Dos preguntas distintas que casi siempre se mezclan
La respuesta directa: que el Catastro te corrija un dato no significa automáticamente que te devuelvan el IBI de los años anteriores. Son dos cosas separadas.
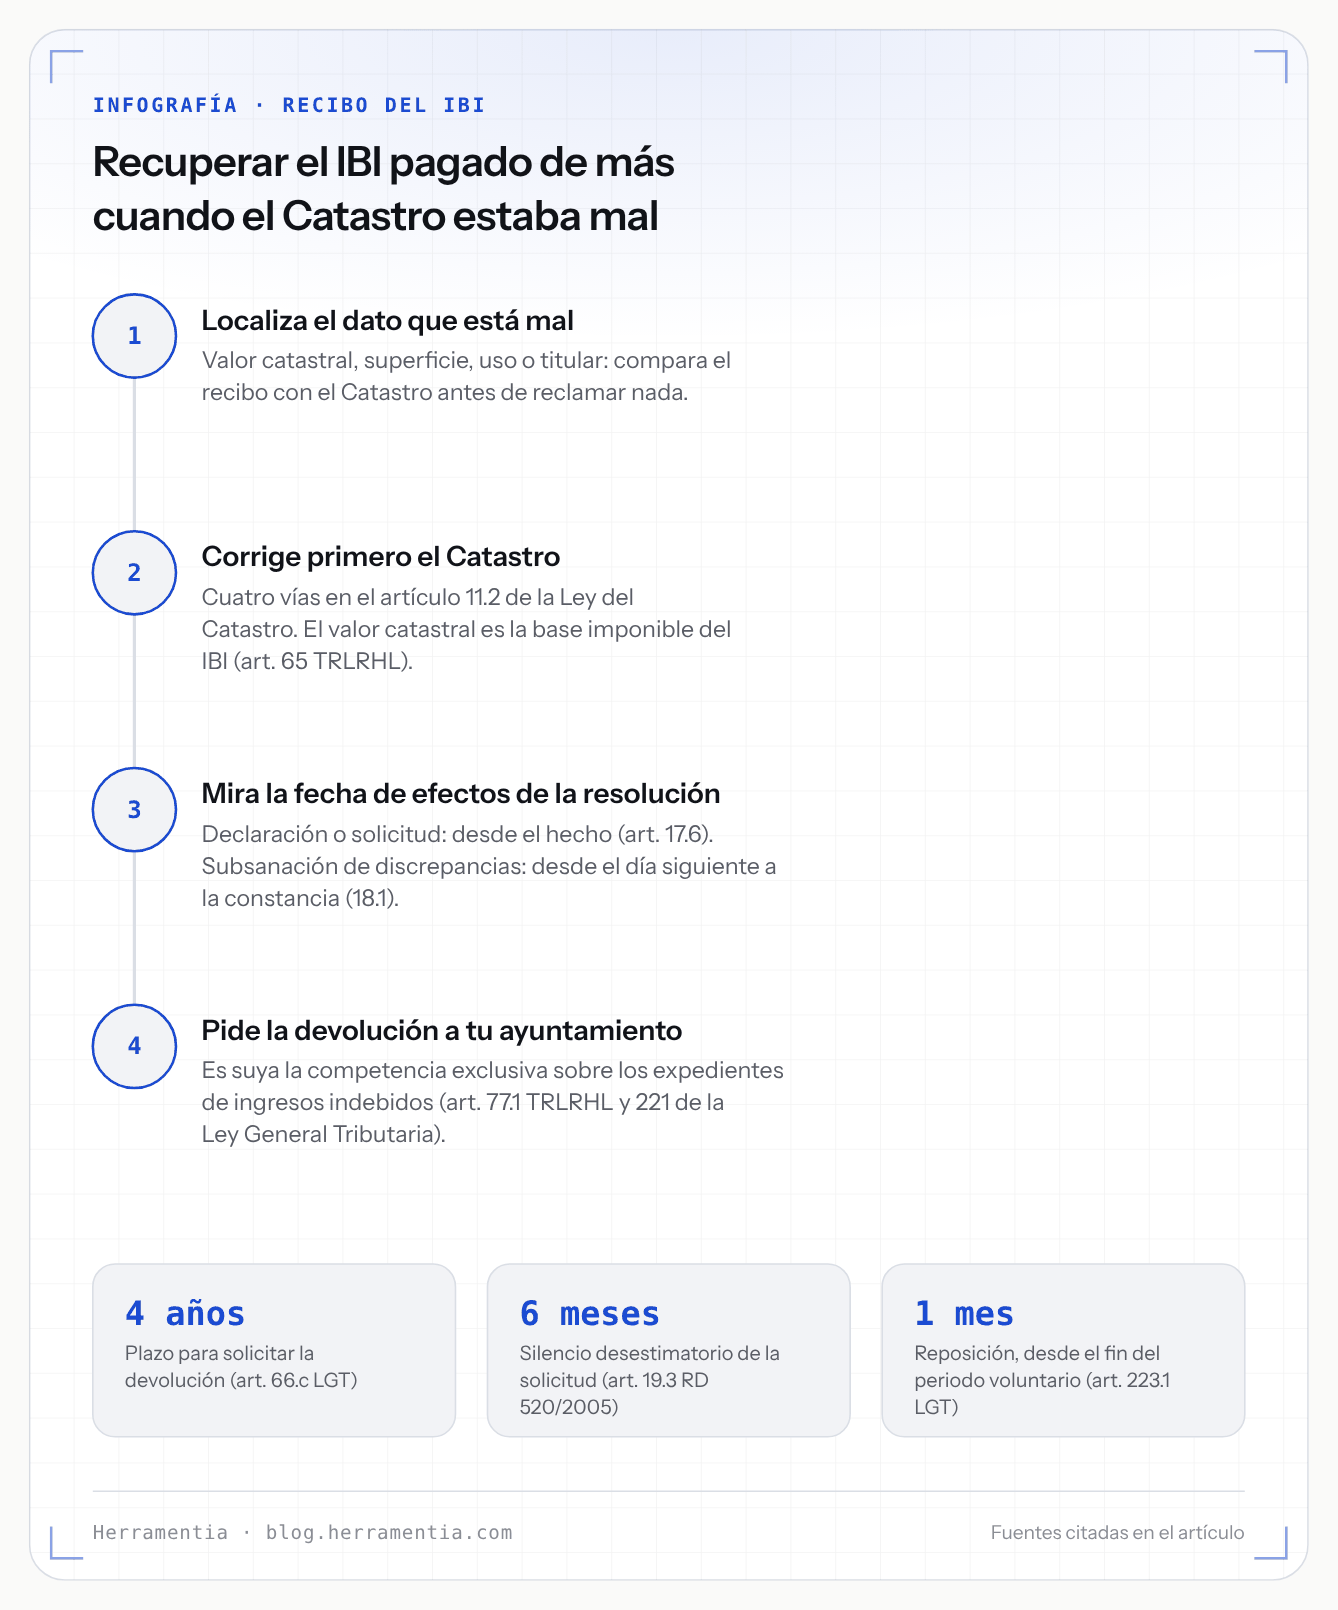
Recuperar el IBI pagado de más cuando el Catastro estaba mal
Localiza el dato que está mal
Valor catastral, superficie, uso o titular: compara el recibo con el Catastro antes de reclamar nada.
Corrige primero el Catastro
Cuatro vías en el artículo 11.2 de la Ley del Catastro. El valor catastral es la base imponible del IBI (art. 65 TRLRHL).
Mira la fecha de efectos de la resolución
Declaración o solicitud: desde el hecho (art. 17.6). Subsanación de discrepancias: desde el día siguiente a la constancia (18.1).
Pide la devolución a tu ayuntamiento
Es suya la competencia exclusiva sobre los expedientes de ingresos indebidos (art. 77.1 TRLRHL y 221 de la Ley General Tributaria).
La primera pregunta es desde cuándo vale la corrección; la resuelve la Ley del Catastro, y no tiene la misma respuesta en todos los casos. La segunda es si puedes recuperar lo ya pagado, incluso con recibos que nadie recurrió; la resuelve la Ley General Tributaria.
Quién corrige el dato y quién devuelve el dinero
No es la misma administración. El valor catastral es la base imponible del IBI y «se determinará, notificará y será susceptible de impugnación conforme a lo dispuesto en las normas reguladoras del Catastro Inmobiliario» (artículo 65 del texto refundido de la Ley de Haciendas Locales, consolidado al 7 de octubre de 2026). El dato se arregla en el Catastro.
El dinero, en cambio, lo mueve tu ayuntamiento. El artículo 77.1 del mismo texto dice que «la liquidación y recaudación, así como la revisión de los actos dictados en vía de gestión tributaria de este impuesto, serán competencia exclusiva de los ayuntamientos», y enumera entre esas funciones la «resolución de los expedientes de devolución de ingresos indebidos». De ahí el nombre: el IBI es un tributo de gestión compartida, un dato del Estado y un recibo del municipio.
El orden importa. Mientras el padrón catastral siga diciendo lo que decía, el ayuntamiento emitirá el mismo recibo: el impuesto «se gestiona a partir de la información contenida en el padrón catastral» (artículo 77.5), que el Catastro remite «antes del 1 de marzo de cada año». Primero el Catastro; después el dinero.
La fecha de efectos depende del procedimiento, no del error
Aquí está el punto que decide cuánto dinero hay en juego. La Ley del Catastro Inmobiliario (consolidado al 24 de diciembre de 2022) tiene cuatro vías para cambiar un dato, según su artículo 11.2: declaraciones, comunicaciones y solicitudes; subsanación de discrepancias y rectificación; inspección; y valoración. No todas tienen la misma fecha de efectos.
Si el cambio viene de una declaración, comunicación o solicitud, el artículo 17.6 es rotundo: esos actos «tendrán eficacia desde la fecha en que se produjo el hecho, acto o negocio que originó la incorporación o modificación catastral, con independencia del momento en que se notifiquen». Mira hacia atrás.
Si viene de un procedimiento de subsanación de discrepancias, el artículo 18.1 dice lo contrario: «la resolución que se dicte tendrá efectividad desde el día siguiente a la fecha en que el Catastro hubiera tenido constancia documentada de la discrepancia». Ese procedimiento se inicia siempre de oficio, solo cabe cuando la falta de concordancia no venga de un incumplimiento del deber de declarar, y caduca si no se resuelve en seis meses.
| Vía por la que se corrige | Desde cuándo tiene efecto | Artículo |
|---|---|---|
| Declaración, comunicación o solicitud | Desde la fecha del hecho que originó el cambio | 17.6 TRLCI |
| Subsanación de discrepancias (de oficio) | Día siguiente a la constancia documentada de la discrepancia | 18.1 TRLCI |
| Rectificación de oficio por ajuste cartográfico | Día siguiente a aquel en que se dictó la resolución | 18.4 TRLCI |
| Valoración colectiva | La que fijen las normas del Catastro para ese procedimiento | 75.3 TRLRHL |
Fijada esa fecha, el IBI la traslada a su propio calendario: el impuesto «se devengará el primer día del período impositivo» y ese período «coincide con el año natural» (artículo 75.1 y 75.2 del TRLRHL). Es el mismo mecanismo que explica por qué el recibo sube cada año aunque el valor catastral no se mueva.
Los recibos que nadie recurrió: qué pasa con los que ya son firmes
El obstáculo clásico es la firmeza. El artículo 77.4 del TRLRHL dice que, pasado el plazo de impugnación de las notificaciones de valoración colectiva sin usar los recursos pertinentes, «se entenderán consentidas y firmes las bases imponible y liquidable notificadas, sin que puedan ser objeto de nueva impugnación al procederse a la exacción anual del impuesto». Y la Ley General Tributaria parece cerrar la puerta: cuando el acto que dio lugar al ingreso indebido «hubiera adquirido firmeza, únicamente se podrá solicitar la devolución del mismo instando o promoviendo la revisión del acto» por alguno de los procedimientos especiales del artículo 216 —nulidad, revocación o rectificación de errores— o por el recurso extraordinario de revisión (artículo 221.3 de la Ley 58/2003, consolidado con última actualización publicada el 21 de diciembre de 2024). Y la revocación tiene un problema práctico: «se iniciará siempre de oficio» (artículo 219.3). Puedes pedirla, no puedes obligar a que se abra.
Hay, sin embargo, una pieza en la misma ley que casi nadie cita y que apunta en otra dirección. El artículo 224.1, párrafo tercero: si la impugnación «afectase a un acto censal relativo a un tributo de gestión compartida, no se suspenderá en ningún caso, por este hecho, el procedimiento de cobro de la liquidación que pueda practicarse. Ello sin perjuicio de que, si la resolución que se dicte en materia censal afectase al resultado de la liquidación abonada, se realice la correspondiente devolución de ingresos». La ley prevé que pagues ahora y te devuelvan después.
Dos sentencias del Tribunal Supremo, citadas con cautela. Sobre este punto se invocan habitualmente dos resoluciones. De la sentencia 1753/2023, de 21 de diciembre de 2023 (recurso 5519/2022), el despacho Gómez-Acebo & Pombo, en un análisis del 24 de enero de 2024, recoge que el Tribunal Supremo resolvió que «es posible solicitar directamente la devolución del ingreso indebido derivado de lo anterior sin instar, respecto de las liquidaciones, un procedimiento de revisión de los previstos en el artículo 221.3 de la Ley General Tributaria» cuando una subsanación de discrepancias del artículo 18 del TRLCI reduce el valor catastral y afecta a liquidaciones firmes de IBI; el repertorio de Tirant encabeza la sentencia con esa misma frase. De la sentencia 1505/2022, de 16 de noviembre de 2022 (recurso 7938/2020), la versión publicada por La Administración al Día del INAP recoge que la alteración de la descripción catastral acordada en una subsanación de discrepancias del artículo 18.1 carece de efecto retroactivo, «al margen de las circunstancias concurrentes».
No se contradicen: la de 2022 limita desde cuándo vale la corrección y la de 2023 dice que, dentro de ese límite, no hace falta reabrir cada recibo firme. No hemos podido leerlas en su fuente oficial: el buscador del CENDOJ no responde desde nuestro sistema, comprobado hoy. Las dos citas son de fuentes secundarias identificadas, y de la de 2022 circula una versión con una frase cuya redacción no cuadra, así que no la reproducimos. Si vas a apoyarte en ellas, pide el texto completo.
El plazo: cuatro años, y desde cuándo se cuentan
El derecho «a solicitar las devoluciones de ingresos indebidos» prescribe a los cuatro años (artículo 66.c de la Ley General Tributaria), y el derecho a obtenerlas, también (66.d). El cómputo del caso c) empieza, según el artículo 67.1, «desde el día siguiente a aquel en que se realizó el ingreso indebido». En un impuesto que se paga por recibo, eso significa que cada ejercicio tiene su propio reloj: cada recibo pagado abre cuatro años, y el más antiguo caduca primero.
Si el recibo todavía no es firme, el plazo es más corto y menos conocido. El recurso de reposición se interpone en un mes, pero «tratándose de deudas de vencimiento periódico y notificación colectiva, el plazo para la interposición se computará a partir del día siguiente al de finalización del período voluntario de pago» (artículo 223.1). Eso es exactamente un recibo del IBI. Y si el periodo voluntario se te pasó sin pagar, lo que llega después es otra cosa: una providencia de apremio con su propio plazo y su propio recargo.
Qué incluye la devolución (y qué no tienes que pedir)
El importe no es solo lo pagado de más. El Reglamento de revisión en vía administrativa (Real Decreto 520/2005, consolidado con última actualización publicada el 5 de abril de 2023) suma en su artículo 16 tres cosas: el ingreso indebido, las costas satisfechas si se pagó en vía de apremio y el interés de demora, «sin necesidad de que el obligado tributario lo solicite». El artículo 32.2 de la Ley General Tributaria precisa el periodo: desde la fecha del ingreso indebido «hasta la fecha en que se ordene el pago de la devolución». No hay que reclamarlo aparte.
Cómo se pide, en el orden en que funciona
1. Localiza el dato que está mal. No es lo mismo un valor catastral alto que una superficie equivocada, un uso mal clasificado o un titular que no eres tú. Empieza por leer tu recibo del IBI por partes y por comparar su valor catastral con el del Catastro.
2. Corrige el Catastro por la vía que corresponda del artículo 11.2 del TRLCI. Guarda la resolución: lo que necesitarás después es su fecha de efectos, no la fecha en que te la notificaron.
3. Pide la devolución a tu ayuntamiento. El supuesto típico es el del artículo 221.1.b) de la Ley General Tributaria: «cuando la cantidad pagada haya sido superior al importe a ingresar resultante de un acto administrativo». La solicitud, según el artículo 17.2 del Real Decreto 520/2005, debe llevar la justificación del ingreso indebido —o «la mención exacta de los datos identificativos del ingreso realizado, entre ellos, la fecha y el lugar del ingreso y su importe»— y el medio elegido para la devolución. Si no señalas ninguno, se paga con cheque.
4. Cuenta los plazos. Antes de resolver, la administración debe notificarte la propuesta para que alegues en 10 días (artículo 18.3 del reglamento), trámite que puede saltarse si te da todo lo que pediste. Si pasan seis meses sin resolución expresa, «el interesado podrá entender desestimada su solicitud por silencio administrativo» (artículo 19.3), y contra la resolución —o contra ese silencio— caben reposición y reclamación económico-administrativa (artículo 221.6 de la Ley General Tributaria).
Lo que no hemos podido verificar
Las dos sentencias, en fuente oficial. Es la cautela más importante de esta guía. El buscador del CENDOJ devolvió hoy el formulario de búsqueda en vez del documento, con código 200, y las consultas dirigidas dieron 404.
Las ordenanzas municipales. El periodo voluntario de pago, el calendario fiscal y la forma de presentar la solicitud los fija cada ayuntamiento. No hemos leído ninguna: los plazos de esta guía son los de la ley estatal.
El plazo de la declaración catastral. La Ley del Catastro remite su forma, plazos y modelos a lo que determine el Ministerio (artículo 13.1); esa orden no la hemos leído hoy, así que no damos ninguna cifra.
Cuánto tarda en la práctica. No hemos encontrado estadística pública del tiempo real de resolución de estos expedientes. Los seis meses del artículo 19.3 son el umbral del silencio, no una previsión de cuándo te pagan.