
Descargar esta infografía (PNG)
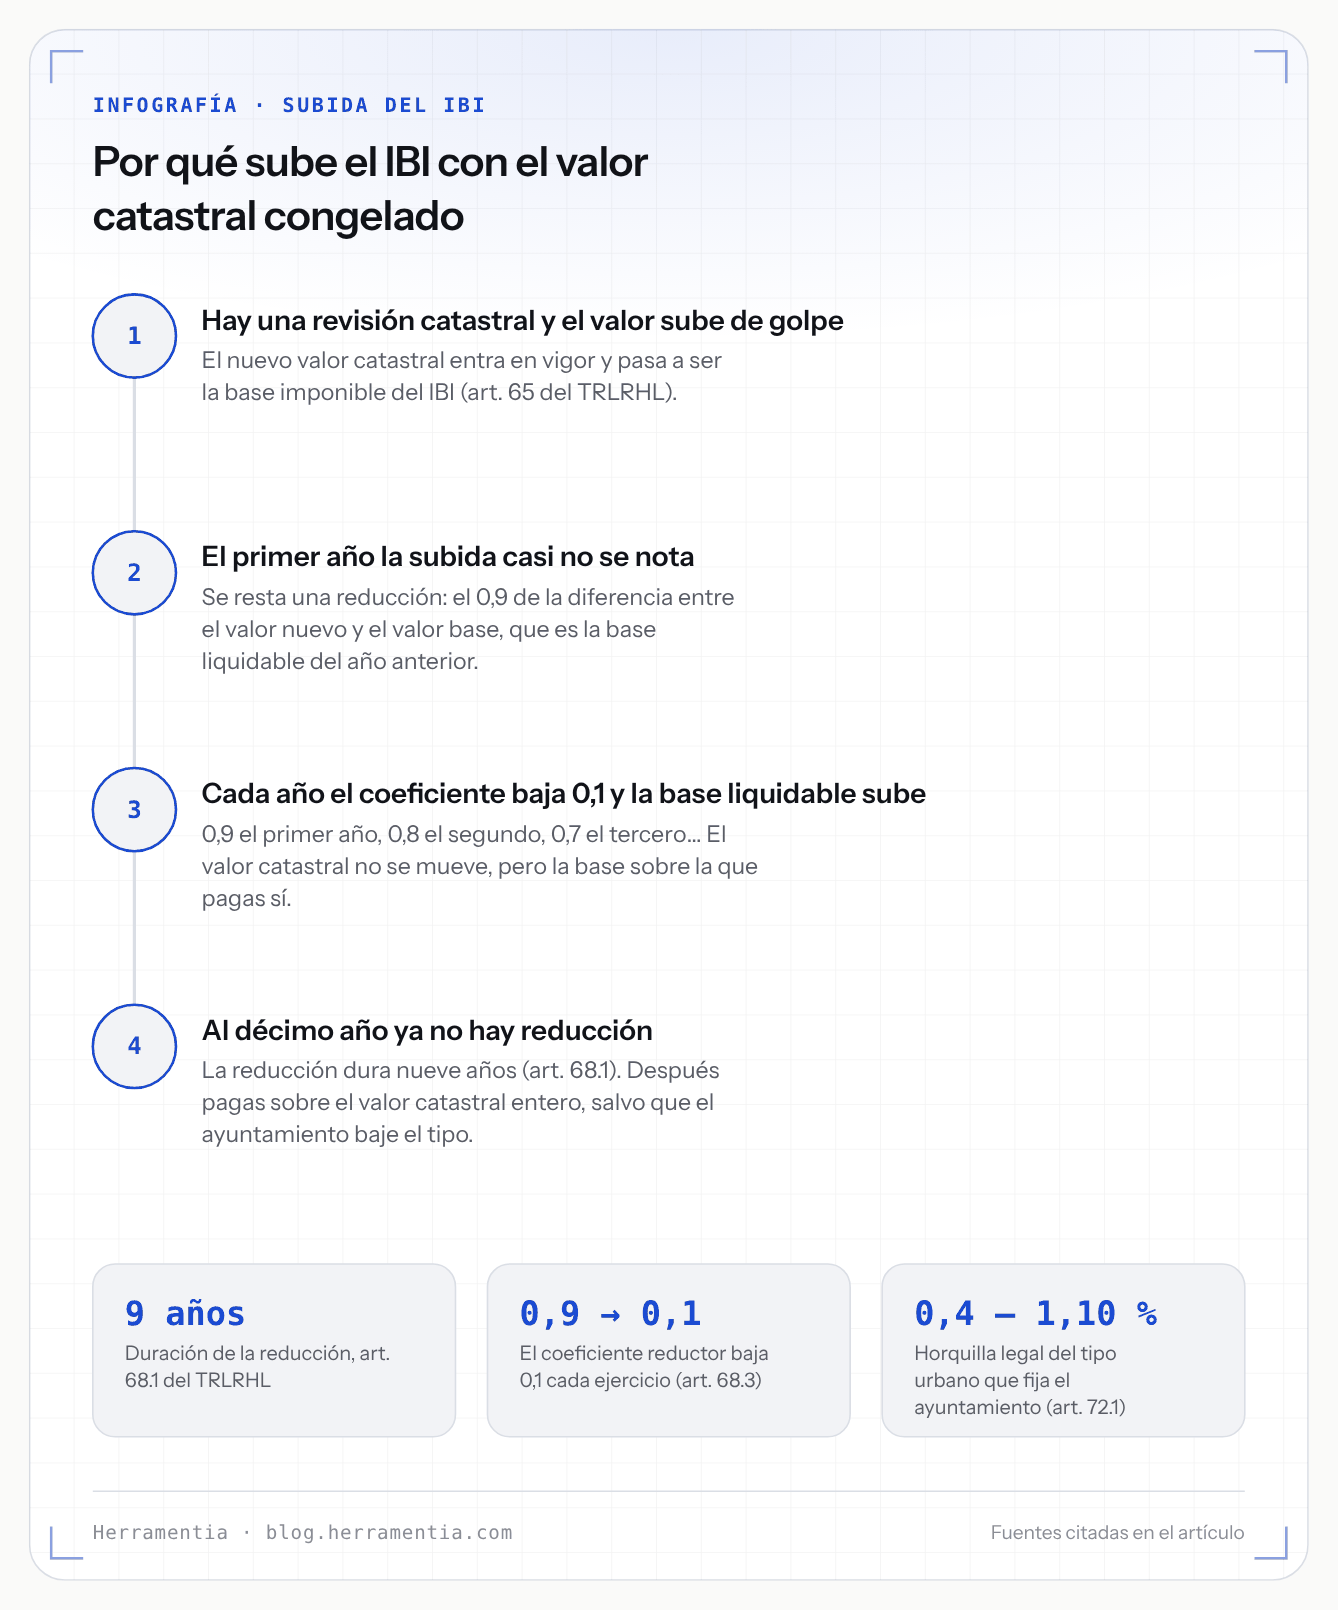
La respuesta corta: no te sube el valor, te sube la base
El IBI no se calcula sobre el valor catastral. Se calcula sobre la base liquidable, y las dos cosas pueden ser muy distintas durante casi una década. El texto refundido de la Ley Reguladora de las Haciendas Locales (consolidado del BOE, última actualización publicada el 7 de octubre de 2026) lo dice en dos artículos seguidos. El 65: «La base imponible de este impuesto estará constituida por el valor catastral de los bienes inmuebles». Y el 66.1: «La base liquidable de este impuesto será el resultado de practicar en la base imponible la reducción a que se refieren los artículos siguientes».
Esa reducción no es fija. Mengua todos los años por ley. Y como la cuota íntegra es «el resultado de aplicar a la base liquidable el tipo de gravamen» (art. 71.1), cuando la reducción mengua la cuota sube, aunque el valor catastral esté congelado desde hace seis años.
Qué es la reducción de nueve años
Aparece cuando hay una revisión: un procedimiento de valoración colectiva de carácter general que sube tu valor catastral de golpe (art. 67.1.a). Para que la subida no te llegue entera el primer año, la ley la reparte. El artículo 68 fija cómo, y conviene leerlo literal porque es todo el mecanismo:
«1. La reducción se aplicará durante un período de nueve años a contar desde la entrada en vigor de los nuevos valores catastrales (…). 2. La cuantía de la reducción será el resultado de aplicar un coeficiente reductor, único para todos los inmuebles afectados del municipio, a un componente individual de la reducción, calculado para cada inmueble. 3. El coeficiente reductor tendrá el valor de 0,9 el primer año de su aplicación e irá disminuyendo en 0,1 anualmente hasta su desaparición».
El componente individual es, según el apartado 4, «la diferencia positiva entre el nuevo valor catastral que corresponda al inmueble en el primer ejercicio de su vigencia y su valor base». Y el valor base es, por el artículo 69, «la base liquidable del ejercicio inmediato anterior a la entrada en vigor del nuevo valor catastral», salvo las excepciones que ese mismo artículo detalla.
Traducido: se congela la diferencia entre lo que valías antes y lo que vales ahora, y se te va soltando a trozos del 10 % cada año. La subida ya estaba decidida el día de la revisión; lo que cambia cada año es cuánta parte de ella pagas.
Dos detalles que ahorran disgustos. La reducción «se aplicará de oficio sin necesidad de previa solicitud por los sujetos pasivos» (art. 67.3): no hay nada que pedir. Y no se aplica, dice el art. 67.4, al incremento que venga de actualizar los valores por los coeficientes de las leyes de presupuestos: eso es otra cosa.
Las cuentas, año a año
Un ejemplo con números redondos, calculado con los artículos de arriba. Piso con valor catastral nuevo de 100.000 euros, valor base de 40.000 (es decir, la base liquidable que tenía el año anterior a la revisión) y un tipo municipal del 0,6 %. El componente individual es la diferencia: 60.000 euros.
| Año | Coeficiente | Reducción | Base liquidable | Cuota al 0,6 % |
|---|---|---|---|---|
| 1 | 0,9 | 54.000 € | 46.000 € | 276,00 € |
| 2 | 0,8 | 48.000 € | 52.000 € | 312,00 € |
| 3 | 0,7 | 42.000 € | 58.000 € | 348,00 € |
| 4 | 0,6 | 36.000 € | 64.000 € | 384,00 € |
| 5 | 0,5 | 30.000 € | 70.000 € | 420,00 € |
| 6 | 0,4 | 24.000 € | 76.000 € | 456,00 € |
| 7 | 0,3 | 18.000 € | 82.000 € | 492,00 € |
| 8 | 0,2 | 12.000 € | 88.000 € | 528,00 € |
| 9 | 0,1 | 6.000 € | 94.000 € | 564,00 € |
| 10 | — | 0 € | 100.000 € | 600,00 € |
De 276 a 600 euros en diez años, con el valor catastral quieto y el tipo municipal quieto: la cuota se multiplica por 2,17. Fíjate en que la base liquidable sube exactamente lo mismo cada ejercicio —6.000 euros, el 10 % del componente individual— y la cuota, exactamente 36 euros. En porcentaje la subida se nota menos cada año (13,0 % el segundo, 6,8 % el noveno) porque parte de una base mayor, no porque el mecanismo se suavice. Son números de ejemplo: el tuyo depende de tu valor base y de tu tipo, y los dos los tienes en el recibo.
Cómo comprobarlo en tu propio recibo
El recibo lleva los datos. El artículo 77.6 obliga a que los datos del padrón catastral «figuren en las listas cobratorias, documentos de ingreso y justificantes de pago del Impuesto sobre Bienes Inmuebles», y el 77.5 dice que ese padrón se forma cada año y se remite a los ayuntamientos antes del 1 de marzo. En la práctica eso significa que en tu recibo aparecen, con estos nombres o parecidos, el valor catastral y la base liquidable.
Con esos dos números haces la comprobación en treinta segundos:
Uno. Resta: valor catastral − base liquidable = reducción de este año. Si da cero, ya no te queda reducción y la subida que veas vendrá de otro sitio.
Dos. Divide esa reducción por el coeficiente que te toca este año (0,9 el primero, 0,8 el segundo…). El resultado debería ser tu componente individual, el mismo todos los años.
Tres. Compáralo con el recibo del año pasado. Si el componente individual sale igual y la base liquidable ha subido justo una décima parte de él, tu subida es la de la ley y no hay nada que recurrir.
Si quieres identificar cada casilla antes de hacer la resta, en el blog está cómo leer el recibo del IBI, línea por línea. Y si el valor catastral que ves en el recibo no es el que te dice el Catastro, el problema es otro y está contado en qué hacer cuando el valor catastral no coincide con el del IBI.
Las otras dos razones por las que sube
La reducción explica la subida silenciosa, la que no viene de ninguna decisión reciente. Hay otras dos, y se distinguen bien.
El tipo de gravamen, que lo fija tu ayuntamiento. El artículo 72.1 marca la horquilla: «El tipo de gravamen mínimo y supletorio será el 0,4 por ciento cuando se trate de bienes inmuebles urbanos y el 0,3 por ciento cuando se trate de bienes inmuebles rústicos, y el máximo será el 1,10 por ciento para los urbanos y 0,90 por ciento para los rústicos». Dentro de esa horquilla el tipo lo decide la ordenanza fiscal, y puede cambiar de un año a otro. Si tu cuota sube más de lo que explican las cuentas de arriba, mira el tipo. Y al revés: el apartado 5 del mismo artículo permite al ayuntamiento, cuando acaba de entrar en vigor una revisión, establecer durante «un período máximo de seis años, tipos de gravamen reducidos, que no podrán ser inferiores al 0,1 por ciento para los bienes inmuebles urbanos». Hay municipios que amortiguan así la revisión, y cuando ese periodo acaba la cuota da otro salto.
La actualización del valor catastral por coeficientes. Esta sí mueve el valor, así que estrictamente queda fuera del título de esta guía, pero conviene saber que existe para no confundirla. El artículo 32.1 del texto refundido de la Ley del Catastro Inmobiliario (consolidado, última actualización publicada el 24 de diciembre de 2022) dice que «las leyes de presupuestos generales del Estado podrán actualizar los valores catastrales por aplicación de coeficientes». El apartado 2 añade la variante por año de ponencia, que el ayuntamiento tiene que pedir antes del 31 de mayo del ejercicio anterior y que el Ministerio aprueba por orden publicada «con anterioridad al 30 de septiembre de cada ejercicio». La clave es la primera palabra de los dos apartados: la actualización la hace una ley de presupuestos. Si no hay, no hay coeficiente.
Por qué en el año cinco ya no puedes discutir la base
Esto es lo que más sorprende. La base imponible y la base liquidable no se te notifican cada año: se notifican una vez, al hacerse la revisión, y la notificación incluye «la motivación de la reducción aplicada mediante la indicación del valor base que corresponda al inmueble así como de los importes de dicha reducción y de la base liquidable del primer año de vigencia del nuevo valor catastral» (art. 66.2). Es decir, el día de la revisión ya te dijeron por escrito cuál sería tu base liquidable del primer año.
Y el artículo 77.4 cierra la puerta: no hace falta notificación individual anual cuando ya se notificaron el valor catastral y la base liquidable en el procedimiento de valoración colectiva, y «una vez transcurrido el plazo de impugnación previsto en las citadas notificaciones sin que se hayan utilizado los recursos pertinentes, se entenderán consentidas y firmes las bases imponible y liquidable notificadas, sin que puedan ser objeto de nueva impugnación al procederse a la exacción anual del impuesto».
Por eso recurrir el recibo del año cinco porque «ha subido» no suele llevar a ninguna parte: la subida es la aplicación aritmética de algo que se notificó y quedó firme años antes. Lo que sí se puede discutir es un error de hecho en los datos catastrales de tu inmueble —superficie, uso, titularidad—, que es un camino distinto y empieza en el Catastro, no en el ayuntamiento.
Lo que no hemos podido verificar
Tres cosas, dichas por delante.
Si hay coeficientes de actualización para 2026. El artículo 32 del texto refundido de la Ley del Catastro exige que los apruebe una ley de presupuestos. No hemos localizado ninguna norma que los fije para 2026, pero no haberla encontrado no es lo mismo que no exista: el buscador de legislación del BOE no es accesible desde donde preparamos estas guías, así que la búsqueda se hizo sobre los textos consolidados que descargamos hoy. Si tu valor catastral ha cambiado en 2026, la explicación está en tu notificación del Catastro.
El tipo que aplica tu municipio. No existe una tabla oficial única. Cada ayuntamiento lo fija en su ordenanza fiscal y la publica en el boletín de su provincia; no damos cifras de ningún municipio porque no las hemos leído.
Una cautela sobre el artículo 72. El texto consolidado del BOE muestra hoy una redacción de ese artículo modificada por el artículo 8 del Real Decreto-ley 29/2026, de 6 de octubre, «con efectos para los periodos impositivos que se inicien a partir del 8 de octubre de 2026». Como el periodo impositivo del IBI coincide con el año natural (art. 75.2), esa redacción no afecta al recibo de 2026. Hemos comprobado la redacción anterior, la vigente para este ejercicio, y los apartados 1 y 5 que citamos arriba son idénticos en las dos. Lo que cambia es otra parte del artículo, la de los recargos por vivienda desocupada y alojamientos turísticos, que no entra en esta guía.