
Descargar esta infografía (PNG)
La respuesta corta: tu plazo depende del día en que te llegó
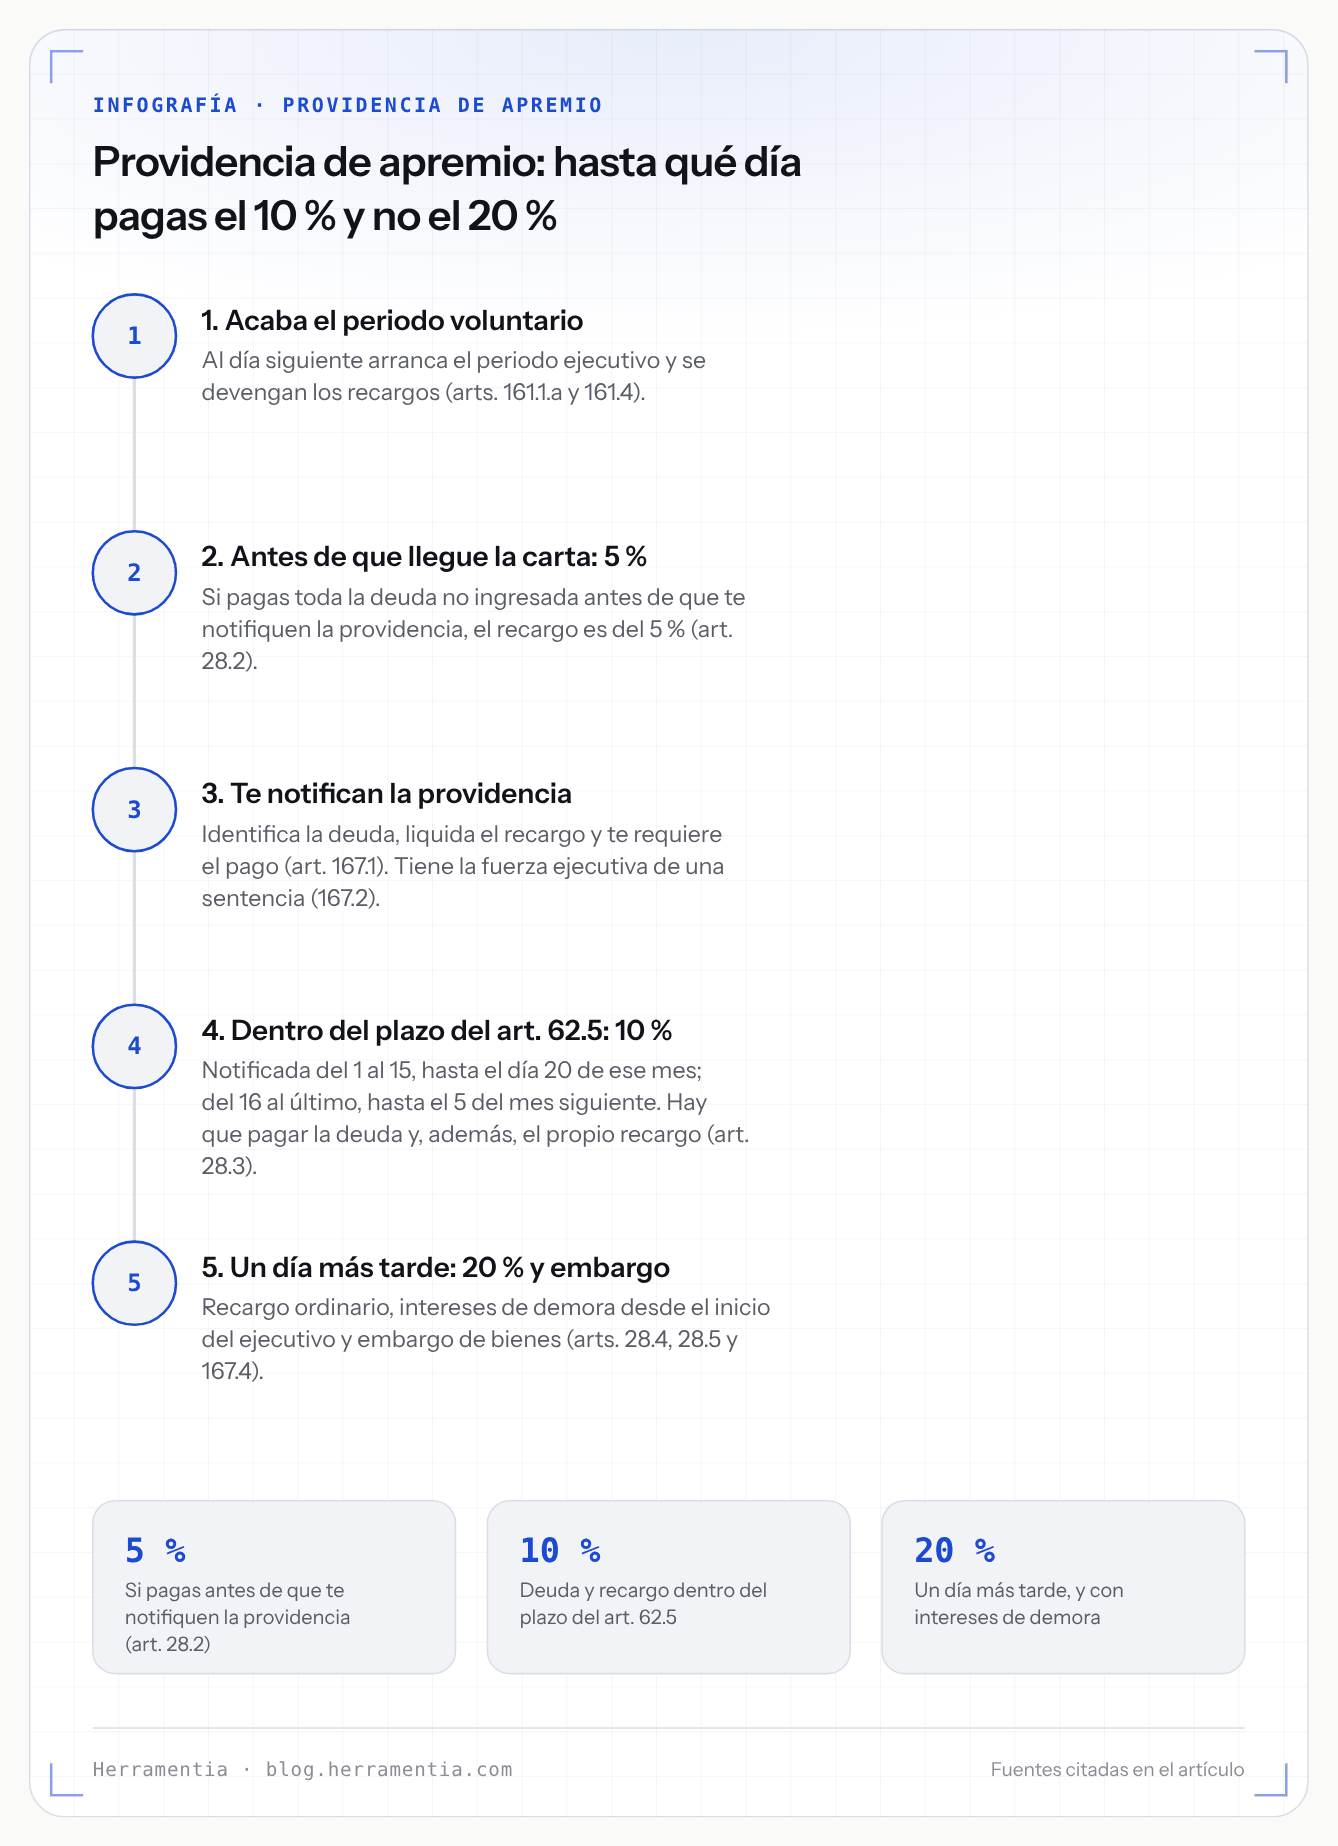
El artículo 62.5 de la Ley 58/2003, General Tributaria, parte el mes en dos. Si la providencia se te notifica entre los días 1 y 15 de un mes, pagas «desde la fecha de recepción de la notificación hasta el día 20 de dicho mes o, si éste no fuera hábil, hasta el inmediato hábil siguiente». Si se te notifica entre el 16 y el último día, hasta «el día cinco del mes siguiente o, si éste no fuera hábil, hasta el inmediato hábil siguiente».
No es el plazo del periodo voluntario, y la confusión sale cara porque las dos redacciones son casi gemelas. El apartado 2 del mismo artículo da hasta el día 20 del mes posterior o hasta el día 5 del segundo mes posterior: el del apremio es un mes más corto en los dos casos.
Los tres recargos: 5 %, 10 % y 20 %
«Los recargos del período ejecutivo son de tres tipos: recargo ejecutivo, recargo de apremio reducido y recargo de apremio ordinario», dice el artículo 28.1. Y añade algo que conviene retener: «Dichos recargos son incompatibles entre sí y se calculan sobre la totalidad de la deuda no ingresada en período voluntario». Solo pagas uno de los tres, y sobre el principal que dejaste sin ingresar, no sobre intereses ni costas.
- 5 % (recargo ejecutivo): se aplica «cuando se satisfaga la totalidad de la deuda no ingresada en periodo voluntario antes de la notificación de la providencia de apremio» (art. 28.2). Es la ventana en la que ya estás en periodo ejecutivo pero la carta no ha llegado.
- 10 % (recargo de apremio reducido): el de esta guía. Art. 28.3.
- 20 % (recargo de apremio ordinario): «será aplicable cuando no concurran las circunstancias a las que se refieren los apartados 2 y 3» (art. 28.4). Es decir, por defecto.
Aquí está el detalle que más dinero cuesta, y que casi ninguna carta explica. El 10 % no se consigue pagando solo la deuda. El artículo 28.3 exige que «se satisfaga la totalidad de la deuda no ingresada en periodo voluntario y el propio recargo» antes de que acabe el plazo del 62.5. Si ingresas el principal el último día y dejas el 10 % para después, no has cumplido el supuesto: te queda el 20 %.
Y los intereses van con el recargo. El artículo 28.5 dice que el recargo ordinario «es compatible con los intereses de demora» y que, «cuando resulte exigible el recargo ejecutivo o el recargo de apremio reducido, no se exigirán los intereses de demora devengados desde el inicio del período ejecutivo». Pagar dentro de plazo no te ahorra diez puntos: te ahorra diez puntos y los intereses.
Cómo se cuenta el día exacto
Tres ejemplos con el calendario de 2026 en la mano, para ver hasta qué punto el plazo no es fijo:
- Providencia recibida el 3 de noviembre (día 1 al 15): hasta el 20 de noviembre, que es viernes y hábil. Diecisiete días.
- Providencia recibida el 30 de octubre (día 16 al último): hasta el 5 de noviembre, jueves. Seis días.
- Providencia recibida el 20 de noviembre (día 16 al último): hasta el 5 de diciembre, que cae en sábado, así que se corre al inmediato hábil siguiente.
¿Y qué es un día hábil? La Ley General Tributaria no lo define. Su artículo 7.2 dice que «tendrán carácter supletorio las disposiciones generales del derecho administrativo», y la regla general está en el artículo 30.2 de la Ley 39/2015: «se entiende que éstos son hábiles, excluyéndose del cómputo los sábados, los domingos y los declarados festivos». Un sábado no es hábil aunque tu banco esté abierto en el móvil.
Hay además un matiz del artículo 30.6 que juega a tu favor: «Cuando un día fuese hábil en el municipio o Comunidad Autónoma en que residiese el interesado, e inhábil en la sede del órgano administrativo, o a la inversa, se considerará inhábil en todo caso». Si tu fiesta local cae ese día, el plazo se corre. Ese calendario lo publica cada administración antes de empezar el año (art. 30.7).
Qué pasa si te pasas de ese día
Pasan tres cosas, y pasan el mismo día.
El recargo sube al 20 % y se añaden los intereses de demora, exigibles desde el inicio del periodo ejecutivo (arts. 28.4, 28.5 y 161.4). El interés de demora tributario es «el interés legal del dinero vigente a lo largo del período en el que aquél resulte exigible, incrementado en un 25 por ciento, salvo que la Ley de Presupuestos Generales del Estado establezca otro diferente» (art. 26.6). La tabla del Banco de España da 4,0625 % para 2026, el mismo tipo que en 2023, 2024 y 2025.
Empieza el embargo. El artículo 167.4: «Si el obligado tributario no efectuara el pago dentro del plazo al que se refiere el apartado 5 del artículo 62 de esta ley, se procederá al embargo de sus bienes, advirtiéndose así en la providencia de apremio». No hace falta otra carta: el aviso ya está en la que tienes delante.
Y la cuenta engorda. El embargo se traba «en cuantía suficiente para cubrir» cuatro cosas: la deuda, «los intereses que se hayan devengado o se devenguen hasta la fecha del ingreso en el Tesoro», los recargos y «las costas del procedimiento de apremio» (art. 169.1). El orden del artículo 169.2 empieza por «dinero efectivo o en cuentas abiertas en entidades de crédito» y sigue por valores, sueldos y pensiones e inmuebles.
Los cinco motivos para oponerse (y ninguno es «no estoy de acuerdo»)
La providencia de apremio «será título suficiente para iniciar el procedimiento de apremio y tendrá la misma fuerza ejecutiva que la sentencia judicial» (art. 167.2). Por eso el artículo 167.3 cierra la lista de motivos: «Contra la providencia de apremio sólo serán admisibles los siguientes motivos de oposición»:
- a) «Extinción total de la deuda o prescripción del derecho a exigir el pago.»
- b) «Solicitud de aplazamiento, fraccionamiento o compensación en período voluntario y otras causas de suspensión del procedimiento de recaudación.»
- c) «Falta de notificación de la liquidación.»
- d) «Anulación de la liquidación.»
- e) «Error u omisión en el contenido de la providencia de apremio que impida la identificación del deudor o de la deuda apremiada.»
Lo que no está en esa lista es tan importante como lo que está: que la deuda te parezca injusta o que creas que el tributo está mal calculado. Eso se discutía antes, contra la liquidación. Contra la providencia solo cabe decir que la deuda ya no existe, que no te notificaron, que la liquidación se anuló, que había una solicitud en curso o que la carta no identifica bien al deudor o la deuda.
Dos reglas prácticas más. La primera: el plazo para el recurso de reposición es «de un mes contado a partir del día siguiente al de la notificación del acto recurrible» (art. 223.1), y corre en paralelo al plazo de pago, que es más corto. La segunda: recurrir no para nada por sí solo —el procedimiento de apremio «sólo se suspenderá en los casos y en la forma prevista en la normativa tributaria» (art. 163.3)—, salvo en el supuesto del artículo 165.2, que ordena la suspensión automática y sin garantía «cuando el interesado demuestre que se ha producido en su perjuicio error material, aritmético o de hecho en la determinación de la deuda, que la misma ha sido ingresada, condonada, compensada, aplazada o suspendida o que ha prescrito el derecho a exigir el pago».
Si no puedes pagar: el aplazamiento sigue abierto
El artículo 65.1 admite aplazar o fraccionar deudas «que se encuentren en período voluntario o ejecutivo», cuando la situación económica del obligado le impida pagar «de forma transitoria». Y el 65.5 pone el límite temporal: «Las solicitudes en período ejecutivo podrán presentarse hasta el momento en que se notifique al obligado el acuerdo de enajenación de los bienes embargados». Pedirlo no congela nada: «La Administración tributaria podrá iniciar o, en su caso, continuar el procedimiento de apremio durante la tramitación». Si se garantiza con aval bancario o seguro de caución, «el interés de demora exigible será el interés legal» (art. 65.4), no el recargado.
Lo que la ley no dice —y por eso no lo afirmamos— es que pedir el aplazamiento dentro del plazo del 62.5 conserve el recargo del 10 %. El artículo 28.3 habla de satisfacer, no de solicitar.
El IBI, las multas y la Seguridad Social
La providencia de apremio que más llega a casa no es de Hacienda: es del ayuntamiento, por un IBI, una tasa o una multa. El circuito es el mismo: el artículo 12.1 del texto refundido de la Ley Reguladora de las Haciendas Locales dice que «la gestión, liquidación, inspección y recaudación de los tributos locales se realizará de acuerdo con lo prevenido en la Ley General Tributaria». Los recargos y el plazo son los que acabas de leer; cambia quién firma. Si el apremio viene de un recibo que no entendiste, empieza por ahí: cómo leer el recibo del IBI.
La excepción es la Seguridad Social, que tiene su propio régimen de recargos y no sigue la escala de 5, 10 y 20 por ciento de la Ley General Tributaria. Si lo que te reclaman es una prestación cobrada de más, el circuito es otro: lo contamos en me reclaman el paro cobrado de más.
Lo que no hemos podido verificar
- El calendario de días inhábiles de tu municipio y tu comunidad. Cambia cada año. Por eso los ejemplos de arriba dicen en qué día de la semana cae la fecha tope, pero no cuál es el «inmediato hábil siguiente» cuando se corre.
- Si solicitar un aplazamiento dentro del plazo conserva el 10 %. No está en el artículo 28.3, y el Reglamento General de Recaudación (RD 939/2005) no lo hemos releído hoy.
- La cuantía de las costas del apremio. El artículo 169.1 las incluye en lo embargable, pero su cálculo está en ese mismo reglamento.
- El tipo de interés de demora de 2026 en una Ley de Presupuestos. No hemos localizado norma de 2026 que lo fije: el 4,0625 % sale de la tabla del Banco de España, que para ese año no enlaza ninguna disposición, a diferencia de los anteriores. Encaja con la regla del artículo 26.6, pero no lo hemos leído en el BOE.
Las citas se han releído hoy, 11 de octubre de 2026, en los consolidados del BOE: la Ley General Tributaria llevaba última actualización publicada el 21/12/2024, sin reforma posterior; la Ley 39/2015, el 06/11/2024; y el texto refundido de Haciendas Locales, el 07/10/2026.