
Descargar esta infografía (PNG)
La respuesta corta: cuatro relojes, y solo dos corren contra ti
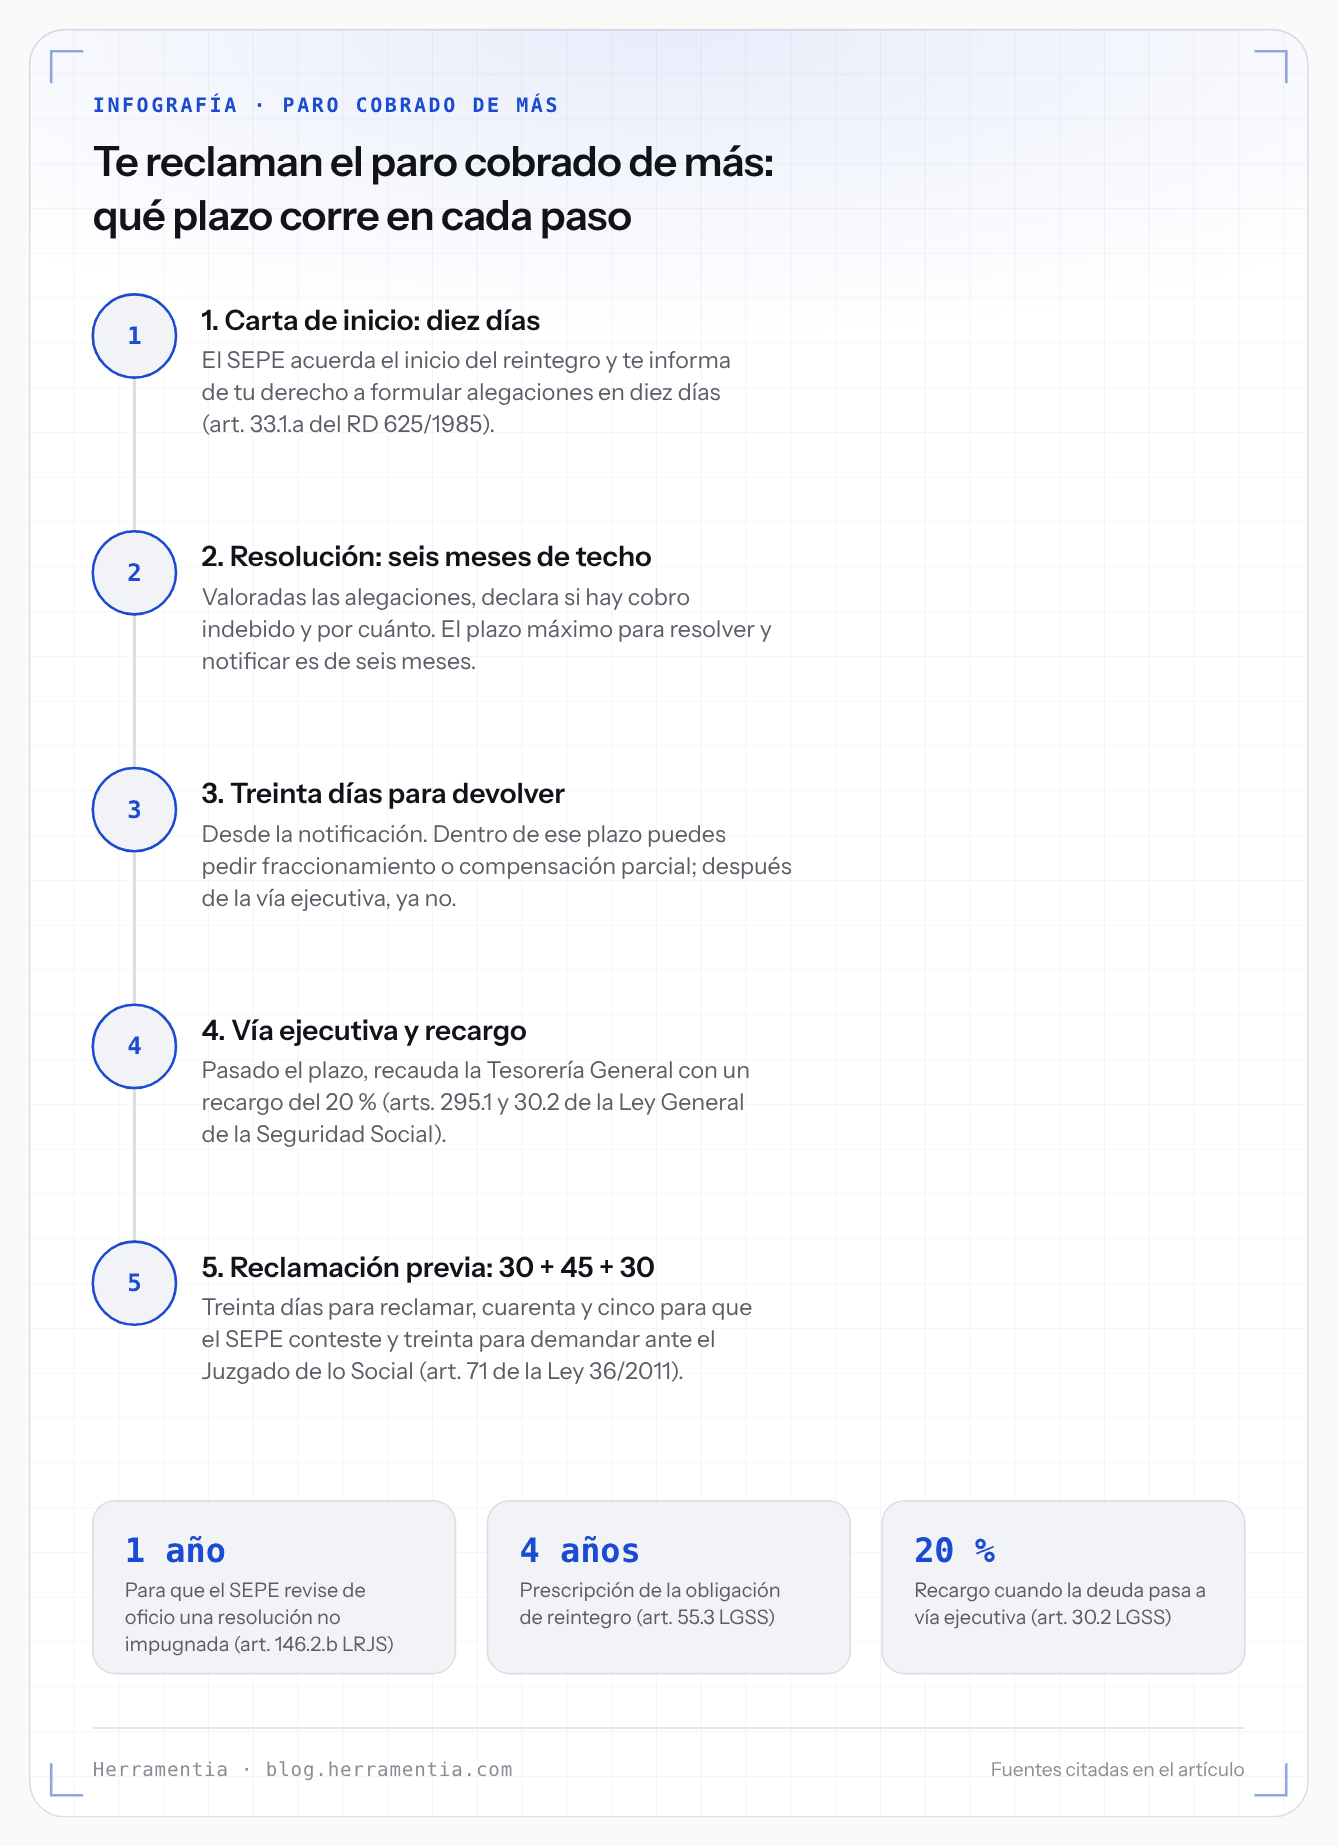
Cuando el SEPE comunica un cobro indebido se ponen en marcha cuatro plazos, y conviene no mezclarlos. Dos son del organismo: un año para revisar por su cuenta una resolución de desempleo que no impugnaste y cuatro años para exigirte la devolución. Dos son tuyos: diez días para alegar antes de la resolución y treinta días para devolver el dinero sin recargo. El primero es el que casi nadie mira, y es el que decide si el SEPE podía hacerlo solo o tenía que demandarte.
Primero: ¿puede el SEPE revisar su propia resolución?
La regla general es que no. El artículo 146.1 de la Ley 36/2011, reguladora de la jurisdicción social, dice que las entidades gestoras «no podrán revisar por sí mismos sus actos declarativos de derechos en perjuicio de sus beneficiarios, debiendo, en su caso, solicitar la revisión ante el Juzgado de lo Social competente». Si te reconocieron una prestación y después quieren recortarla, el camino ordinario es que te demanden ellos.
El apartado 2 abre excepciones, y dos te afectan de lleno:
- La letra a) permite «la rectificación de errores materiales o de hecho y los aritméticos, así como las revisiones motivadas por la constatación de omisiones o inexactitudes en las declaraciones del beneficiario, así como la reclamación de las cantidades que, en su caso, se hubieran percibido indebidamente por tal motivo». Sin plazo propio en ese artículo.
- La letra b) permite «las revisiones de los actos en materia de protección por desempleo, y por cese de actividad de los trabajadores autónomos, siempre que se efectúen dentro del plazo máximo de un año desde la resolución administrativa o del órgano gestor que no hubiere sido impugnada».
Esa letra b) es la puerta por la que entra la mayoría de los cobros indebidos del paro: durante un año el SEPE puede rehacer su propia resolución sin pedir permiso a nadie. Pasado ese año, y sin error de cuenta ni dato mal declarado por ti, lo que le queda es la demanda del apartado 1; esa acción de revisión «prescribirá a los cuatro años» (art. 146.3). La diferencia es práctica: en un caso recibes una resolución administrativa, en el otro una citación judicial.
El procedimiento: diez días para alegar, seis meses para resolver
El trámite está en el artículo 33 del Real Decreto 625/1985 y tiene dos pasos. El SEPE «acordará el inicio del procedimiento de reintegro informando al interesado de su derecho a formular alegaciones en el plazo de diez días»; transcurrido ese plazo, «y valoradas las alegaciones si se hubiesen formulado», dicta resolución declarando si hay cobro indebido y por cuánto. Y fija un techo: «el plazo máximo para resolver el procedimiento y notificar la resolución será de seis meses».
Esos diez días son el momento más útil del expediente, porque todavía no hay deuda declarada. Si la cifra sale de una base reguladora mal calculada, es ahí donde conviene decirlo con los números delante. El plazo que tiene el SEPE para resolver tu paro y el que tiene para revisarlo después son relojes independientes: que te resolvieran rápido no acorta el año de revisión.
Un detalle que suele pasar desapercibido: cuando el SEPE revisa la duración o la cuantía de una prestación, «únicamente se iniciará el procedimiento de reintegro por el exceso de cuantía resultante de la regularización entre las cantidades efectivamente percibidas y las que se hubiesen debido percibir» (art. 34.3 del mismo real decreto). Se reclama la diferencia, no el periodo entero.
Los treinta días para devolver, y el 20 % que viene después
Notificada la resolución, «el trabajador dispondrá de un plazo de treinta días […] para reintegrar la cuantía de la prestación o subsidio indebidamente percibidos» (art. 33.2). Si ese plazo pasa sin devolución y sin que pueda aplicarse la compensación, se entra en la recaudación ejecutiva de la Seguridad Social.
Ahí aparece el recargo. El artículo 295.1 del texto refundido de la Ley General de la Seguridad Social dice que, pasado el plazo, la Tesorería General recauda en vía ejecutiva «devengándose el recargo y el interés de demora». El artículo 30.2 fija ese recargo para las deudas que no son cuotas: «se incrementarán con el recargo del 20 por ciento». Las preguntas frecuentes del propio SEPE lo repiten con las mismas palabras.
Si no puedes pagarlo de una vez
Hay dos salidas, y las dos tienen una condición común: pedirlas antes de que empiece la vía ejecutiva. El artículo 295.3 de la Ley General de la Seguridad Social permite la compensación parcial y el fraccionamiento «a solicitud del sujeto responsable del mismo, que deberá ser presentada con anterioridad al inicio de su recaudación en vía ejecutiva».
- Fraccionamiento (art. 33 bis del RD 625/1985): la duración «no podrá exceder de cinco años», salvo causas extraordinarias acreditadas, y devenga intereses desde la concesión. El SEPE resuelve en un máximo de tres meses y, si no contesta, la solicitud «podrá entenderse desestimada»; si la deniega, «dará un nuevo plazo de ingreso de quince días hábiles». Pedida pasados los treinta días, se aplica al principal el recargo por ingreso fuera de plazo.
- Compensación parcial (art. 34 bis): si te reconocen una prestación nueva, el SEPE puede descontarte la deuda poco a poco —el importe total dividido entre los meses del derecho— en vez de quedársela entera.
Con una providencia de apremio encima, las dos puertas se cierran: el fraccionamiento se deniega por el artículo 33 bis.11.b) y la compensación parcial por el 34 bis.4. Ese es el verdadero motivo para no dejar correr los treinta días.
Hasta cuándo pueden reclamar: cuatro años
El artículo 55.3 de la Ley General de la Seguridad Social es tajante: «la obligación de reintegro del importe de las prestaciones indebidamente percibidas prescribirá a los cuatro años, contados a partir de la fecha de su cobro, o desde que fue posible ejercitar la acción para exigir su devolución, con independencia de la causa que originó la percepción indebida, incluidos los supuestos de revisión de las prestaciones por error imputable a la entidad gestora».
Esa última frase cierra el argumento más repetido: que si el error fue del SEPE, no hay que devolver nada. La ley dice lo contrario. El error del organismo no extingue la obligación; lo que hace es dejarla sujeta al límite de cuatro años y, pasado el año de la letra b), obligar al SEPE a ir por la vía judicial en lugar de la administrativa.
Qué puedes alegar (y qué no te va a servir)
Sirve discutir el importe: el reintegro solo cabe por el exceso (art. 34.3 del RD 625/1985). Sirve discutir la base reguladora y la duración reconocida, porque son la materia prima del cálculo. Sirve mirar la fecha: si han pasado más de cuatro años desde el cobro, la obligación está prescrita (art. 55.3); y si ha pasado más de un año desde una resolución que no impugnaste, sin error aritmético ni dato mal declarado por ti, el cauce administrativo no es el que corresponde. Y sirve el umbral mínimo: el artículo 33.3 bis permite no iniciar el procedimiento cuando la deuda baja de la cantidad que fije el Ministerio, que la Orden TES/293/2025 sitúa en «el 3 por 100 del Indicador Público de Renta de Efectos Múltiples (IPREM) mensual». Es una facultad del SEPE, no un derecho tuyo, y las deudas pequeñas del mismo deudor pueden acumularse para superarlo.
No sirve alegar buena fe para librarte del reintegro. El artículo 55.1 obliga a reintegrar a quien haya percibido indebidamente la prestación, sin matices; la «buena fe probada» del 55.2 exonera a otros, a quienes «por acción u omisión hayan contribuido a hacer posible la percepción indebida» y responden subsidiariamente contigo. Tampoco sirve no haber sabido que había que avisar: el artículo 299.1.h) obliga a «solicitar la baja en las prestaciones por desempleo cuando se produzcan situaciones de incompatibilidad, suspensión o extinción del derecho», y en el momento en que se producen.
Si el cobro indebido viene de que la empresa declaró mal tus datos, el artículo 33.3 del RD 625/1985 permite al SEPE exigir el reintegro al empresario responsable en los supuestos de las letras a), c) y e) del artículo 23.1 de la Ley de Infracciones y Sanciones en el Orden Social. Esa vía no suspende la tuya, pero conviene decirlo en las alegaciones. Y si lo que está mal es el documento, antes de discutir la deuda vale la pena corregir el error del certificado de empresa.
Cómo se recurre, paso a paso
La resolución que exige el reintegro no se recurre directamente en un juzgado. El artículo 33.4 del RD 625/1985 remite al circuito general: cabe «interponer, en el plazo de treinta días contados a partir del día siguiente al de la notificación, reclamación previa en los términos establecidos en el artículo 71 de la Ley reguladora de la jurisdicción social».
Ese artículo 71 marca los tres tiempos: la reclamación previa se interpone «en el plazo de treinta días desde la notificación» (apartado 2); el SEPE «deberá contestar expresamente a la misma en el plazo de cuarenta y cinco días» y, si no lo hace, «se entenderá denegada la reclamación por silencio administrativo» (apartado 5); y la demanda «habrá de formularse en el plazo de treinta días» desde la denegación, expresa o por silencio (apartado 6). Guarda el justificante de presentación: el apartado 7 dice que «deberán acompañarse inexcusablemente con la demanda».
Una advertencia: la reclamación previa no es, por sí misma, una solicitud de fraccionamiento. Si discutes la deuda y además no puedes pagarla, son dos escritos distintos.
Lo que no hemos podido verificar
- La cuantía en euros del umbral mínimo. La última Ley de Presupuestos que fijó el IPREM es la de 2023 (Ley 31/2022, disposición adicional nonagésima: «el IPREM mensual, 600 euros») y no hemos encontrado norma posterior que lo cambie, lo que no es lo mismo que no exista. Con ese IPREM el umbral serían 18 euros, pero no damos la cifra como verificada para 2026.
- Qué pasa si el SEPE se pasa de los seis meses del artículo 33.1.b). La norma no dice qué efecto tiene incumplirlo y no hemos localizado criterio oficial publicado: no afirmamos que la deuda caduque.
- El expediente sancionador que a veces acompaña a un cobro indebido es otro procedimiento, con su propio recurso: no lo tratamos aquí.
- Los tipos de interés de demora del fraccionamiento cambian cada año y no los hemos comprobado hoy.
Las citas se han releído en el consolidado del BOE el 10 de octubre de 2026: el de la Ley General de la Seguridad Social llevaba última actualización publicada el 3 de octubre de 2026 y el de la Ley 36/2011, el 30 de abril de 2025. Comprueba la fecha antes de apoyarte en una cita vieja.