
Descargar esta infografía (PNG)
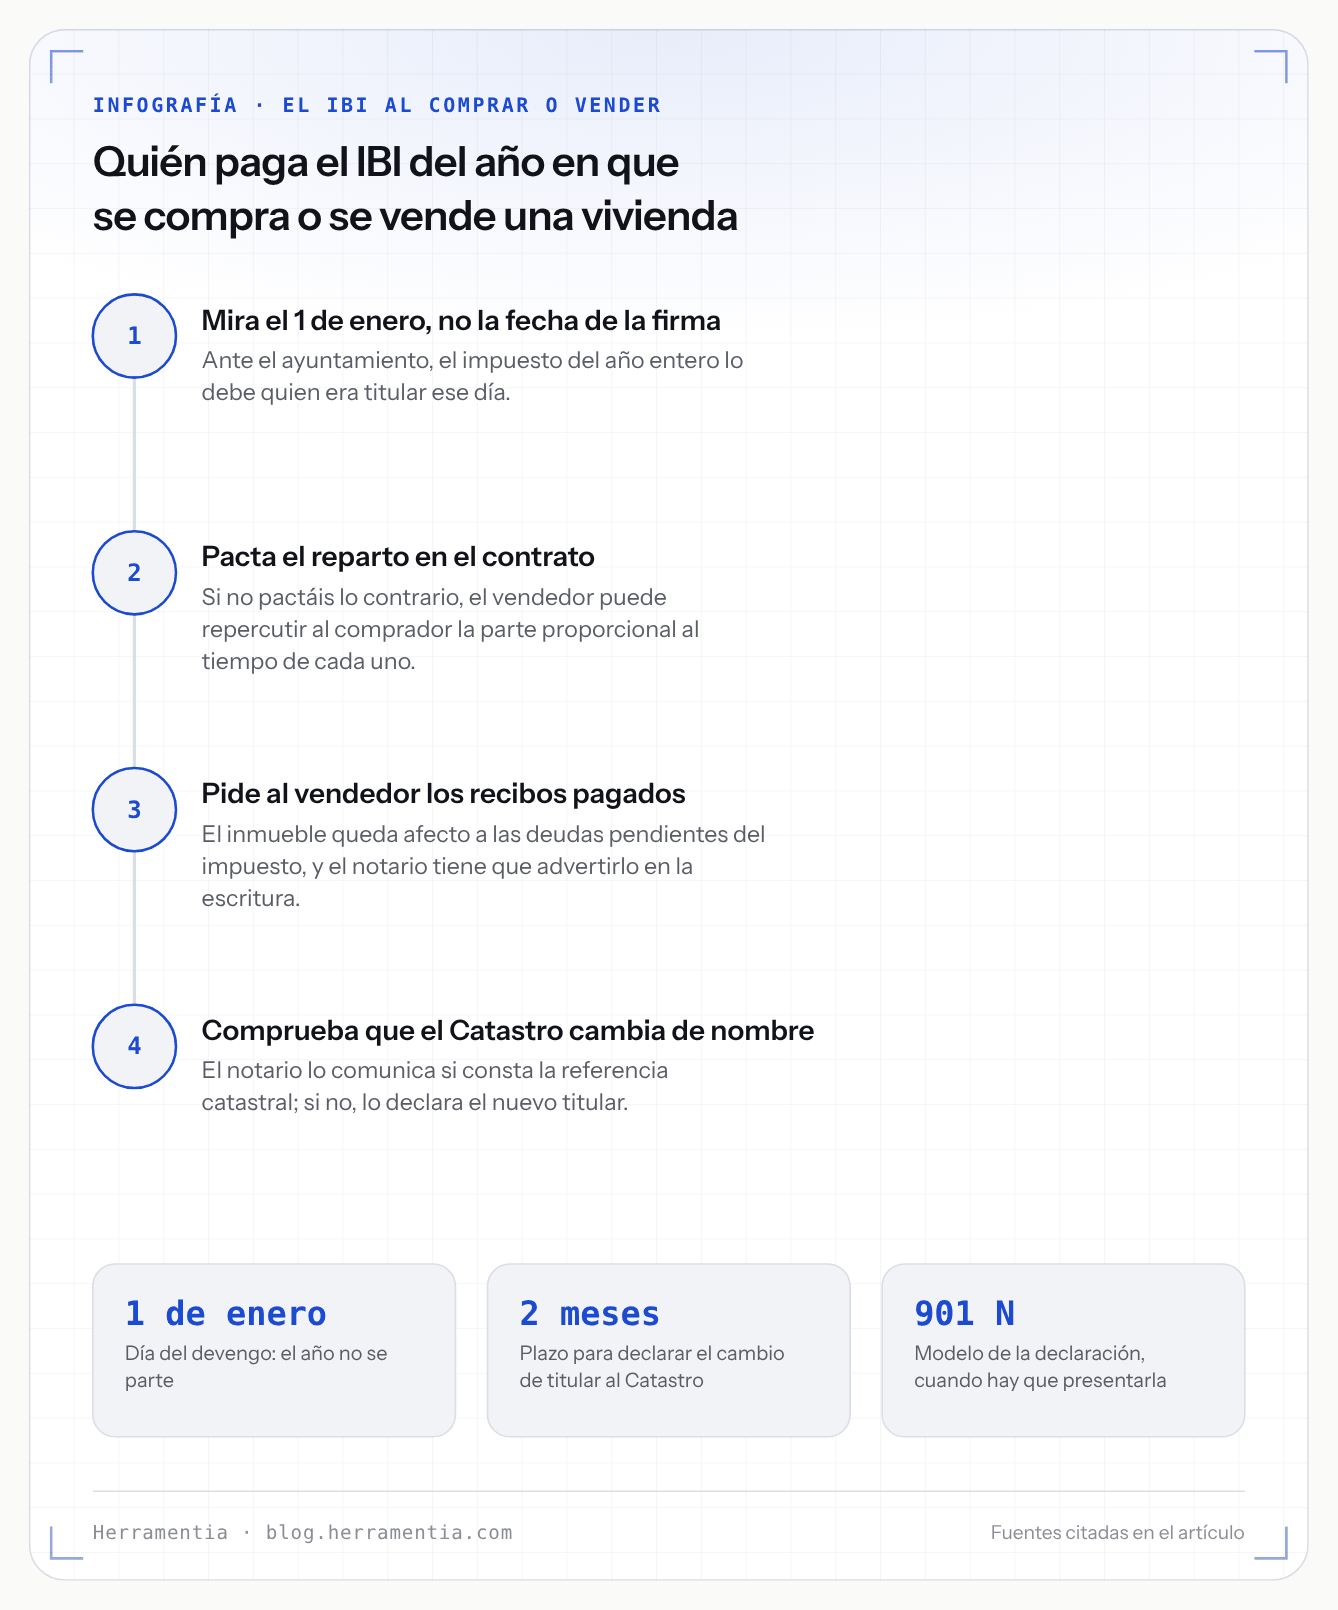
Ante el ayuntamiento paga quien era titular el 1 de enero
El IBI no se parte por meses cuando se vende una vivienda. Frente al ayuntamiento, el impuesto de todo el año lo debe una sola persona: quien era titular del derecho gravado el día del devengo.
El texto refundido de la Ley Reguladora de las Haciendas Locales lo resuelve en dos frases. Su artículo 75 dice que «el impuesto se devengará el primer día del período impositivo» y que «el período impositivo coincide con el año natural». Es decir, el 1 de enero. Y el artículo 63.1 señala como sujeto pasivo a quien «ostente la titularidad del derecho que, en cada caso, sea constitutivo del hecho imponible de este impuesto».
Si firmáis el 15 de marzo de 2026, el IBI de 2026 es del vendedor ante el ayuntamiento, aunque haya sido dueño dos meses y medio. Y el de 2027 será entero del comprador, aunque compre el 30 de diciembre de 2026. No hay liquidaciones partidas ni dos recibos: la ley del impuesto no conoce el prorrateo.
Esa misma fecha manda sobre cuándo se nota el cambio. El artículo 75.3 añade que los hechos que deben declararse o comunicarse al Catastro «tendrán efectividad en el devengo de este impuesto inmediatamente posterior al momento en que produzcan efectos catastrales». Una compra de marzo que llega al Catastro en mayo se refleja en el recibo del año siguiente, no en el de este.
El prorrateo entre comprador y vendedor sí existe, pero es privado
Quién debe el recibo y quién acaba pagando el gasto son dos preguntas distintas. La segunda es terreno de vuestro contrato, y el artículo 63.2 abre expresamente esa puerta: lo del apartado anterior se aplica «sin perjuicio de la facultad del sujeto pasivo de repercutir la carga tributaria soportada conforme a las normas de derecho común».
Durante años se entendió que esa repercusión exigía pacto expreso en el contrato. La sentencia de la Sala de lo Civil del Tribunal Supremo de 15 de junio de 2016 (recurso 2110/2014, ponente Francisco Javier Arroyo Fiestas) fijó lo contrario, en estos términos: «declara como doctrina jurisprudencial que el art. 63.2 de la Ley de Haciendas Locales se ha de interpretar de forma que, en caso de ausencia de pacto en contrario, el vendedor que abone el IBI podrá repercutirlo sobre el comprador, en proporción al tiempo en que cada una de las partes haya ostentado la titularidad dominical y por el tiempo que lo sea».
La regla queda, pues, al revés de lo que mucha gente cree: no hay que pactar la repercusión para que exista, hay que pactar lo contrario para excluirla. El reparto se hace por tiempo de titularidad, y el momento que la sentencia toma como frontera es la entrega del inmueble. No hemos leído el original de esa sentencia: lo que dice el párrafo anterior está cotejado en tres fuentes secundarias y lo explicamos al final.
Quién responde de qué
| Pregunta | Respuesta | Dónde está |
|---|---|---|
| ¿Quién debe el IBI del año de la venta? | El titular a 1 de enero, normalmente el vendedor, y por el año entero | Arts. 63.1 y 75.1 y 75.2 TRLRHL |
| ¿Se puede repartir entre las partes? | Sí, en proporción al tiempo de titularidad, salvo pacto en contrario | Art. 63.2 TRLRHL y STS de 15-6-2016 |
| ¿Y si el vendedor dejó recibos sin pagar? | El inmueble queda afecto y el comprador responde con él, de forma subsidiaria | Art. 64.1 TRLRHL y art. 79.1 LGT |
| ¿Quién avisa al Catastro del cambio? | El notario, si consta la referencia catastral; si no, el nuevo titular en dos meses | Arts. 13.2 y 14.1.a) TRLCI y art. 28.2 del RD 417/2006 |
| ¿Desde qué recibo paga el comprador? | Desde el devengo inmediatamente posterior a los efectos catastrales | Art. 75.3 TRLRHL |
Si el vendedor dejó IBI sin pagar, el piso responde
Este es el punto que conviene mirar antes de firmar, y no después. El artículo 64.1 dice que, al cambiar la titularidad por cualquier causa, los inmuebles «quedarán afectos al pago de la totalidad de la cuota tributaria, en régimen de responsabilidad subsidiaria». La Ley General Tributaria lo completa en su artículo 79.1: «Los adquirentes de bienes afectos por ley al pago de la deuda tributaria responderán subsidiariamente con ellos, por derivación de la acción tributaria, si la deuda no se paga».
Subsidiaria no significa inmediata. El artículo 41.5 de la misma ley exige un acto administrativo que declare la responsabilidad, previa audiencia, y «la previa declaración de fallido del deudor principal». Es decir: el ayuntamiento tiene que ir primero contra el vendedor y fracasar. Si al final paga el comprador, el artículo 41.6 le reconoce «derecho de reembolso frente al deudor principal en los términos previstos en la legislación civil».
La ley pone además un aviso en la propia notaría. El mismo artículo 64.1 obliga: los notarios «solicitarán información y advertirán expresamente a los comparecientes en los documentos que autoricen sobre las deudas pendientes por el Impuesto sobre Bienes Inmuebles asociadas al inmueble que se transmite». Si firmas y no recuerdas haber oído nada de eso, merece la pena releer la escritura.
Cambiar la titularidad en el Catastro: quién, cuándo y con qué modelo
La obligación de poner al Catastro al día es del titular, no del ayuntamiento. El artículo 13.2 del texto refundido de la Ley del Catastro Inmobiliario sujeta a los titulares a declarar las alteraciones, «excepto en los supuestos de comunicación previstos en este Capítulo». Y esa excepción es la habitual en una compraventa: según el artículo 14.1.a), la información que remiten notarios y registradores vale como comunicación «siempre que los interesados hayan aportado la referencia catastral» y la operación se formalice en escritura pública o se pida su inscripción en el Registro.
Traducido: en una compraventa normal ante notario, con la referencia catastral en la escritura, el comprador no tiene que presentar nada. Cuando no se cumplan esos requisitos, el artículo 43.2 obliga a notarios y registradores a advertir por escrito «que subsiste la obligación de declarar prevista en el apartado 2 del artículo 13».
Si toca declarar, el modelo es el 901 N, «declaración catastral por alteración de la titularidad y por variación de la cuota de participación en bienes inmuebles», según el artículo 1.1.a) de la Orden EHA/3482/2006. El plazo lo fija el artículo 28.2 del Real Decreto 417/2006: «dos meses contados desde el día siguiente al del hecho, acto o negocio objeto de la declaración», atendiendo «a la fecha de la escritura pública». Se puede presentar en las gerencias del Catastro, en las oficinas del artículo 28.1.b) o en el propio ayuntamiento.
No declarar tiene consecuencia escrita. El artículo 70.a) del texto refundido tipifica como infracción tributaria simple «la falta de presentación de las declaraciones, no efectuarlas en plazo y la presentación de declaraciones falsas, incompletas o inexactas», y el artículo 71.1 la sanciona «con multa de 60 a 6.000 euros». No hemos encontrado ningún dato oficial sobre con qué frecuencia se impone.
El recibo sigue llegando a nombre del vendedor
Es la queja más repetida, y tiene explicación. El artículo 77.5 del TRLRHL dice que el impuesto «se gestiona a partir de la información contenida en el padrón catastral», que se forma anualmente para cada municipio y se remite a las entidades gestoras «antes del 1 de marzo de cada año». Si el cambio llega al Catastro después de que ese padrón esté cerrado, el recibo sale con el titular viejo aunque la escritura sea de hace meses.
Para eso está el artículo 77.7: cuando se acredite «la no coincidencia del sujeto pasivo con el titular catastral», el órgano gestor puede rectificar a efectos de liquidación del ejercicio devengado y debe comunicarlo al Catastro. La liquidación será provisional si no hay convenio de delegación entre el Catastro y el ayuntamiento. La gestión del IBI es municipal por el artículo 77.1, así que esa corrección se pide en el ayuntamiento, no en el Catastro. Si lo que hay detrás es un dato catastral equivocado y ya has pagado de más, el camino es otro y lo contamos en recuperar el IBI pagado de más cuando el Catastro estaba mal.
Lo que no hemos podido verificar
La sentencia del Supremo, no en fuente primaria. El buscador del CENDOJ no sirve documentos desde nuestro entorno, así que la doctrina de la sentencia de 15 de junio de 2016 está cotejada en tres fuentes independientes que la transcriben igual, palabra por palabra: un artículo de la Revista de Contabilidad y Tributación del CEF, el blog del Instituto de Derecho Local de la Universidad Autónoma de Madrid y un comentario de Fiscal Impuestos. Ninguna de las tres da el número de sentencia ni el ECLI, y los datos de recurso y ponente vienen solo de la primera. Cítala por su contenido, no por su número, y no sabemos si hay doctrina posterior que la matice.
Cómo se calcula el prorrateo. Ninguna norma dice si se cuenta por días o por meses, ni quién redondea. La sentencia habla de proporción al tiempo de titularidad y nada más.
Las ordenanzas municipales. El plazo de pago, las domiciliaciones y los fraccionamientos los fija cada ayuntamiento, y no hemos leído ninguna ordenanza. Lo de arriba es la ley estatal.
Y una última comprobación que no es de esta guía pero conviene hacer el mismo día: que el recibo que recibas esté bien calculado. Los números encadenados del documento están explicados en cómo leer el recibo del IBI, y por qué sube cada año aunque el valor catastral no se mueva, en esta otra guía sobre la reducción de nueve años.