
Descargar esta infografía (PNG)
Lo que reparte la ley, concepto a concepto
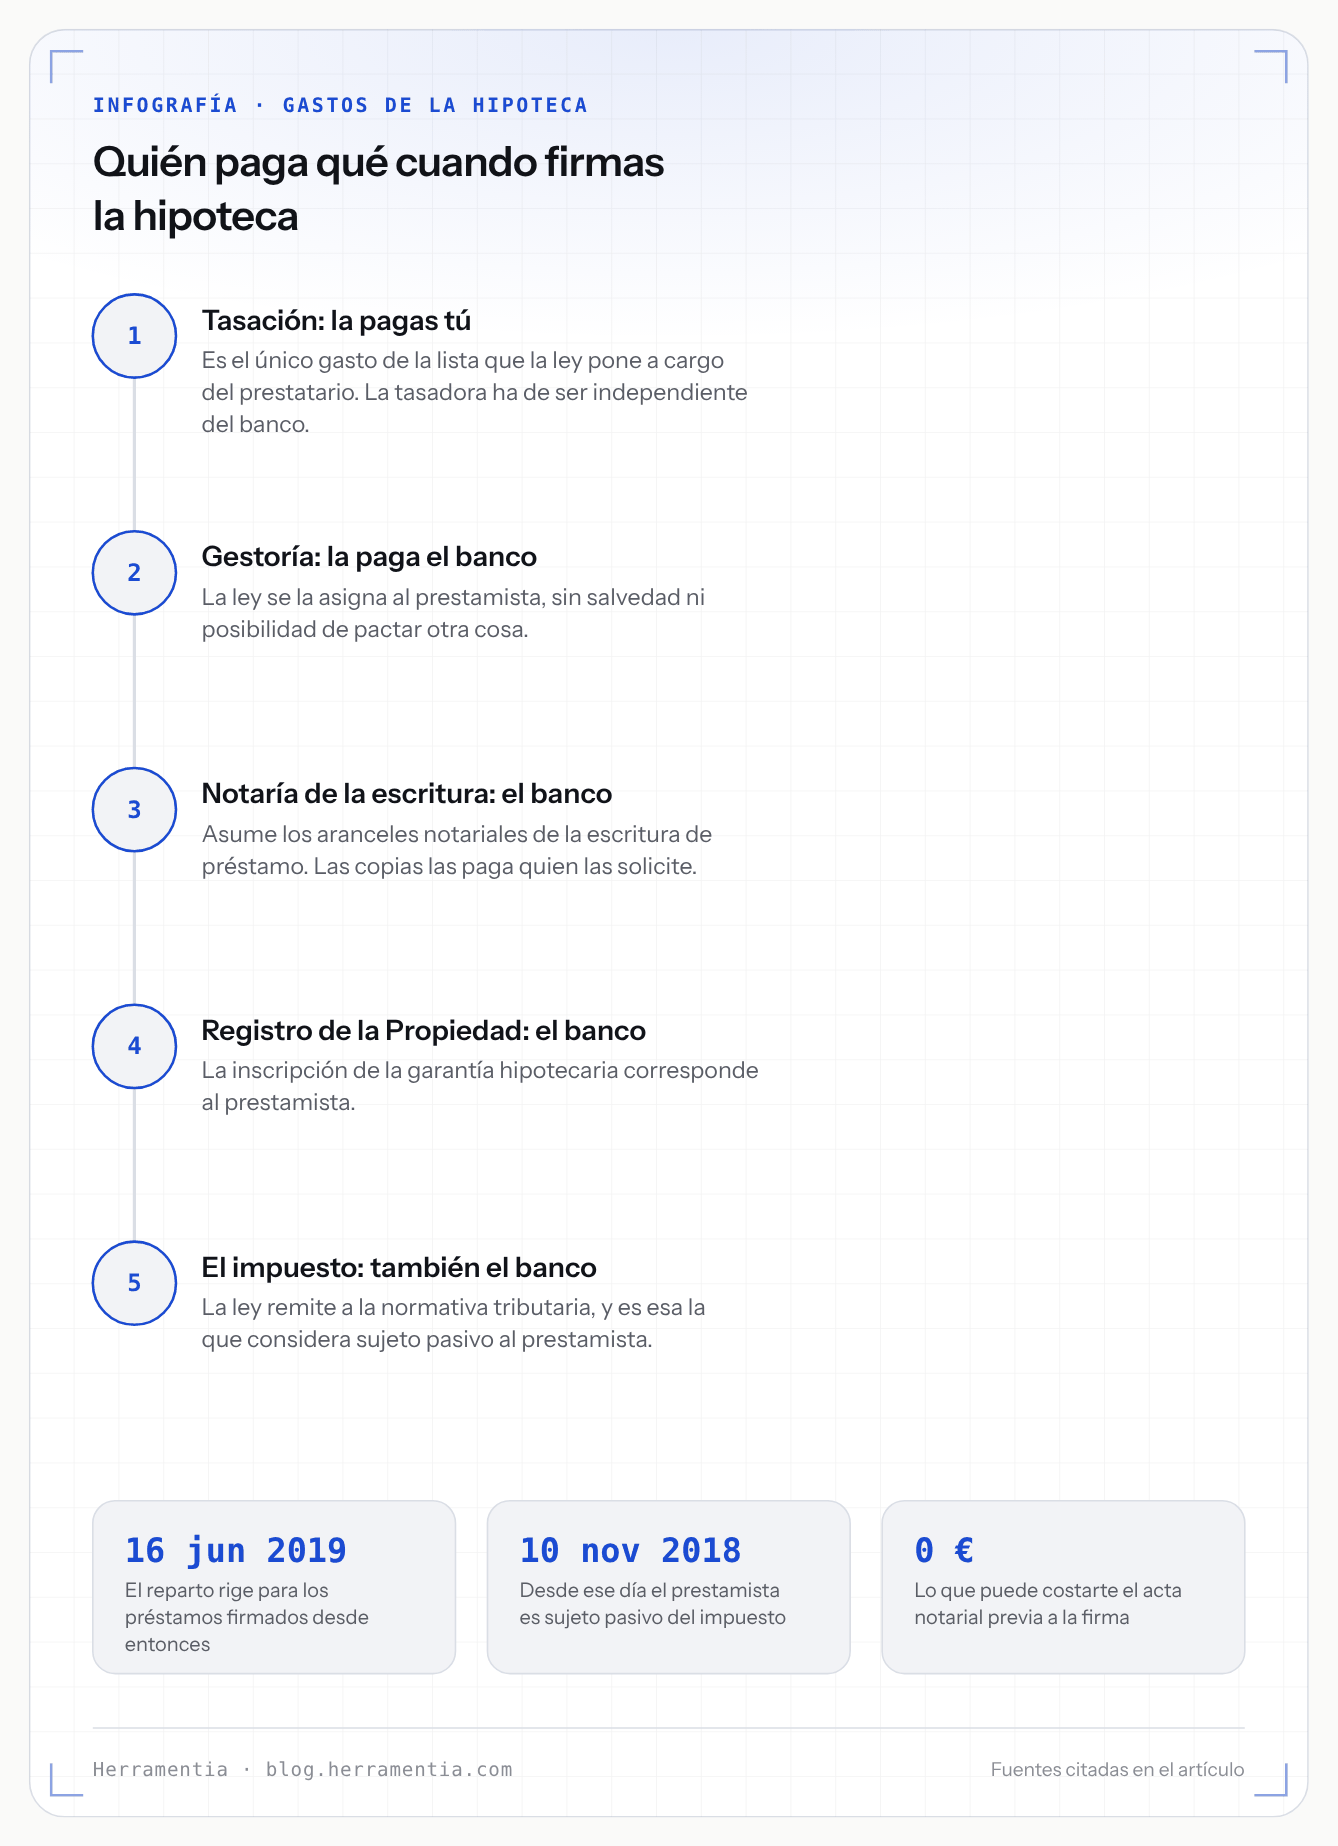
De los gastos que aparecen el día de la firma de una hipoteca, la Ley 5/2019 reguladora de los contratos de crédito inmobiliario reparte cinco, y solo uno queda a tu cargo. No es una recomendación ni un uso del sector: es una lista cerrada dentro de su artículo 14.1.e). Esta es la tabla, con el precepto de cada línea.
| Concepto | Quién lo paga | Dónde lo dice |
|---|---|---|
| Tasación del inmueble | El prestatario, es decir, tú | Art. 14.1.e).i Ley 5/2019 |
| Gestoría | El prestamista | Art. 14.1.e).i Ley 5/2019 |
| Aranceles notariales de la escritura de préstamo | El prestamista | Art. 14.1.e).ii Ley 5/2019 |
| Copias de esa escritura | Quien las solicite | Art. 14.1.e).ii Ley 5/2019 |
| Inscripción de la garantía en el Registro de la Propiedad | El prestamista | Art. 14.1.e).iii Ley 5/2019 |
| Impuesto de actos jurídicos documentados de la escritura de préstamo | El prestamista | Art. 29, párrafo segundo, del texto refundido del ITPAJD |
| Acta notarial previa a la firma | Nadie: no genera coste arancelario | Art. 15.8 Ley 5/2019 |
La tasación es, por tanto, el único de la lista que te corresponde. Cuánto cuesta y qué caducidad tiene es otra conversación, y la contamos en la guía sobre la tasación y el certificado energético que te pide el banco.
El texto exacto del artículo 14.1.e)
Conviene leerlo literal, porque está escrito en cuatro incisos muy cortos y cada uno dice una cosa distinta. El consolidado del BOE lo recoge así, en su versión actualizada a 7 de octubre de 2026:
«i. Los gastos de tasación del inmueble corresponderán a prestatario y los de gestoría al prestamista.
ii. El prestamista asumirá el coste de los aranceles notariales de la escritura de préstamo hipotecario y los de las copias los asumirá quien las solicite.
iii Los gastos de inscripción de las garantías en el registro de la propiedad corresponderán al prestamista.
iv. El pago del impuesto de transmisiones patrimoniales y actos jurídicos documentados se realizará de conformidad con lo establecido en la normativa tributaria aplicable.»
Lo transcribimos tal cual, con sus dos descuidos de imprenta: el inciso i dice «corresponderán a prestatario», sin el artículo, y el inciso iii aparece sin su punto. No cambian el sentido, pero en el BOE el literal está así.
Ese artículo no se ha tocado desde 2019: la ficha de referencias posteriores del BOE recoge cambios en el artículo 23.6, una disposición adicional nueva y un artículo 25 bis añadido este otoño, pero ninguno en el 14.
El impuesto es el único que la Ley 5/2019 no reparte por sí misma
Es el detalle que más confusión genera, y merece la pena entenderlo. El inciso iv no dice que lo pague el banco: dice que el pago se hará «de conformidad con lo establecido en la normativa tributaria aplicable». La ley hipotecaria no asigna ese gasto, lo remite. Quien lo asigna es el artículo 29 del texto refundido del impuesto sobre transmisiones patrimoniales y actos jurídicos documentados, cuyo párrafo segundo dice:
«Cuando se trate de escrituras de préstamo con garantía hipotecaria, se considerará sujeto pasivo al prestamista.»
Ese párrafo lo introdujo el Real Decreto-ley 17/2018, publicado en el BOE del 9 de noviembre de 2018, que entró en vigor «el día siguiente al de su publicación» y se aplica, según su artículo único, «a los hechos imponibles devengados a partir de la entrada en vigor de este real decreto-ley». Es decir: desde el 10 de noviembre de 2018, y no antes. Hemos comprobado en la ficha del BOE que ninguna norma posterior ha vuelto a tocar el artículo 29.
El mismo real decreto-ley añadió una pieza que casi nadie menciona: su disposición final primera metió una letra m) en el artículo 15 de la Ley del Impuesto sobre Sociedades que convierte ese impuesto en gasto no deducible para el banco. Lo paga y no se lo puede deducir.
Lo que esta guía no puede darte es la cuantía. El tipo de gravamen de esa modalidad lo aprueba cada comunidad autónoma, y el artículo 31.2 del texto refundido solo fija un 0,50 % subsidiario «si la Comunidad Autónoma no hubiese aprobado el tipo». No hemos leído ninguna norma autonómica para esta guía, así que no damos porcentajes por comunidad.
Las copias y el asesoramiento: los dos matices del notario
El notario aparece dos veces, y conviene separarlas. Los aranceles de la escritura de préstamo son del banco, sin matices. Las copias, en cambio, las paga «quien las solicite»: si pides una copia autorizada para tu archivo o para un trámite posterior, ese coste es tuyo. No es un cobro irregular, es lo que dice el inciso ii.
La segunda aparición es gratuita por ley. Antes de firmar tienes derecho a una visita al notario que tú elijas, y el artículo 14.1.g) obliga al banco a advertírtelo: debe informarte «de la obligación de recibir asesoramiento personalizado y gratuito del notario que elija el prestatario para la autorización de la escritura pública del contrato de préstamo». De esa visita sale un acta previa, y el artículo 15.8 cierra la cuestión en una línea: «El acta donde conste la entrega y asesoramiento imparcial al prestatario no generará coste arancelario alguno.» Si en tu liquidación aparece un cargo por ese acta, está mal.
Qué parte de lo que se paga por un documento la fija de verdad una norma lo medimos en el informe sobre precio oficial y precio real. El arancel concreto del notario en una compraventa es materia de otra guía.
Esto es la hipoteca, no la compra de la casa
Es la confusión más frecuente. Todo lo anterior se refiere a la escritura de préstamo. Los gastos de la compraventa —la escritura de la casa, su impuesto, su inscripción— siguen otra norma y otra lógica. El artículo 1455 del Código Civil dice:
«Los gastos de otorgamiento de escrituras serán de cuenta del vendedor, y los de la primera copia y los demás posteriores a la venta serán de cuenta del comprador, salvo pacto en contrario.»
Fíjate en el final: «salvo pacto en contrario». Ahí la ley sí admite que las partes acuerden otra cosa, y en la práctica casi siempre se acuerda. En el reparto del artículo 14.1.e) no hay ninguna cláusula de ese tipo: está escrito en futuro imperativo y sin salvedad. Son dos regímenes distintos en la misma mañana y en la misma notaría.
Dos cosas que no te pueden cobrar aparte
El artículo 14 trae además dos límites a los cobros del banco que se olvidan con facilidad. El apartado 3 permite repercutir gastos o cobrar comisiones solo «por servicios relacionados con los préstamos que hayan sido solicitados en firme o aceptados expresamente por un prestatario o prestatario potencial y siempre que respondan a servicios efectivamente prestados o gastos habidos que puedan acreditarse». Un concepto que no puedas identificar como servicio pedido y prestado es, al menos, una pregunta legítima.
El apartado 4 va más lejos con la comisión de apertura: «se devengará una sola vez y englobará la totalidad de los gastos de estudio, tramitación o concesión del préstamo u otros similares inherentes a la actividad del prestamista ocasionada por la concesión del préstamo». Si en tu liquidación hay una comisión de apertura y además un cargo por estudio o por tramitación, las dos cosas no caben. Las comisiones del otro extremo de la vida del préstamo, las de amortizar antes de tiempo, tienen sus propios topes y las contamos en la guía sobre la comisión de amortización anticipada.
Si tu hipoteca es anterior a la entrada en vigor de la ley
La disposición transitoria primera es tajante en su apartado 1: «Esta Ley no será de aplicación a los contratos de préstamo suscritos con anterioridad a su entrada en vigor.» La Ley 5/2019 se publicó en el BOE del 16 de marzo de 2019 y su disposición final decimosexta dice que entraría en vigor «a los tres meses de su publicación»; esa cuenta la hacemos nosotros, y da el 16 de junio de 2019.
El apartado 2 abre una puerta importante: las previsiones de la ley «resultarán de aplicación a aquellos contratos celebrados con anterioridad si son objeto de novación o de subrogación con posterioridad a su entrada en vigor», y en ese caso el banco debe informarte en los términos del artículo 14 de lo que haya cambiado respecto de lo contratado al principio. Si cambias de banco o renegocias, el reparto entra en juego.
El propio artículo 14.1.e) añade una regla que no te afecta a ti pero explica cómo se liquida entre entidades: en una subrogación conforme a la Ley 2/1994, «el prestamista subrogado deberá ser reintegrado por el prestamista subrogante en la parte proporcional del impuesto y los gastos» que le tocaron al constituir el préstamo, con dos reglas de cálculo que el artículo detalla.
Cómo comprobarlo en tus papeles
No hace falta esperar a la notaría. El artículo 14.1 exige que el banco te entregue, con diez días naturales de antelación como mínimo, una copia del proyecto de contrato que incluya «de forma desglosada, la totalidad de los gastos asociados a la firma del contrato», y su letra e) exige además «información clara y veraz de los gastos que corresponden al prestamista y los que corresponden al prestatario».
La comprobación es sencilla y tienes diez días para hacerla: coge el desglose, tacha la tasación —que es tuya— y mira que todo lo demás esté a cargo del banco, salvo las copias que tú hayas pedido. Si algún concepto de notaría, registro o gestoría figura a tu nombre, ahí hay algo que preguntar antes de firmar.
Lo que no hemos podido verificar
Las dos fechas son un cálculo nuestro. Las normas dicen «a los tres meses de su publicación» y «el día siguiente al de su publicación», no una fecha. El 16 de junio de 2019 y el 10 de noviembre de 2018 salen de esos literales y de las fechas de publicación en el BOE, que sí hemos comprobado.
El tipo del impuesto. Lo aprueba cada comunidad autónoma y no hemos leído ninguna norma autonómica. Solo damos el 0,50 % subsidiario que fija el artículo 31.2 para el caso de que no lo haya aprobado.
Quién elige la tasadora. El artículo 13 exige que quien tase sea «independiente del prestamista o del intermediario de crédito inmobiliario», pero no dice quién elige. No lo hemos encontrado en la ley.
Qué pasa si el banco incumple el reparto. El artículo 14 no fija por sí mismo una consecuencia para ese incumplimiento, y no hemos leído en fuente primaria ninguna resolución judicial sobre contratos posteriores a 2019. No afirmamos qué decidiría un tribunal.
Los importes. No hay precio oficial de una gestoría ni de una tasación, así que no damos ninguna cifra de lo que cuestan.