
Descargar esta infografía (PNG)
La respuesta corta: tres documentos de identificación, y uno es nuevo
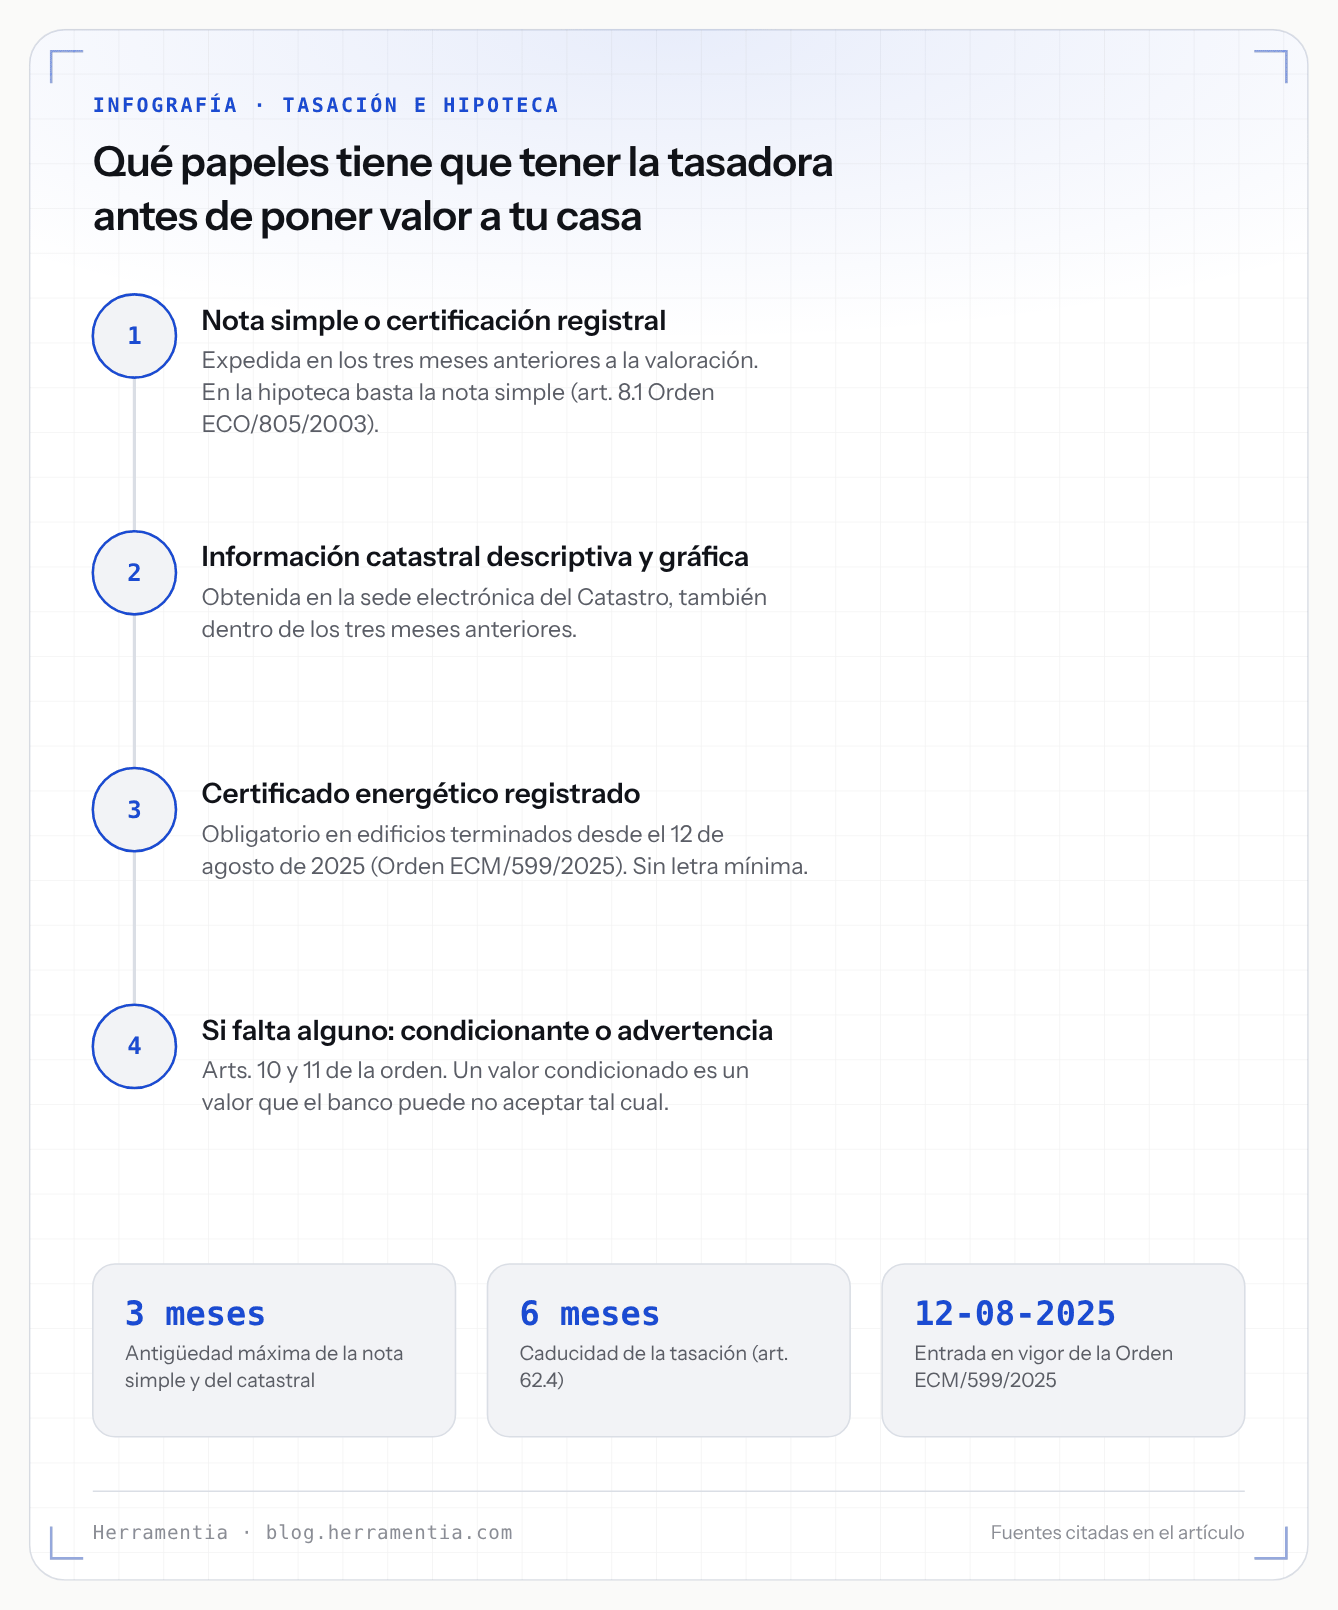
Para tasar una vivienda terminada con destino a una hipoteca, la tasadora tiene que haber dispuesto antes de tres documentos: una nota simple o certificación registral expedida en los tres meses anteriores a la valoración, el documento con la información catastral descriptiva y gráfica de la sede electrónica del Catastro, también dentro de los tres meses, y el certificado de eficiencia energética del inmueble debidamente registrado. Los dos primeros llevan ahí años; el tercero entró el 12 de agosto de 2025, y es el que casi nadie tiene preparado cuando empieza el trámite.
La lista exacta: lo que dice el artículo 8.1
La norma que gobierna las tasaciones hipotecarias en España es la Orden ECO/805/2003, sobre normas de valoración de bienes inmuebles. Su artículo 8 se llama «Documentación necesaria» y el párrafo segundo del apartado 1 dice, literalmente, en el texto consolidado del BOE:
«Entre los documentos a los que se refiere el párrafo anterior se incluirá la certificación registral acreditativa de la titularidad y cargas del inmueble, así como de su descripción completa, expedida dentro de los tres meses anteriores a la fecha de la valoración, o sus equivalentes legales en soportes alternativos; y el documento con la información catastral descriptiva y gráfica del inmueble obtenido directamente a través de la sede electrónica asociada del Catastro dentro de los tres meses anteriores a la fecha de la valoración. Cuando se trate de edificios terminados, se incluirá el certificado de eficiencia energética del inmueble debidamente registrado.»
Para edificios en construcción o en proyecto el mismo párrafo pide el certificado más la copia de la solicitud de inscripción, «debiendo ser coincidentes sus datos».
El párrafo siguiente contiene el atajo que se usa en casi todas las hipotecas: para la finalidad del artículo 2.a) de la orden —garantía hipotecaria de préstamos de la cartera de cobertura de títulos hipotecarios—, «la certificación registral podrá ser sustituida por original o copia de nota simple registral, expedida dentro de los tres meses anteriores a la fecha de valoración, que contenga al menos la titularidad y descripción completa del inmueble, incluidos en su caso, los derechos reales y las limitaciones del dominio». Por eso lo que se pide es una nota simple y no una certificación: cuestan y dicen cosas distintas, y lo contamos en nota simple frente a certificación registral.
El apartado 2 añade más documentos según el caso: proyecto visado y licencia de obra en edificios en construcción, cédula de calificación en vivienda protegida, contrato de arrendamiento y último recibo de la renta si el piso está alquilado, estatutos de la comunidad en locales y garajes. No es la misma lista para todos: son los que correspondan a tu inmueble.
Qué cambió el 12 de agosto de 2025
El cambio viene de la Orden ECM/599/2025, de 10 de junio, publicada en el BOE el 12 de junio de 2025 y en vigor a los dos meses, es decir, el 12 de agosto de 2025. Toca tres cosas que importan aquí:
- Mete el certificado energético en la documentación obligatoria (modifica el apartado 1 del artículo 8).
- Añade un principio de sostenibilidad a la lista de principios de la orden: la nueva letra k) del artículo 3.1 dice que «los métodos de cálculo del valor del inmueble deben considerar, cuando corresponda, indicadores del efecto que tienen sobre éste los factores de carácter medioambiental», y que se tendrán en cuenta «los riesgos medioambientales y climáticos por los que pudiera verse afectado el inmueble».
- Regula los modelos automatizados de valoración (artículo 15 bis, nuevo), que solo pueden usarse con inmuebles homogéneos en mercados activos.
El consolidado que hemos descargado hoy lleva como última actualización publicada la del 12/06/2025: esa reforma es la última que se le ha hecho.
Por qué el certificado, y por qué justo en la tasación
El razonamiento está escrito en el preámbulo de la propia orden, y es más interesante que el cambio. El Real Decreto 390/2021 ya obliga, en su artículo 17.2, a anexar «una copia del certificado de eficiencia energética debidamente registrado y la etiqueta» al contrato de compraventa. Pero eso ocurre al firmar. Y la orden observa que esa aportación «se produce en el momento de perfeccionamiento del contrato de compraventa, que es posterior al momento de la solicitud y emisión de la tasación del inmueble como garantía para la obtención del préstamo hipotecario, por lo que la tasadora puede no contar con este elemento de información».
Traducido: el documento existía, pero llegaba tarde para quien pone el valor. La reforma lo adelanta al expediente de la tasación, con el argumento de que la eficiencia energética «influye en el coste que los propietarios o arrendatarios tendrán que asumir» y «puede afectar al valor del inmueble».
Lo que la orden no hace es exigir una letra concreta. No hay umbral ni penalización escrita por tener una G: hay un documento que tiene que estar en el expediente. Si lo que te preocupa es la letra, ese es otro asunto y lo tratamos en qué letra de certificado energético necesitas para vender o alquilar.
Si falta un papel: condicionante o advertencia
La orden tiene dos etiquetas para los huecos del expediente, y no son lo mismo.
Condicionante (artículo 10)
Hay condicionante, entre otros casos, cuando no se han podido hacer las comprobaciones mínimas del artículo 7.2 —la primera es «la identificación física del inmueble, mediante su localización e inspección ocular por parte de un técnico competente»— o cuando falta la documentación registral del artículo 8.1, el proyecto visado, la documentación catastral, la licencia de obra o la cédula urbanística. Un valor condicionado es un valor que el banco puede no aceptar tal cual.
Advertencia (artículo 11)
Hay advertencia cuando hay dudas sobre algún dato pero no sobre la identificación: discrepancias entre la realidad física del piso y su descripción registral o catastral que «no induzcan a dudar sobre su identificación o características», o una referencia catastral que no existe o no se puede conocer.
Un detalle que conviene decir con cuidado. En la lista tasada del artículo 10.1.d) el certificado energético no aparece nombrado: se enumeran la documentación registral, el proyecto visado, la documentación catastral, la licencia de obra, la cédula urbanística y el derecho de riego. Tampoco figura en la letra f) del artículo 11. Pero el artículo 10.1.e) es una cláusula general: hay condicionante «cuando no hayan podido cumplirse otras exigencias previstas en la presente Orden». Esa es la lectura literal de los dos artículos tal como están redactados hoy; cómo lo aplica cada sociedad de tasación no lo hemos podido verificar en ninguna fuente oficial.
Los plazos que corren de verdad
- Tres meses de antigüedad máxima de la nota simple o certificación registral y del documento catastral, contados hacia atrás desde la fecha de la valoración (art. 8.1).
- Dos meses como máximo entre la última inspección ocular y la fecha de emisión del informe (art. 62.1).
- Seis meses de vida de la tasación: «los informes y certificados caducarán, necesariamente, a los seis meses contados desde la fecha en que haya sido emitido el informe» (art. 62.4). Si tu operación se alarga más, hay que tasar otra vez.
- Diez años de validez del certificado energético, «excepto cuando la calificación energética sea G, cuya validez máxima será de cinco años» (art. 13.1 del RD 390/2021). Un certificado caducado no es un certificado en vigor.
- Tres meses como máximo entre la visita del técnico y la emisión del certificado energético (art. 6.5 del RD 390/2021).
Quién paga la tasación, y qué puedes aportar tú
Dos reglas de la ley que casi nunca aparecen juntas.
La primera: la tasación la pagas tú. El artículo 14.1.e).i de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, dice que «los gastos de tasación del inmueble corresponderán a prestatario y los de gestoría al prestamista». La misma ley exige, en su artículo 13, que el inmueble se tase «antes de la celebración del contrato de préstamo», por un tasador «independiente del prestamista» y «de conformidad con lo establecido por la Orden ECO/805/2003». Ese es el puente: la documentación de esta guía llega a tu hipoteca porque la Ley 5/2019 remite a esa orden.
La segunda, que tiene casi veinte años y sigue siendo poco conocida: el banco está obligado a aceptar la tasación que le lleves. El artículo tercero bis I) de la Ley 2/1981, de regulación del mercado hipotecario, dice que las entidades de crédito, «incluso aquellas que dispongan de servicios propios de tasación, estarán obligadas a aceptar cualquier tasación de un bien aportada por el cliente, siempre que, sea certificada por un tasador homologado conforme a lo previsto en la presente Ley y no esté caducada según lo dispuesto legalmente». Puede hacer sus comprobaciones, pero «en ningún caso podrá repercutir su coste al cliente que aporte la certificación». El incumplimiento se califica como infracción grave o muy grave. De ahí la importancia del plazo de seis meses: una tasación caducada deja sin efecto ese derecho.
Cómo prepararlo sin sorpresas
El orden que menos tiempo pierde es este: primero el certificado energético, si no lo tienes o está caducado, porque es el único que depende de un tercero que visita la casa y de un registro autonómico; después la nota simple y el documento catastral, que se obtienen el mismo día. Al revés, es fácil que la nota simple se quede vieja esperando al certificado.
Y cuando el banco te entregue la FEIN, comprueba que el importe y el plazo son los que te han contado: la ficha es oferta vinculante y tienes diez días naturales como mínimo antes de firmar. Para comprobar que tu certificado energético está registrado y en vigor, el lector de Certificado de Eficiencia Energética te señala su fecha de registro, su letra y su caducidad.
Lo que no hemos podido verificar
- Cómo trata cada sociedad de tasación la falta del certificado energético. La lectura literal de los artículos 10 y 11 es la que damos arriba; no hemos encontrado criterio publicado que diga si se formula condicionante, advertencia o ninguna de las dos.
- Cuánto cuesta una tasación. El precio es libre y no hay tarifa oficial publicada, así que esta guía no da ninguna cifra.
- Si tu banco acepta en la práctica una tasación que le lleves. La obligación legal es clara; con qué frecuencia se cumple sin discusión no lo sabemos, porque no hay estadística pública.
- Qué pide cada comunidad autónoma para registrar el certificado. El registro es autonómico; el RD 390/2021 fija el marco, no el trámite.
Las citas se han releído hoy, 9 de octubre de 2026, en los textos consolidados del BOE: Orden ECO/805/2003 (12/06/2025), Orden ECM/599/2025, RD 390/2021 (23/07/2025), Ley 5/2019 (07/10/2026) y Ley 2/1981 (22/12/2021).