
Descargar esta infografía (PNG)
Lo primero: el banco solo puede cobrarte en tres supuestos
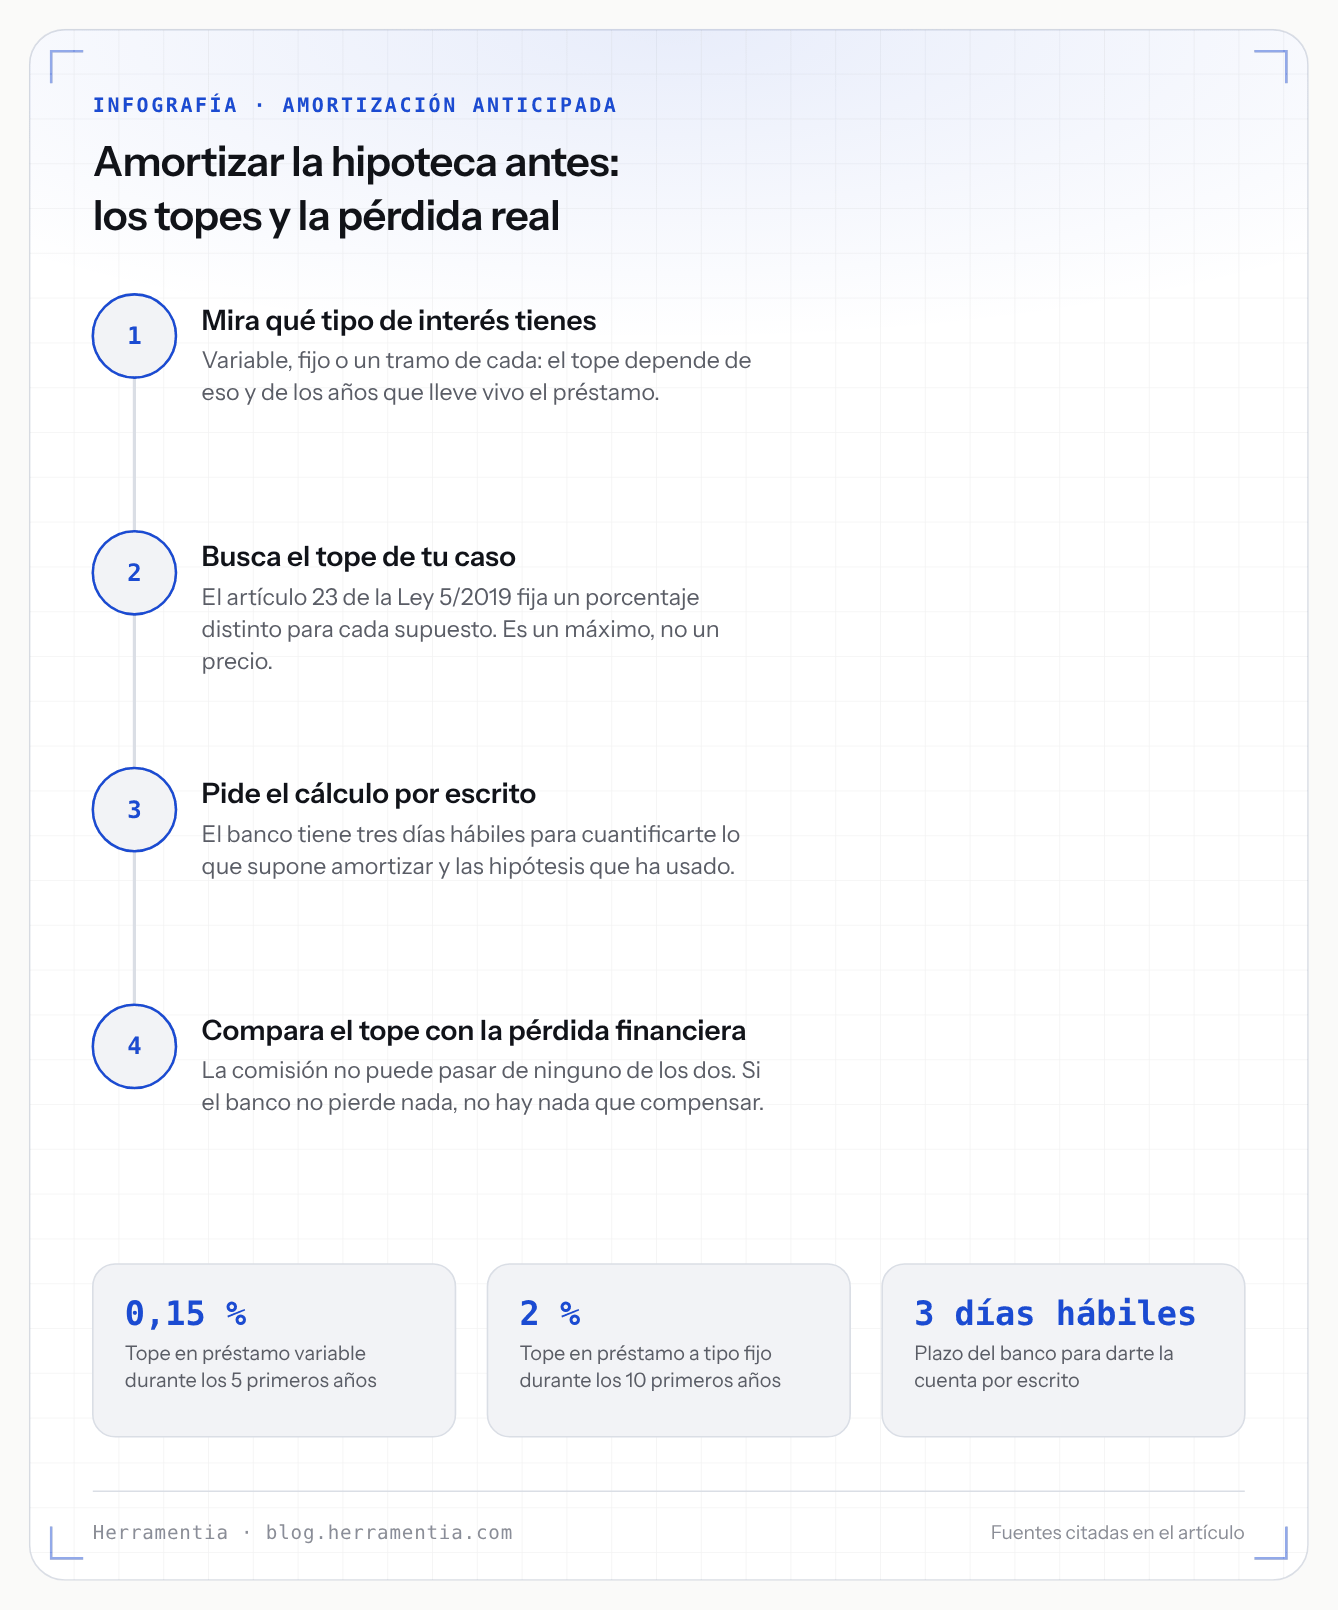
El artículo 23 de la Ley 5/2019, en su redacción vigente del texto consolidado del BOE actualizado el 7 de octubre de 2026, empieza por el derecho: puedes reembolsar «en cualquier momento anterior a la expiración del término pactado», del todo o en parte. Lo único que se puede pactar es un preaviso, y no mayor de un mes.
Después viene la frase que conviene tener a mano cuando alguien te hable de penalizaciones. El apartado 4 dice que el prestamista «no podrá cobrar compensación o comisión por reembolso o amortización anticipada total o parcial en los préstamos en supuestos distintos de los previstos en los tres apartados siguientes». Es una lista cerrada: si tu caso no encaja en los apartados 5, 6 o 7, no hay comisión que valga, esté o no escrita en la escritura.
Y hay un tercer derecho que casi nadie reclama. El apartado 3 te da una reducción del coste total del préstamo por los intereses y gastos del plazo que quedaba, y añade que se extingue el seguro accesorio del que el banco sea beneficiario, con derecho a que te devuelvan «la parte de prima no consumida».
Los topes, uno por uno
Todos los porcentajes se calculan sobre el capital reembolsado anticipadamente, no sobre el capital pendiente ni sobre el importe inicial del préstamo. Y todos son máximos: el banco puede pactar menos, o nada.
| Tu préstamo | Cuándo | Tope | Dónde lo pone |
|---|---|---|---|
| Variable (o el tramo variable) | 5 primeros años | 0,15 % | Art. 23.5 a) |
| Variable (o el tramo variable) | 3 primeros años | 0,25 % | Art. 23.5 b) |
| Fijo (o el tramo fijo) | 10 primeros años, o desde que se aplica el tipo fijo | 2 % | Art. 23.7 a) |
| Fijo (o el tramo fijo) | Desde ahí hasta el final | 1,5 % | Art. 23.7 b) |
| Pasas de variable a fijo | 3 primeros años | 0,05 % | Art. 23.6 |
| Pasas de variable a fijo | Pasados esos 3 años | Ninguna | Art. 23.6, párrafo 2.º |
Dos detalles que se pierden en los resúmenes. En el préstamo a tipo variable, las dos primeras filas son excluyentes entre sí: el contrato elige una, no las dos. Y en el préstamo a tipo fijo, los diez años del 2 % se cuentan desde el inicio del contrato «o desde el día que resulta aplicable el tipo fijo», que es lo que hace que en una hipoteca mixta el reloj empiece más tarde.
El tope no es el precio: delante manda la pérdida financiera
Aquí está lo que casi ninguna calculadora recoge. Los tres apartados están redactados igual: la comisión «no podrá exceder del importe de la pérdida financiera que pudiera sufrir el prestamista […] con el límite del X por ciento». Son dos techos, no uno. Pagas el menor de los dos, y si no hay pérdida financiera no hay nada que compensar, por mucho que el contrato traiga un porcentaje.
La pérdida financiera la define el apartado 8, y no es una fórmula caprichosa: es «la diferencia negativa entre el capital pendiente en el momento del reembolso anticipado y el valor presente de mercado del préstamo». Ese valor de mercado se calcula actualizando las cuotas que quedan hasta la siguiente revisión del tipo y el capital que quedaría en esa revisión, con el tipo de mercado aplicable al plazo restante. Dicho en corto: el banco compara lo que le quedaba por cobrar contigo con lo que puede sacar prestando ese dinero hoy. Si hoy puede prestarlo igual o mejor, no pierde.
¿Y cuánto es «hoy»? El propio artículo remite al índice que el contrato especifique de entre los que determine el Ministerio, y el Banco de España los publica en el BOE todos los meses. La resolución de 1 de octubre de 2026, con datos de septiembre, da la permuta de intereses (IRS) entre el 3,409 % a dos años y el 3,595 % a quince, y un 3,129 % al plazo de un año. En el mismo mes, el euríbor a doce meses estaba en el 3,247 %. No podemos decirte si en tu caso hay pérdida o no: depende de tu tipo, de cuándo toca tu revisión y de cuánto plazo queda. Lo que sí puedes hacer es pedir la cuenta.
Porque el apartado 2 obliga al banco a dártela. Cuando le comuniques que quieres amortizar, tiene tres días hábiles para entregarte, en papel o en soporte duradero, la información que cuantifique «las consecuencias que tiene para el prestatario la liquidación total o parcial», exponiendo con claridad las hipótesis empleadas, que «deberán ser razonables y justificables». Si lo que recibes es un porcentaje sin cuentas, falta la mitad del documento.
Pasar de variable a fijo: el supuesto que vale para cualquier hipoteca
El apartado 6 cubre la novación del tipo y la subrogación de otro banco cuando el resultado es un tipo fijo, o un primer periodo fijo de al menos tres años, en sustitución de uno variable. El tope baja al 0,05 % y solo durante los tres primeros años de vida del contrato. Pasados esos tres años, el texto es tajante: el prestamista «no podrá exigir compensación o comisión alguna». Y si en la novación no se amortiza capital, tampoco se puede cobrar nada por este concepto.
Lo más útil de todo está en la disposición transitoria primera, apartado 3: «cualquiera que sea el momento en el que se hubiera celebrado el contrato, el prestatario siempre tendrá derecho de reembolso anticipado en el supuesto previsto en el apartado 6 del artículo 23». Es decir, este supuesto no mira la fecha de tu escritura.
Si tu hipoteca es anterior al 16 de junio de 2019
Esa es la fecha en que entró en vigor la Ley 5/2019, según la ficha del propio texto consolidado. Su disposición transitoria primera dice que la ley «no será de aplicación a los contratos de préstamo suscritos con anterioridad», salvo que después se noven o se subroguen, más la excepción del apartado 6 que acabamos de ver.
Para los préstamos sobre vivienda con prestatario persona física firmados desde el 9 de diciembre de 2007 manda la Ley 41/2007, y su vocabulario es distinto a propósito. Su artículo 7 dice que en esos contratos «no podrá cobrarse comisión por amortización anticipada»; lo que sí cabe son dos compensaciones. La compensación por desistimiento del artículo 8 no puede pasar del 0,5 % del capital amortizado en los cinco primeros años ni del 0,25 % después. Y la compensación por riesgo de tipo de interés del artículo 9 solo existe si la cancelación le genera al banco una pérdida de capital: si hay ganancia, el apartado 3 lo prohíbe expresamente, y si estás dentro de un periodo de revisión pactado de doce meses o menos, el apartado 1 la descarta directamente.
Dónde lo ves antes de firmar: la sección 9 de la FEIN
La ficha europea de información normalizada tiene una sección obligatoria para esto. En el anexo I de la ley, la sección «9. Reembolso anticipado» abre diciendo que el préstamo puede reembolsarse anticipadamente y, si procede, recoge una línea de «Comisión de reembolso anticipado» con «el importe o, si no es posible, el método de cálculo». Las instrucciones de la parte B del mismo anexo aprietan más: cuando el importe dependa de varios factores, el banco debe indicar la forma de cálculo y «cuál podría ser su importe máximo o, si este se desconoce, dará un ejemplo ilustrativo».
Si todavía no sabes qué documento es cuál, en qué es la FEIN y para qué sirve está el recorrido completo, y en qué te pide la tasadora antes de firmar, la parte de la oferta que depende de la tasación.
La exención de 2023 y 2024 ya no está en vigor
Durante dos años no se devengó nada. La disposición adicional primera del Real Decreto-ley 19/2022 suspendió el cobro de estas comisiones en los préstamos a tipo variable y en el paso a tipo fijo, y el Real Decreto-ley 8/2023 llevó esa suspensión hasta el 31 de diciembre de 2024. Esa es la fecha que figura hoy en el texto consolidado del BOE, cuya última actualización es de noviembre de 2024. Desde el 1 de enero de 2025, por tanto, vuelve a regir el artículo 23 completo. Si alguien te dice que amortizar sigue siendo gratis por decreto, esa norma caducó.
Lo que no hemos podido verificar
- La orden ministerial que lista los índices. El artículo 23.8 remite a los que determine el titular del Ministerio, y no hemos localizado esa orden; lo que sí hemos leído es la resolución mensual del Banco de España que publica los tipos usados para ese cálculo.
- Si algún banco cobra el tope entero. No hemos encontrado estadística pública que lo diga, ni a favor ni en contra. El título de esta guía se refiere a lo que permite la norma, no a una medición de lo que se factura.
- Jurisprudencia. No citamos ninguna sentencia sobre este artículo: el buscador del Poder Judicial no es accesible desde donde preparamos estas guías y no publicamos lo que no hemos leído en su fuente.
- El camino inverso. La ley regula el paso de variable a fijo; no hemos leído nada que regule un tope propio para pasar de fijo a variable.
- Una prórroga posterior de la suspensión. No consta en el texto consolidado y no la hemos encontrado buscando. «No encontrado» no es «no existe».
Esto es una guía, no asesoramiento jurídico ni financiero: antes de firmar o de amortizar, la cuenta concreta te la tiene que dar tu banco por escrito.