
Descargar esta infografía (PNG)
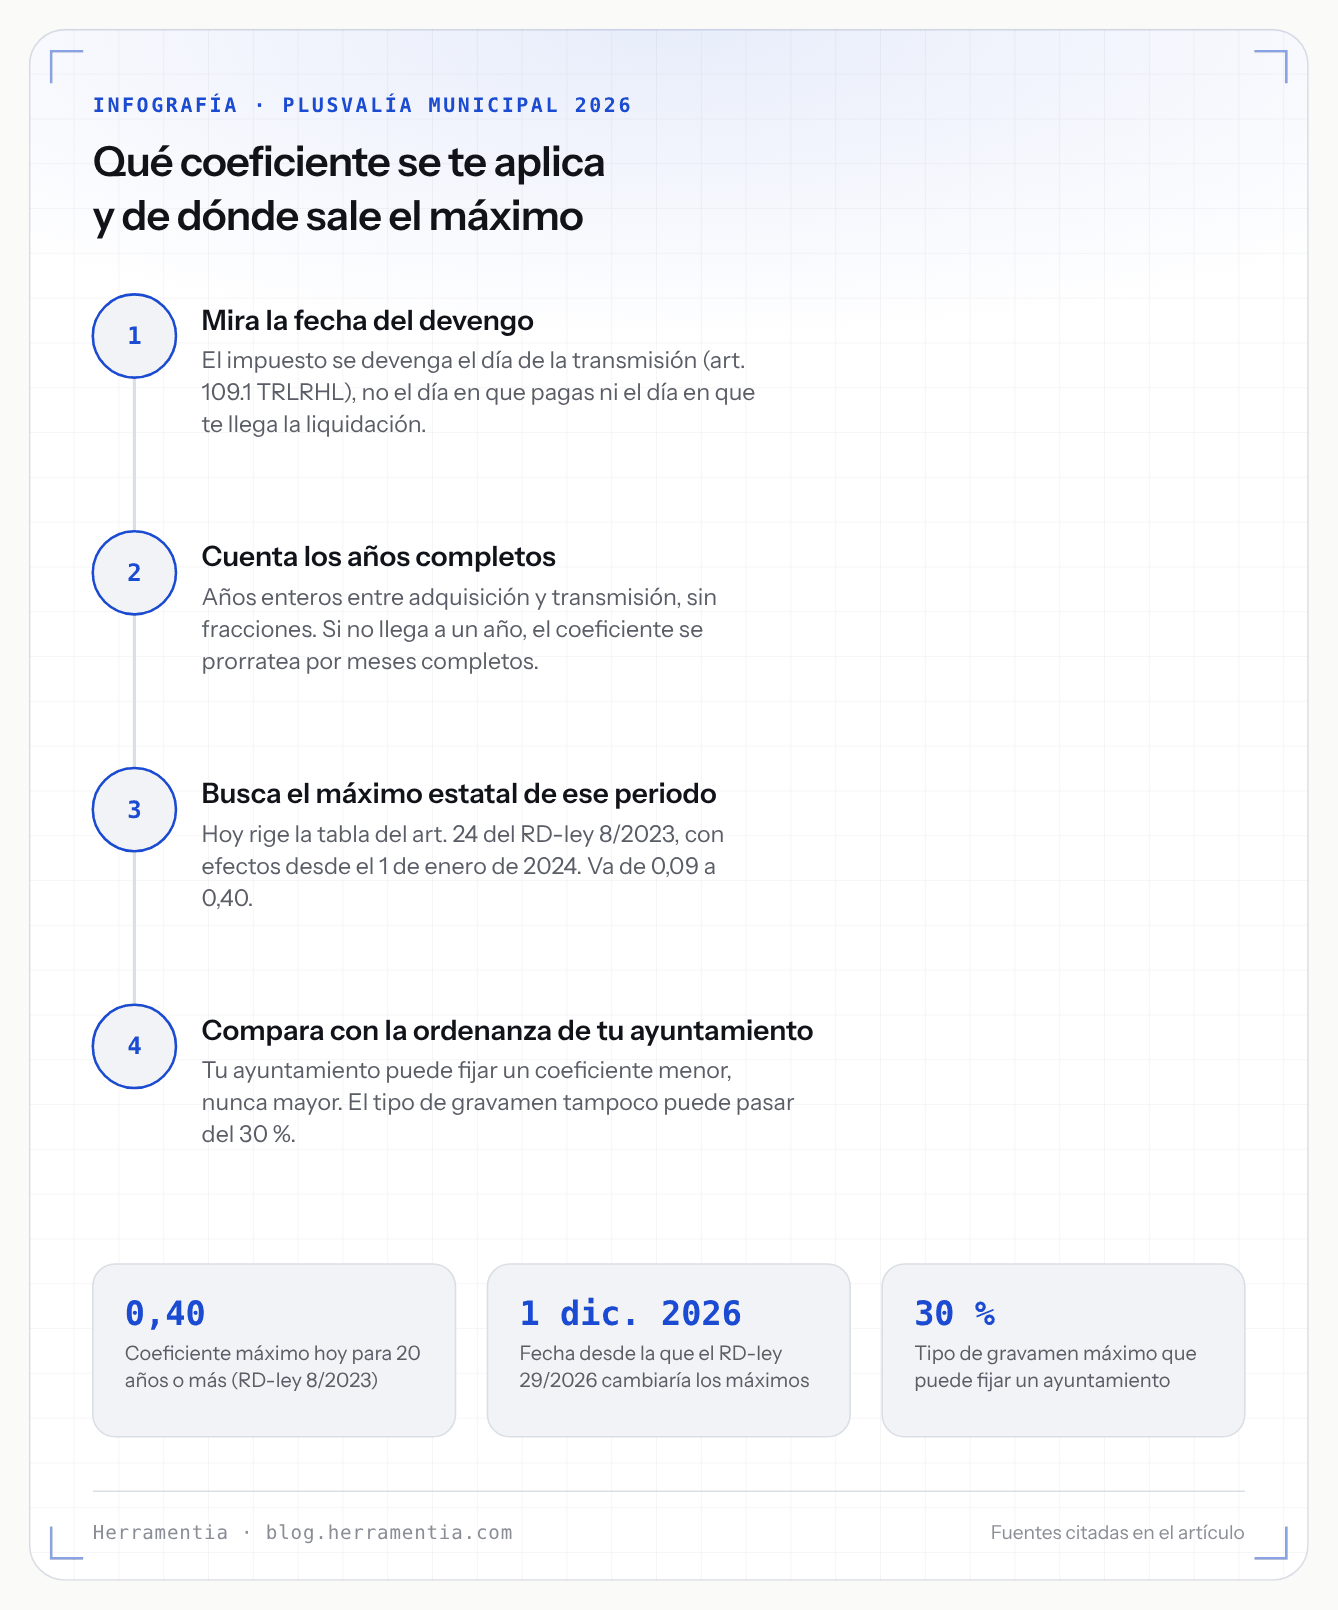
La respuesta corta: en octubre de 2026 se aplican los coeficientes de 2024
Si vendes, heredas o donas hoy un inmueble urbano, el coeficiente máximo que puede aplicarte tu ayuntamiento para calcular la plusvalía municipal es el de la tabla que aprobó el artículo 24 del Real Decreto-ley 8/2023, de 27 de diciembre, «con efectos desde el día 1 de enero de 2024». Esa tabla lleva casi tres años seguidos siendo la vigente, aunque en ese tiempo se haya intentado cambiar tres veces.
El nombre oficial del impuesto es Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, y el coeficiente es la pieza que convierte el valor catastral del suelo en base imponible. Equivocarse de tabla no es un detalle: entre una y otra hay tramos que se multiplican por dos.
La trampa: el texto consolidado del BOE ya muestra otra tabla
Aquí está el problema que hace falta contar antes que nada. Si abres hoy el texto consolidado del TRLRHL y vas al artículo 107.4, el BOE te enseña por defecto la redacción rotulada «Última actualización publicada el 07/10/2026», y esa redacción no contiene la tabla que se aplica hoy: contiene la del Real Decreto-ley 29/2026, de 6 de octubre, cuyo artículo 10 empieza diciendo «Con efectos desde el 1 de diciembre de 2026».
No es un error del BOE: el consolidado se ordena por la entrada en vigor de la norma que modifica —el RD-ley 29/2026 está en vigor desde el 8 de octubre de 2026—, no por la fecha de efectos del artículo concreto. El propio análisis del documento lo dice con todas las letras: modifica «el art. 72 y, con efectos desde el 1 de diciembre de 2026, el art. 107.4». Pero quien copie la tabla de la pantalla sin leer esa línea se llevará unos coeficientes que todavía no se aplican a ninguna transmisión.
La forma de comprobarlo tú mismo, en treinta segundos: en la ficha del texto consolidado, arriba, hay un desplegable «Seleccionar redacción». La redacción anterior, «Modificación publicada el 02/10/2026», es la que rige hoy, y ahí verás la tabla de 2024.
Las dos tablas, una al lado de la otra
Esta es la comparación completa, copiada de las dos fuentes el 13 de octubre de 2026. La columna de la izquierda es la que se aplica a una transmisión de hoy; la de la derecha, la que traería el RD-ley 29/2026 a partir del 1 de diciembre si llega a consolidarse.
| Periodo de generación | Máximo hoy RD-ley 8/2023 |
Desde el 1-12-2026 RD-ley 29/2026 |
|---|---|---|
| Inferior a 1 año | 0,15 | 0,17 |
| 1 año | 0,15 | 0,16 |
| 2 años | 0,14 | 0,16 |
| 3 años | 0,14 | 0,17 |
| 4 años | 0,16 | 0,17 |
| 5 años | 0,18 | 0,19 |
| 6 años | 0,19 | 0,21 |
| 7 años | 0,20 | 0,23 |
| 8 años | 0,19 | 0,24 |
| 9 años | 0,15 | 0,25 |
| 10 años | 0,12 | 0,22 |
| 11 años | 0,10 | 0,18 |
| 12 años | 0,09 | 0,14 |
| 13 años | 0,09 | 0,12 |
| 14 años | 0,09 | 0,11 |
| 15 años | 0,09 | 0,11 |
| 16 años | 0,10 | 0,11 |
| 17 años | 0,13 | 0,11 |
| 18 años | 0,17 | 0,13 |
| 19 años | 0,23 | 0,20 |
| Igual o superior a 20 años | 0,40 | 0,30 |
Comparadas las dos, diecisiete tramos suben y cuatro bajan. Los que bajan son los cuatro más largos: diecisiete, dieciocho, diecinueve y veinte o más años. El que más sube es el de diez años, que pasaría de 0,12 a 0,22. Y el tramo de veinte o más años, que es el más habitual en una herencia, bajaría de 0,40 a 0,30.
Cuatro decretos-leyes y dos derogaciones en veintidós meses
La razón de que la tabla de 2024 siga siendo la vigente está en las notas de vigencia del propio artículo 107, que es el historial completo de lo ocurrido:
- RD-ley 9/2024, de 23 de diciembre (art. 9): nuevos máximos con efectos desde el 1 de enero de 2025. Dejado sin efecto por la Resolución de 22 de enero de 2025, que publica el acuerdo de derogación del Congreso (
BOE-A-2025-1136). - RD-ley 16/2025, de 23 de diciembre (art. 18): nuevos máximos con efectos desde el 1 de enero de 2026. Dejado sin efecto por la Resolución de 27 de enero de 2026 (
BOE-A-2026-2024). - RD-ley 26/2026, de 29 de septiembre (art. 10): nuevos máximos con efectos desde el 1 de diciembre de 2026. Dejado sin efecto por la Resolución de 2 de octubre de 2026, en la que el Congreso, «de conformidad con lo dispuesto en el artículo 86.2 de la Constitución», acordó derogarlo.
- RD-ley 29/2026, de 6 de octubre (art. 10): los mismos máximos, otra vez con efectos desde el 1 de diciembre de 2026. En vigor desde el 8 de octubre y pendiente del trámite del artículo 86.2 de la Constitución.
El preámbulo del RD-ley 29/2026 no disimula de dónde viene: dice que «la aprobación y remisión al Congreso de los Diputados, para su convalidación, de un real decreto-ley, tras la derogación de otro de contenido parcial o sustancialmente coincidente, no es ajena al ordenamiento jurídico y a la práctica gubernamental y parlamentaria».
Lo que no vamos a hacer aquí es predecir el desenlace. Dos intentos anteriores acabaron derogados y este está vivo; cuál de las dos cosas pase esta vez se sabrá cuando se sepa. Si la transmisión es tuya y cae cerca del 1 de diciembre, el único consejo honesto es volver a mirar el artículo 107.4 el día del devengo.
«Máximo» no quiere decir «lo que pagas»
Esta es la confusión que más dinero cuesta. La tabla del artículo 107.4 fija topes: el coeficiente que de verdad se te aplica es el que tenga aprobado la ordenanza fiscal de tu ayuntamiento, que puede ser menor. Hay más de ocho mil ayuntamientos y cada uno fija los suyos. El artículo lo dice así: el coeficiente será «el que corresponda de los aprobados por el ayuntamiento según el periodo de generación del incremento de valor, sin que pueda exceder de los límites siguientes».
Y hay una regla fina que conviene conocer, en el párrafo siguiente del mismo apartado: «Si, como consecuencia de la actualización referida en el párrafo anterior, alguno de los coeficientes aprobados por la vigente ordenanza fiscal resultara ser superior al correspondiente nuevo máximo legal, se aplicará este directamente hasta que entre en vigor la nueva ordenanza fiscal que corrija dicho exceso». Es decir: cuando el máximo baja, el nuevo tope se aplica solo, sin esperar a que el ayuntamiento cambie su ordenanza. Cuando el máximo sube, no pasa nada automáticamente: tu ayuntamiento tendrá que aprobar una ordenanza nueva para subir el suyo.
El tipo de gravamen tiene su propio tope, en el artículo 108.1: «no podrá exceder del 30 por ciento», y el ayuntamiento puede fijar uno solo o uno distinto por cada periodo de generación.
Cómo se construye la cuenta
La base imponible del método objetivo sale de multiplicar el valor del terreno por el coeficiente. El valor del terreno, en una transmisión, «será el que tengan determinado en dicho momento a efectos del Impuesto sobre Bienes Inmuebles» (art. 107.2.a). Es el valor catastral del suelo, no el valor catastral total ni el precio de venta: la plusvalía grava el terreno, nunca la construcción. Ese dato está en tu recibo del IBI, y cómo encontrarlo lo explicamos en Cómo leer tu recibo del IBI sin volverte loco.
Los años se cuentan completos: «sin tener en cuenta las fracciones de año», dice el artículo 107.4. Y si el periodo no llega al año, «se prorrateará el coeficiente anual teniendo en cuenta el número de meses completos». Dos detalles más del mismo apartado: en los supuestos de no sujeción, la fecha de adquisición que cuenta es la del anterior devengo del impuesto; y los ayuntamientos pueden aplicar en su ordenanza un coeficiente reductor sobre el valor catastral «con el máximo del 15 por ciento».
La segunda cuenta: el incremento real
Desde 2021 hay dos formas de calcular la base, y puedes quedarte con la menor. El artículo 107.5 dice que cuando, «a instancia del sujeto pasivo», se constate que el incremento real es inferior a la base calculada por el método objetivo, «se tomará como base imponible el importe de dicho incremento de valor». Las dos palabras que importan son a instancia del sujeto pasivo: nadie lo hace por ti.
El procedimiento está en el artículo 104.5. Hay que declarar la transmisión y aportar los títulos de la compra y de la venta; se comparan valores de suelo, no totales, aplicando «la proporción que represente en la fecha de devengo del impuesto el valor catastral del terreno respecto del valor catastral total»; y no se computan «los gastos o tributos que graven dichas operaciones». Si de esa comparación sale que no hubo incremento, directamente no hay sujeción al impuesto.
Qué fecha manda y qué plazo tienes
El impuesto se devenga el día de la transmisión, no el día en que pagas (art. 109.1). Esa es la fecha que decide qué tabla se te aplica. Los plazos para declarar están en el artículo 110.2: treinta días hábiles en actos entre vivos y seis meses prorrogables hasta un año, a solicitud del sujeto pasivo, por causa de muerte. Si tu ayuntamiento ha establecido la autoliquidación, el ingreso va dentro de esos mismos plazos.
Y si el plazo ya pasó y lo que tienes en la mano es una providencia de apremio, el reloj y los recargos son otros: eso lo cuenta Providencia de apremio: hasta qué día pagas el 10 % y qué pasa si te pasas.
Lo que no hemos podido verificar
- Qué coeficientes aplica tu ayuntamiento. No hay un registro estatal de ordenanzas fiscales. Los máximos de esta guía son los estatales; el tuyo hay que buscarlo en la ordenanza de tu municipio o leerlo en tu propia liquidación.
- Si el RD-ley 29/2026 saldrá adelante. A 13 de octubre de 2026 no consta en el BOE ninguna resolución de convalidación ni de derogación sobre él. Es una ausencia comprobada hoy, no una predicción.
- Qué pasó con las transmisiones de los días en que una tabla derogada estuvo publicada. Entre el 25 de diciembre de 2025 y el 27 de enero de 2026, por ejemplo, el consolidado mostraba los máximos del RD-ley 16/2025. Qué efecto tiene exactamente la derogación posterior sobre un devengo de esos días no lo hemos encontrado resuelto en fuente oficial y no lo damos por sabido.
- Cuántos ayuntamientos aplican el máximo legal de cada tramo. No hemos encontrado estadística pública que lo diga.
- El tratamiento de los tramos intermedios en una herencia con varios adquirentes ni cualquier otra particularidad de tu caso: esto es una guía sobre coeficientes, no un dictamen.
Todas las citas de esta guía se han releído hoy, 13 de octubre de 2026, en fuente primaria del BOE: el texto consolidado del TRLRHL (BOE-A-2004-4214), en su redacción vigente y en la anterior; el artículo 24 del RD-ley 8/2023 (BOE-A-2023-26452); el artículo 10 del RD-ley 29/2026 (BOE-A-2026-20823); y la Resolución de 2 de octubre de 2026 del Congreso (BOE-A-2026-20526). Ninguna cifra viene de notas anteriores.