
Descargar esta infografía (PNG)
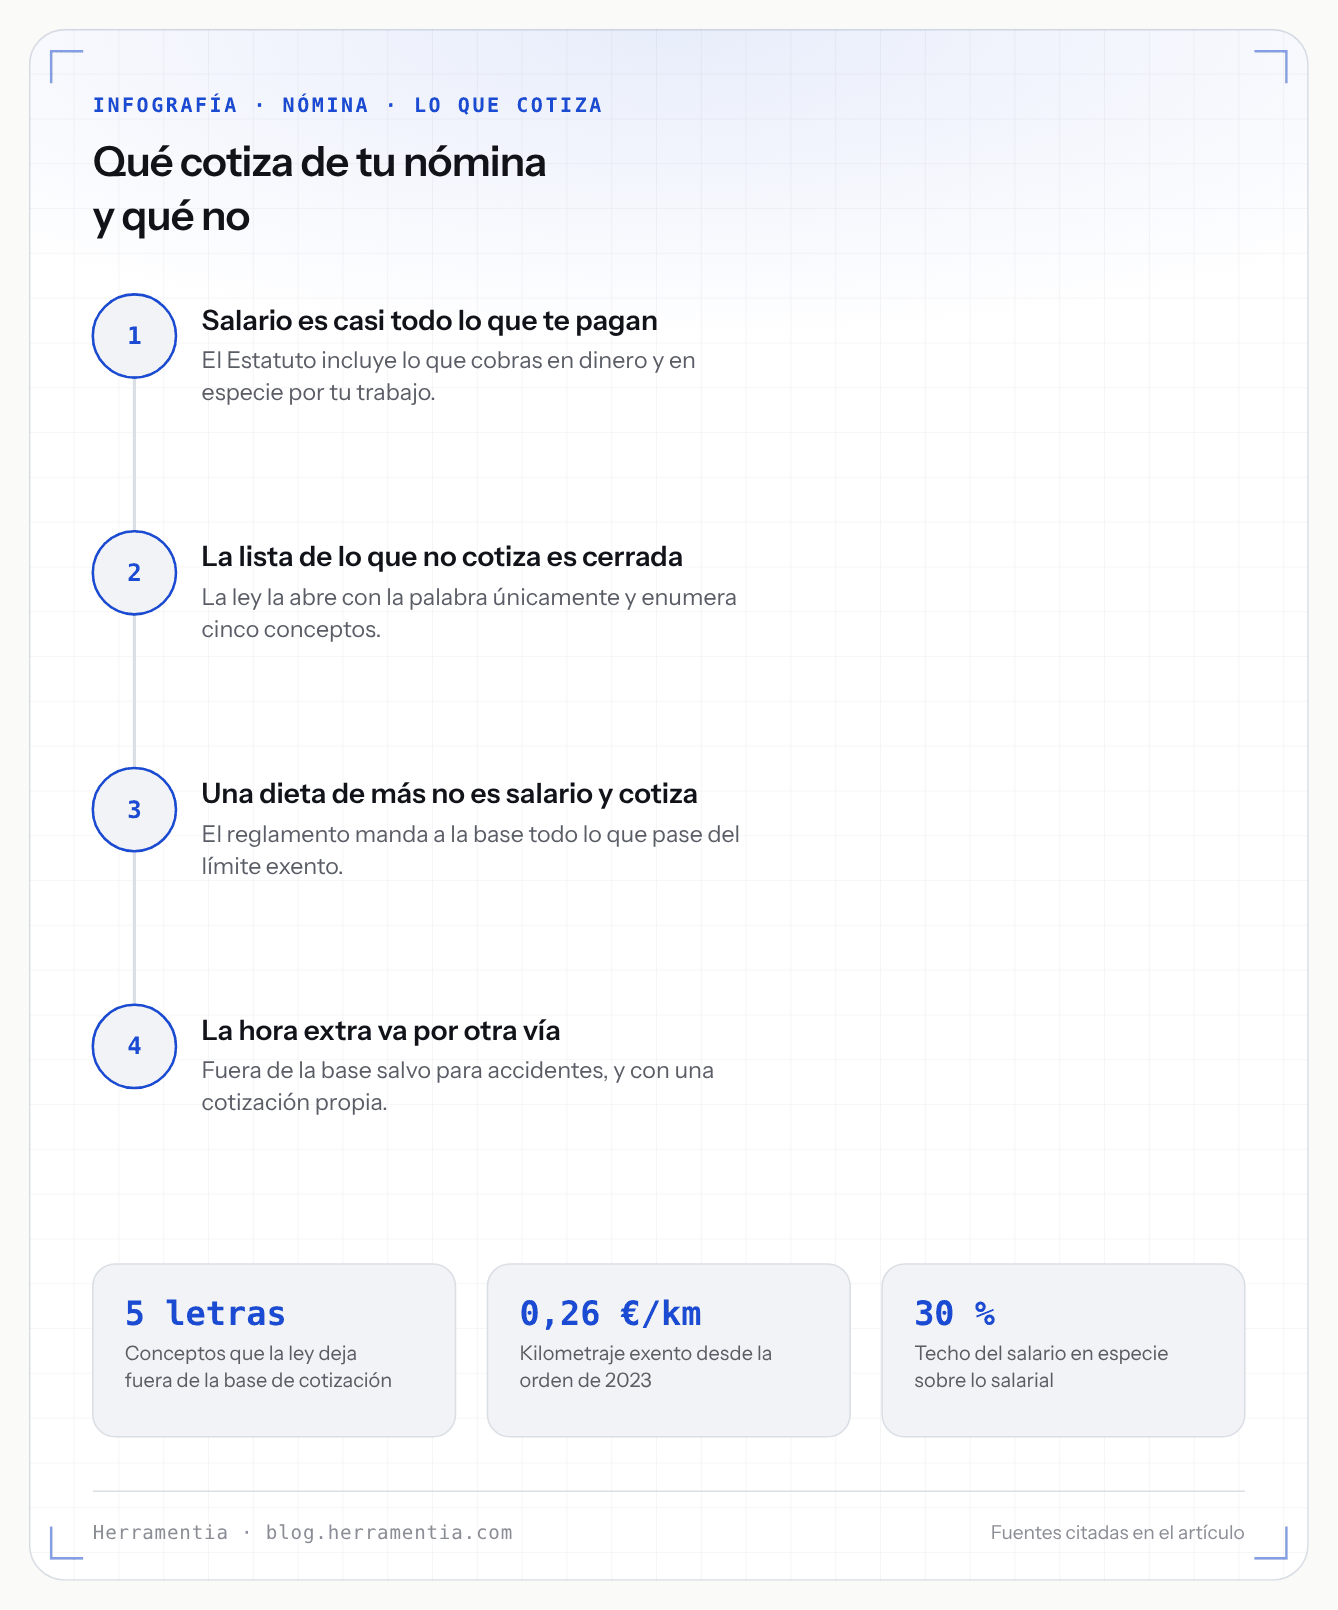
Salario es casi todo lo que te pagan por trabajar
El punto de partida está en el artículo 26.1 del Estatuto de los Trabajadores, que define como salario «la totalidad de las percepciones económicas de los trabajadores, en dinero o en especie, por la prestación profesional de los servicios laborales por cuenta ajena». La definición es deliberadamente amplia: da igual cómo se llame el concepto en tu nómina y da igual que se pague en metálico o en forma de bien o servicio. Si retribuye tu trabajo —o un periodo de descanso que cuenta como trabajo—, es salario.
El mismo artículo, en su apartado 2, dice qué queda fuera, y la lista es corta: «las cantidades percibidas por el trabajador en concepto de indemnizaciones o suplidos por los gastos realizados como consecuencia de su actividad laboral, las prestaciones e indemnizaciones de la Seguridad Social y las indemnizaciones correspondientes a traslados, suspensiones o despidos». Tres grupos: lo que te reembolsan por un gasto, lo que te paga la Seguridad Social y lo que te indemniza por un cambio o un final.
Ese artículo conserva hoy la redacción de 2015: su bloque en el consolidado del BOE no tiene ninguna nota de vigencia ni formulario de selección de redacción, y la lista de referencias posteriores del texto refundido no incluye ninguna modificación del artículo 26. Lo comprobamos esta mañana.
La lista de lo que no cotiza es otra, y es cerrada
Aquí está el malentendido más común. Que un concepto no sea salario no significa que no cotice, y que sí lo sea no significa que cotice por todo. La base de cotización la define el artículo 147.1 de la Ley General de la Seguridad Social como «la remuneración total, cualquiera que sea su forma o denominación, tanto en metálico como en especie», y su apartado 2 se abre con una palabra que cierra la puerta: «Únicamente no se computarán en la base de cotización los siguientes conceptos».
Detrás de esa palabra hay cinco letras, de la a) a la e), y ninguna más:
- a) los gastos de locomoción en transporte público, justificados con factura;
- b) los demás gastos de locomoción y los de manutención y estancia fuera de tu municipio, «en la cuantía y con el alcance previstos en la normativa estatal reguladora del Impuesto sobre la Renta»;
- c) las indemnizaciones por fallecimiento, traslado, suspensión y despido, con sus topes;
- d) las prestaciones de la Seguridad Social, las mejoras de la incapacidad temporal que pague la empresa y los gastos de estudios exigidos por el puesto;
- e) las horas extraordinarias, «salvo para la cotización por accidentes de trabajo y enfermedades profesionales».
Si un concepto de tu nómina no encaja en una de esas cinco letras, entra en la base. No hay sexta letra ni cláusula de cierre.
Dos casos en que las dos listas no coinciden
Las dos listas se cruzan, y ahí es donde se producen los sustos.
Una dieta puede no ser salario y aun así cotizar. El artículo 26.2 del Estatuto excluye del salario los suplidos por gastos sin ponerles ningún tope. La Seguridad Social sí se lo pone: la letra b) del artículo 147.2 solo los deja fuera de la base «en la cuantía y con el alcance» del IRPF, y el artículo 23.2.A) del Reglamento General sobre cotización lo dice sin rodeos: «El exceso sobre los límites señalados en los apartados citados, se computará en la base de cotización a la Seguridad Social». Una dieta por encima del límite no se convierte en salario, pero cotiza igual que si lo fuera.
Y una hora extraordinaria es salario y no cotiza por contingencias comunes. La letra e) la excluye de la base, salvo para accidentes de trabajo y enfermedades profesionales. A cambio lleva una cotización adicional propia que, según el artículo 24 del mismo reglamento, «no será computable a efectos de determinar la base reguladora de las prestaciones». El artículo 5 de la Orden PJC/297/2026 fija para 2026 esos tipos: 14,00 % si la hora es por fuerza mayor (12,00 % empresa y 2,00 % trabajador) y 28,30 % en los demás casos (23,60 % y 4,70 %).
Los límites de las dietas no están en la ley que los invoca
Si buscas las cuantías en la Ley General de la Seguridad Social no las vas a encontrar: las manda al IRPF. Y en el IRPF hay que leer dos documentos, no uno. El artículo 9 del Reglamento del Impuesto sobre la Renta exceptúa de gravamen, por manutención, «53,34 euros diarios, si corresponden a desplazamiento dentro del territorio español» cuando se pernocta fuera, y «26,67 ó 48,08 euros diarios» cuando no se pernocta, según el viaje sea nacional o al extranjero. Los gastos de estancia, en cambio, son «los importes que se justifiquen».
El kilometraje es la trampa. El texto del artículo 9 sigue diciendo «0,19 euros por kilómetro recorrido», pero al pie de ese bloque el BOE añade una nota: la Orden HFP/792/2023 revisó la cuantía y manda excluir «la cantidad que resulte de multiplicar 0,26 euros por el número de kilómetros recorridos». Esa orden está en vigor desde el 17 de julio de 2023 y no tiene modificaciones posteriores. Quien se quede en el articulado da una cifra desfasada en siete céntimos por kilómetro.
El salario en especie tiene dos techos
El artículo 26.1 del Estatuto cierra con un límite doble: «En ningún caso […] el salario en especie podrá superar el treinta por ciento de las percepciones salariales del trabajador, ni dar lugar a la minoración de la cuantía íntegra en dinero del salario mínimo interprofesional». El Real Decreto 126/2026 fija ese mínimo para 2026 en 40,70 euros al día o 1.221 euros al mes, y repite la misma idea: en el salario mínimo «se computa únicamente la retribución en dinero».
Para cotizar, el reglamento es muy literal sobre qué cuenta como especie: «la utilización, consumo u obtención, para fines particulares, de bienes, derechos o servicios de forma gratuita o por precio inferior al normal de mercado, aun cuando no supongan un gasto real para quien las conceda». Y fija las reglas de valoración: los vales y cheques «se valorarán por la totalidad de su importe», igual que las primas de seguro y las aportaciones a planes de pensiones de empleo; la vivienda y el vehículo, por las reglas del artículo 43 de la Ley del IRPF; y un préstamo por debajo del interés legal del dinero, por la diferencia entre lo que pagas y ese interés.
Resumen: qué es salario y qué cotiza
| Concepto | ¿Es salario? | ¿Entra en la base? | Precepto |
|---|---|---|---|
| Salario base y complementos | Sí | Sí | 26.1 y 26.3 ET · 147.1 LGSS |
| Paga extra | Sí | Sí, prorrateada en doce meses | 147.1 LGSS |
| Dieta dentro del límite | No | No | 26.2 ET · 147.2.b) LGSS |
| Exceso de dieta | No | Sí | 23.2.A) RD 2064/1995 |
| Hora extraordinaria | Sí | Solo por accidentes y enfermedad profesional, más cotización adicional | 147.2.e) LGSS · 5 Orden PJC/297/2026 |
| Vale o cheque para comprar | Sí, en especie | Sí, por su importe total | 23.1.B).a) RD 2064/1995 |
| Indemnización por despido obligatoria | No | No, hasta la cuantía legal | 26.2 ET · 147.2.c) LGSS |
La columna del precepto remite al artículo, no al texto literal: el contenido completo está en los enlaces de cada apartado.
Que no cotice no significa que no se declare
El apartado 3 del artículo 147 obliga a la empresa a comunicar a la Tesorería General de la Seguridad Social, en cada periodo de liquidación, «el importe de todos los conceptos retributivos abonados a sus trabajadores, con independencia de su inclusión o no en la base de cotización». Es decir: la dieta exenta también viaja a la Seguridad Social, aunque no sume en la base. Si en tu nómina aparece un concepto como no cotizable, eso no lo hace invisible.
Si lo que quieres es entender el documento entero —los cuatro bloques del recibo, el líquido y la segunda cara con las bases—, eso lo cubre nuestra guía de cómo leer tu nómina. Y si quieres ver cómo quedó tu base mes a mes, el informe de bases de cotización es el que lo dice.
Lo que esta guía no puede decirte
No puede decirte si un concepto concreto de tu nómina está bien clasificado: eso depende de tu convenio, de tu contrato y de la realidad del gasto, y la calificación de un concepto puede discutirse. Tampoco entramos en el tratamiento fiscal: cotizar y tributar son dos cosas distintas, y aquí solo hemos leído la norma de cotización y los límites del IRPF a los que esa norma remite.
Dos avisos de método, por honestidad con las fuentes. El reglamento de cotización es de 1995 y su artículo 23.2.B) sigue remitiendo al «artículo 109.2.c)» de la Ley General de la Seguridad Social de 1994, que está derogada: el precepto equivalente hoy es el 147.2.c), y el contenido es el mismo. Y el consolidado del artículo 147.2.b) contiene una errata —escribe «Impuesto sobre la Renta de la Personas Físicas», sin la «s»—, que es la única vez que aparece así en toda la ley. Ninguna de las dos cosas cambia la regla, pero las dos hacen fallar una búsqueda literal.