
Descargar esta infografía (PNG)
Qué tiene que entregarte la empresa, y qué significa tu firma
La obligación de darte un papel con el detalle del salario está en el artículo 29.1 del texto refundido de la Ley del Estatuto de los Trabajadores (Real Decreto Legislativo 2/2015, consolidado con última actualización publicada el 21 de octubre de 2026). Dice esto:
«La documentación del salario se realizará mediante la entrega al trabajador de un recibo individual y justificativo del pago del mismo. El recibo de salarios se ajustará al modelo que apruebe el Ministerio de Empleo y Seguridad Social, salvo que por convenio colectivo o, en su defecto, por acuerdo entre la empresa y los representantes de los trabajadores, se establezca otro modelo que contenga con la debida claridad y separación las diferentes percepciones del trabajador, así como las deducciones que legalmente procedan.»
Hay un modelo oficial, y no es una recomendación: solo se puede sustituir por convenio colectivo o por acuerdo con los representantes, y el sustituto tiene que separar con claridad percepciones y deducciones. Que tu nómina no se parezca a la del vecino no es por sí solo un defecto; que amontone conceptos sin separarlos sí es un indicio.
El modelo lo aprobó la Orden de 27 de diciembre de 1994, cuyo artículo 1.1 deja un margen: los recibos que «sin eliminar ninguno de los conceptos contenidos en el modelo anexo [...] ni alterar su denominación, contengan modificaciones de carácter puramente formal o incluyan elementos adicionales de información al trabajador» se consideran ajustados al modelo. El diseño puede cambiar y se pueden añadir líneas, pero no quitar conceptos ni renombrarlos.
Su artículo 1.2 fija el periodo: el recibo «se referirá a meses naturales», y los pagos por periodos más cortos se documentan «como anticipos a cuenta de la liquidación definitiva». Y su artículo 2.1 aclara lo que más se malinterpreta: la firma «dará fe de la percepción por el trabajador de dichas cantidades, sin que suponga su conformidad con las mismas». Firmar no es aceptar. Si te pagan por transferencia, el artículo 2.2 sustituye la firma por el comprobante del banco, y por el artículo 3 la empresa guarda los recibos cinco años.
Las dos caras del modelo, y una errata del propio BOE
El anexo vigente es el que aprobó la Orden ESS/2098/2014, de 6 de noviembre. Tiene dos páginas y esta estructura:
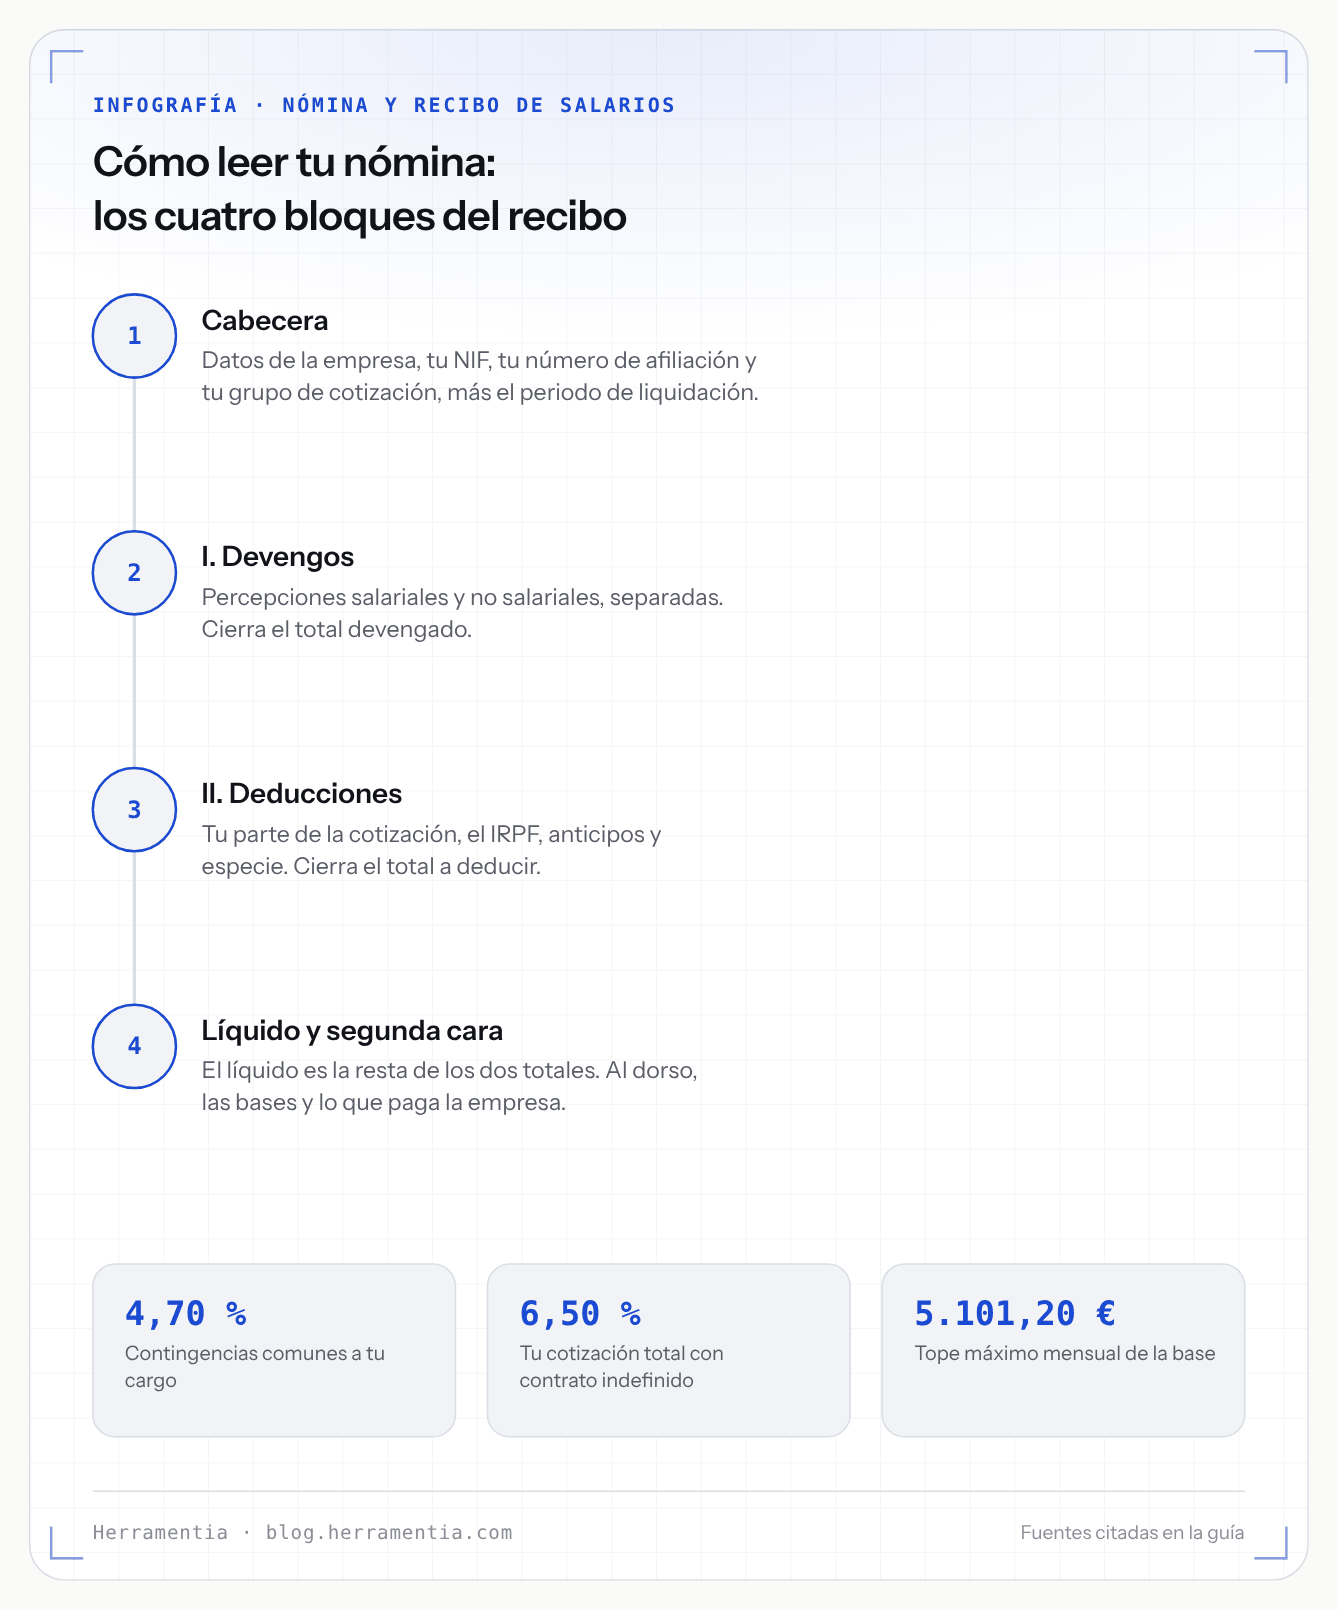
Primera cara. Cabecera con los datos de la empresa (domicilio, CIF y código de cuenta de cotización) y los tuyos (NIF, número de afiliación, grupo profesional y grupo de cotización), el periodo de liquidación y el total de días. Después, I. Devengos, separado en percepciones salariales (salario base, complementos, horas extraordinarias y complementarias, gratificaciones extraordinarias y salario en especie) y no salariales (indemnizaciones o suplidos, prestaciones de la Seguridad Social, indemnizaciones por traslados, suspensiones o despidos, y otras), con la suma «A. Total devengado». Luego II. Deducciones: tu aportación a la Seguridad Social desglosada en contingencias comunes, desempleo, formación profesional y horas extraordinarias; el IRPF; anticipos; productos en especie; otras. Y la suma «B. Total a deducir». Cierra el líquido total a percibir (A – B).
Segunda cara. El cuadro de «determinación de las bases de cotización a la Seguridad Social [...] y de la base sujeta a retención del IRPF y aportación de la empresa»: la remuneración mensual, la prorrata de pagas extraordinarias, la base de contingencias comunes y la de profesionales, la cotización adicional por horas extraordinarias, la base de retención del IRPF y lo que paga la empresa por ti, concepto a concepto.
Esa segunda cara existe porque hasta 2014 el recibo solo mostraba tu parte, según explica el preámbulo de la orden. La obligación de informar también de la de la empresa está hoy en el artículo 142.2 del texto refundido de la Ley General de la Seguridad Social: informar «de la cuantía total de la cotización a la Seguridad Social indicando [...] la parte de la cotización que corresponde a la aportación del empresario y la parte correspondiente al trabajador».
Un detalle que da idea de lo frágil que es todo esto: el modelo publicado en el BOE el 11 de noviembre de 2014 numeró dos veces el mismo romano, «I. DEDUCCIONES» donde debía decir «II.», y hubo que arreglarlo con una corrección de errores del 20 de noviembre que no dice nada más que eso.
Los tipos de 2026, para que hagas la cuenta
Los porcentajes que se te descuentan por Seguridad Social los fija para 2026 la Orden PJC/297/2026, de 30 de marzo. Esta es tu parte:
| Concepto | A tu cargo | Dónde lo dice |
|---|---|---|
| Contingencias comunes | 4,70 % | Art. 4 a): 28,30 % en total, 23,60 % la empresa |
| Desempleo, contrato indefinido | 1,55 % | Art. 33.2 a) 1.º: 7,05 % en total |
| Desempleo, contrato temporal | 1,60 % | Art. 33.2 a) 2.º: 8,30 % en total |
| Formación profesional | 0,10 % | Art. 33.2 c): 0,70 % en total |
| Mecanismo de equidad intergeneracional | 0,15 % | Art. 16: 0,90 % en total |
Sumando esos cinco, tu cotización sale al 6,50 % con contrato indefinido y al 6,55 % con temporal. La suma es nuestra; los porcentajes son los de la orden. Dos conceptos no salen de tu bolsillo y no deben figurar en tus deducciones: el Fondo de Garantía Salarial (0,20 %, «a cargo de la empresa», artículo 33.2 b)) y los accidentes de trabajo y enfermedades profesionales, con primas «a cargo exclusivo de la empresa» por el artículo 4 b). Si están descontados a tu nombre, pregunta.
El otro número de referencia es el tope: el artículo 2.1 lo fija en 5.101,20 euros mensuales desde el 1 de enero de 2026. Por encima, la base no sigue subiendo.
Los cuatro cálculos que puedes comprobar tú
No hace falta saber de nóminas para auditar la aritmética: basta una calculadora.
Uno: el líquido. «A. Total devengado» menos «B. Total a deducir» tiene que dar exactamente el líquido. Si no cuadra al céntimo, hay un concepto mal sumado o uno que no se ve.
Dos: el total de aportaciones. Las líneas de contingencias comunes, desempleo, formación profesional y horas extraordinarias deben sumar el «total aportaciones» del bloque de deducciones.
Tres: cada línea es base por tipo. Coge la base de la segunda cara, multiplícala por el porcentaje de la tabla y compárala con el importe descontado. Si la base de contingencias comunes es 2.000 euros, el 4,70 % son 94 euros. Una diferencia de céntimos es redondeo; una de euros es otra cosa.
Cuatro: la prorrata y el tope. El artículo 147.1 de la Ley General de la Seguridad Social manda que «las percepciones de vencimiento superior al mensual se prorratearán a lo largo de los doce meses del año»: si cobras dos pagas extra, su doceava parte está en la base todos los meses, aunque no la veas en los devengos. Y la base no pasa de 5.101,20 euros. Para cotejar esas bases con lo que consta en la Seguridad Social, el camino es el informe de bases de cotización, que explicamos en cómo leer tu informe de bases.
Dos cotizaciones que el modelo de 1994 no contempla
El bloque de deducciones del anexo enumera cuatro conceptos, porque cuando se redactó no existían más. Desde entonces se han creado dos cotizaciones que sí te afectan y que el modelo no nombra:
El mecanismo de equidad intergeneracional, del 0,90 % sobre la base de contingencias comunes, del que el 0,15 % va a tu cargo (artículo 16 de la orden, y artículo 3.2 del Real Decreto-ley 3/2026, de 3 de febrero). Y la cotización adicional de solidaridad, que solo aplica a la retribución que supera el tope: por el artículo 3.3 de ese real decreto-ley, el 1,15 % entre 5.101,21 y 5.611,32 euros (0,19 % a tu cargo), el 1,25 % entre 5.611,33 y 7.651,80 euros (0,21 % a tu cargo) y el 1,46 % por encima de 7.651,80 euros (0,24 % a tu cargo).
¿Dónde aparecen en tu nómina? Depende del programa que la emita: unos abren línea propia y otros los meten en «otras deducciones». El modelo oficial no resuelve la duda, y ese es el desajuste de fondo: la norma de cotización se actualiza cada año y el formulario sigue siendo el de 2014.
Lo que tu nómina no prueba
Que la aritmética cuadre no significa que la nómina sea correcta. Tres límites:
El porcentaje de IRPF. Puedes comprobar que la multiplicación esté bien hecha, no que el tipo sea el que te corresponde: eso depende de tus circunstancias personales.
El importe de cada concepto. El salario base y los complementos los fija tu convenio o tu contrato: el artículo 26.3 del Estatuto remite la estructura del salario a la negociación colectiva. Sin tu convenio delante, la nómina no se puede validar.
Qué es salario y qué no. El artículo 26.2 excluye del salario los suplidos por gastos, las prestaciones de la Seguridad Social y las indemnizaciones por traslados, suspensiones o despidos; el 26.1 limita el salario en especie al 30 % de las percepciones salariales. Y el artículo 147.2 de la Ley General de la Seguridad Social enumera lo único que no entra en la base: dietas y locomoción con sus límites, ciertas indemnizaciones, prestaciones y las horas extraordinarias, salvo para accidentes de trabajo. Un concepto colocado en el bloque equivocado cambia la base, y con ella tu futura pensión. Para distinguir este documento de los otros tres que te entrega la empresa, mira qué dice cada uno.
Lo que no hemos podido verificar
El salario mínimo de 2026. El artículo 2.2 de la orden fija el tope mínimo de cotización por accidentes de trabajo en el salario mínimo «incrementado en un sexto», con un suelo de 1.424,40 euros, pero no da su cuantía. No hemos leído el real decreto que la fija, así que no damos esa cifra.
El procedimiento de retención del IRPF. No hemos leído el Reglamento del Impuesto sobre la Renta de las Personas Físicas, así que todo lo que decimos del IRPF se limita a la aritmética del recibo. Si el tipo que te aplican es el correcto, esta guía no lo responde.
Dónde coloca cada programa el mecanismo de equidad intergeneracional y la cotización de solidaridad. Hemos leído sus tipos en el BOE; su sitio en el recibo no lo hemos medido sobre una muestra real.
Qué dice tu convenio. No hay convenio colectivo leído aquí. Si tu empresa usa un modelo distinto al oficial, saber si es válido pasa por ese convenio o por el acuerdo con los representantes, con el criterio del artículo 29.1: claridad y separación.