
Descargar esta infografía (PNG)
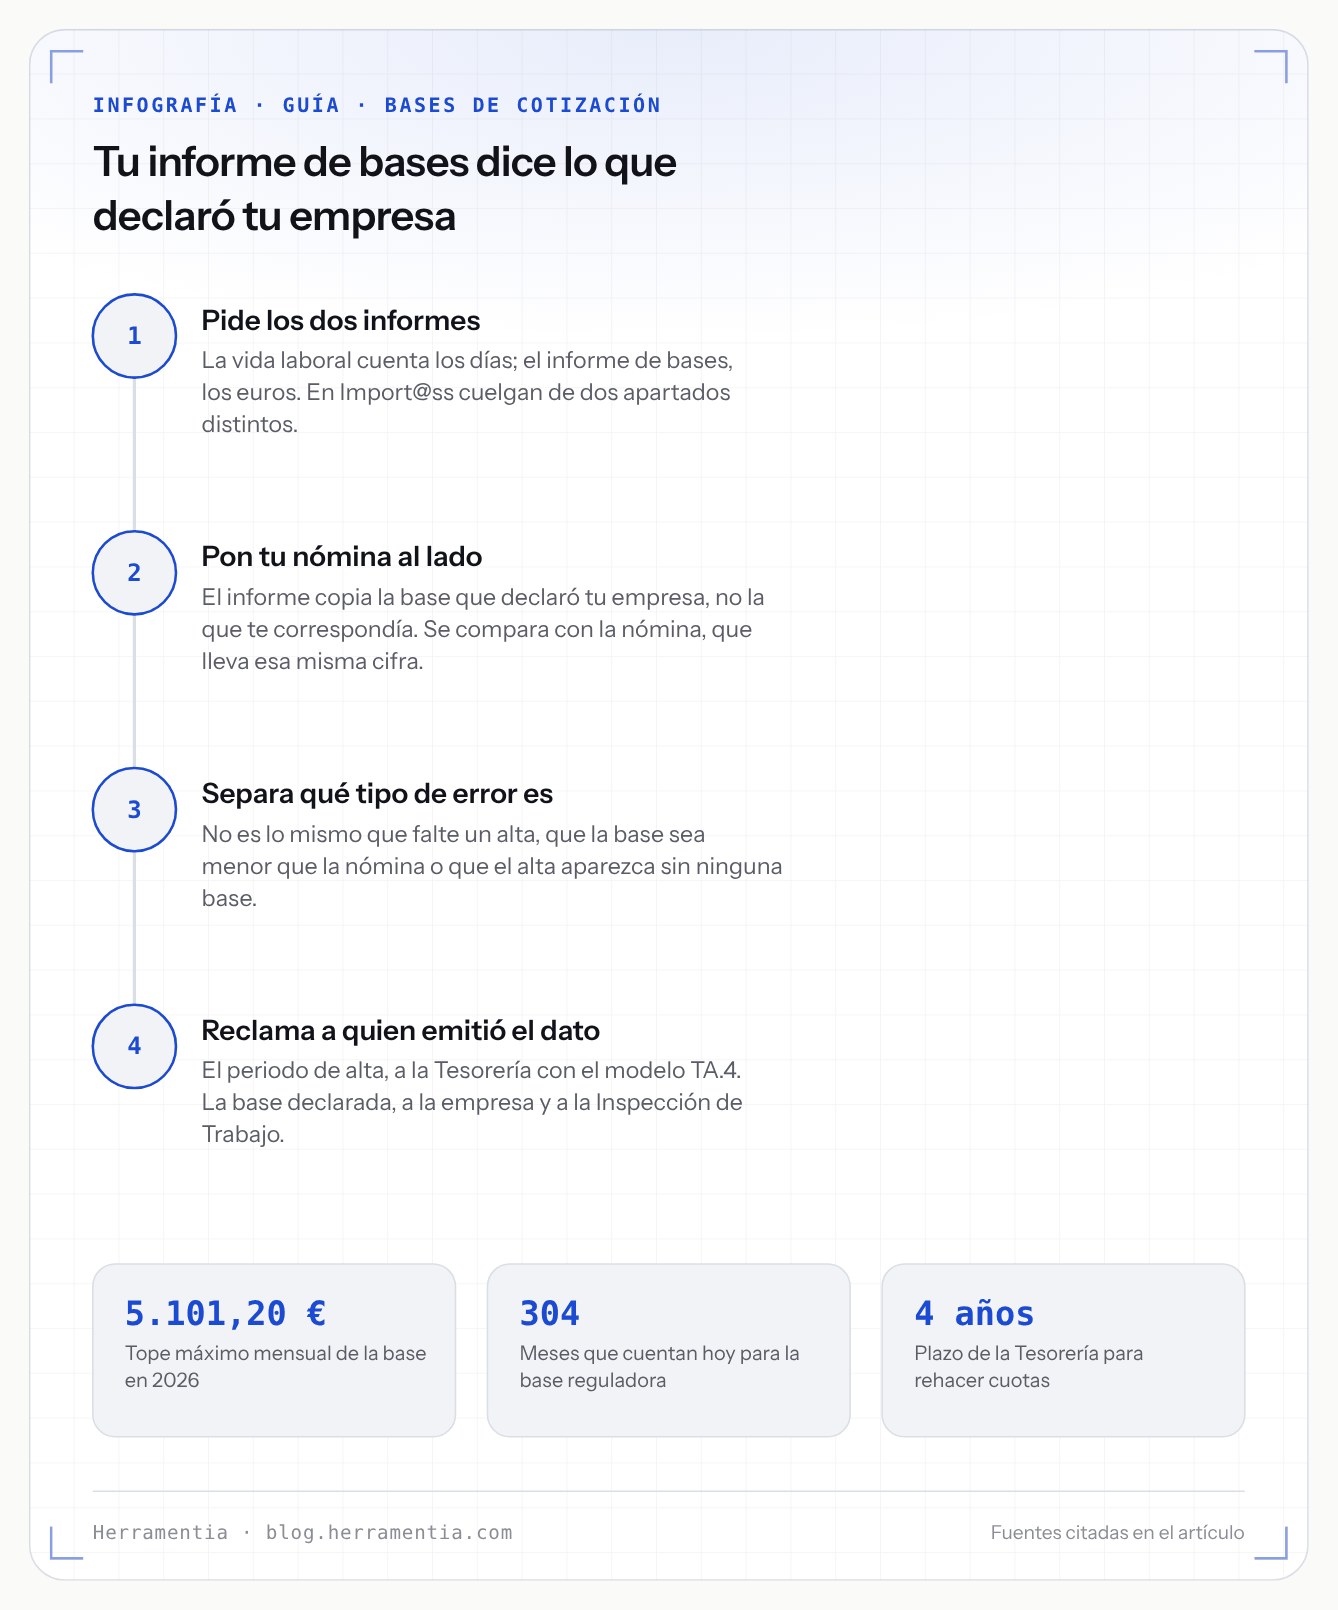
Tu vida laboral y tus bases son dos informes distintos
La vida laboral recoge «todas tus situaciones de alta y baja en los distintos regímenes de la Seguridad Social y el número de días que has estado en alta». El informe de bases sirve para «consultar tus bases de cotización a la Seguridad Social de los periodos en que has estado de alta». Uno cuenta días; el otro, euros. Son las palabras con las que Import@ss describe cada uno, leídas hoy. Y no están juntos: la vida laboral cuelga de «Informes sobre tu situación laboral» y las bases, de «Informes de tus cotizaciones». Hay un tercero, el de cuotas ingresadas, que resuelve una duda muy concreta.
| Informe | Qué muestra | A quién va dirigido | Límite declarado |
|---|---|---|---|
| Vida laboral | Altas, bajas y número de días en alta | Quien esté o haya estado de alta alguna vez | No incluye periodos en el extranjero, servicio militar ni prestación social sustitutoria |
| Bases de cotización | Importes de las bases de los periodos de alta | Todos los regímenes y sistemas, más los convenios especiales | Las mismas exclusiones; artistas y taurinos, solo tras la regularización anual |
| Cuotas ingresadas | Bases, cuotas ingresadas y recargos o intereses | Solo quien responde del ingreso como autónomo | Información a partir de 1999 |
La última columna es la que estropea reclamaciones: ninguno recoge lo cotizado fuera de España.
El informe de bases dice lo que declaró tu empresa
Es la frase más importante del documento y está en el aviso de su propia página: «Como trabajador por cuenta ajena, visualizarás los importes de las bases declaradas por tu empresa». Dos líneas más abajo, la regla opuesta para quien paga sus propias cuotas: «se mostrarán las bases de cotización por las que has debido cotizar, estén o no ingresadas».
Si eres asalariado, tienes delante una copia de lo que comunicó la empresa: si declaró de menos, el informe lo recoge de menos y no avisa de nada. Si eres autónomo, tienes lo debido, pagado o no, así que una base alta no prueba que la cuota entrara. Quién responde no admite duda: el artículo 142.1 de la Ley General de la Seguridad Social hace del empresario «sujeto responsable del cumplimiento de la obligación de cotizar», y si no te descuenta tu parte al pagarte «no podrá realizarlo con posterioridad, quedando obligado a ingresar la totalidad de las cuotas a su exclusivo cargo».
Por qué tu base no es tu sueldo
Porque la base se calcula, no se copia de la nómina. El artículo 147.1 la define como «la remuneración total, cualquiera que sea su forma o denominación, tanto en metálico como en especie, que con carácter mensual tenga derecho a percibir el trabajador o asimilado, o la que efectivamente perciba de ser esta superior». Y añade la regla que más descoloca: «las percepciones de vencimiento superior al mensual se prorratearán a lo largo de los doce meses del año». Tus pagas extra no aparecen en julio y en diciembre; están repartidas. El artículo 1 de la Orden PJC/297/2026 concreta la cuenta: el importe anual estimado se divide entre 365 y se multiplica por los días del periodo, o entre 12 si la remuneración es mensual.
Después, el 147.2 recorta: «únicamente no se computarán en la base de cotización» cinco conceptos, entre ellos las dietas y gastos de locomoción justificados, las indemnizaciones por despido y traslado dentro de sus límites y las horas extraordinarias, salvo para cotizar por accidente de trabajo y enfermedad profesional.
Y hay un suelo y un techo. El suelo depende de tu grupo de cotización: la tabla del artículo 3 de la Orden fija para 2026 una base mínima mensual de 1.989,30 euros en el grupo 1 (ingenieros y licenciados), 1.649,70 en el 2, 1.435,20 en el 3 y 1.424,40 en los grupos 4 a 7; los grupos 8 a 11 cotizan por días, con 47,48 euros de mínimo. Si la cuenta sale por debajo, se cotiza por la mínima. El techo es uno solo para todas las categorías: 5.101,20 euros al mes, o 170,04 al día (artículo 2.1). Si tu base dice exactamente 5.101,20, no es un error: es el tope.
El techo de 2026 no lo fija una Ley de Presupuestos
Es el eslabón que casi nadie cita. El artículo 19 de la LGSS dice que las bases y los topes «serán los que establezca cada año la correspondiente Ley de Presupuestos Generales del Estado». No hay Ley de Presupuestos para 2026. La cifra sale del artículo 3.1 del Real Decreto-ley 3/2026, de 3 de febrero, que la fija «desde el 1 de enero de 2026 y hasta la aprobación de la correspondiente Ley de Presupuestos Generales del Estado», y de su disposición adicional primera, que prorroga mientras tanto los títulos IV y VIII de la Ley de Presupuestos de 2023.
Si cobras más que el tope, la diferencia no engorda tu base: se cotiza aparte, como cotización adicional de solidaridad (artículo 19 bis), que la disposición transitoria cuadragésima segunda aplica de forma gradual entre 2025 y 2045 y que en 2026 queda en el 1,15 %, el 1,25 % y el 1,46 % según el tramo.
Qué comprobar, y con qué documento al lado
La comparación se hace con la nómina, no de memoria. El artículo 142.2 de la LGSS obliga a la empresa a informarte «en los justificantes de pago» de «la cuantía total de la cotización a la Seguridad Social», distinguiendo su aportación de la tuya. Ese apartado de tu nómina es el que se pone junto al informe. Con los dos delante, cinco comprobaciones:
- Los periodos. Que cada bloque de empresa tenga su alta en la vida laboral, con las mismas fechas.
- El importe, mes a mes. Que la base de contingencias comunes coincida con la de la nómina, prorrata de pagas incluida.
- El suelo. Que ninguna base quede por debajo de la mínima de tu grupo.
- El techo. Que un 5.101,20 repetido se lea como tope y no como errata.
- Los meses de alta sin base. No son lo mismo que un mes sin alta, y el documento los dibuja parecido.
Y una advertencia de método: no des nada por correcto sin las dos cifras delante. «Cuadra» solo significa algo cuando puedes decir qué número del informe cuadra con qué número de la nómina.
Tres discrepancias distintas, y a quién se reclama cada una
Falta o sobra un periodo de alta. No es un problema de bases, es de vida laboral, y se corrige por su propio trámite: los dos informes ofrecen «solicitar la incorporación o modificación de datos si detectas errores». El procedimiento, con el modelo TA.4, está en nuestra guía de cómo corregir un error en tu vida laboral; y si lo que ves es un hueco, conviene antes distinguir cuándo es un error y cuándo es normal.
El alta está bien, pero la base es menor que tu nómina. El dato lo emitió la empresa, así que la reclamación va a la empresa y, si no la corrige, a la Inspección de Trabajo y Seguridad Social. Dos apoyos: el artículo 143 de la LGSS declara nulo «todo pacto que pretenda alterar las bases de cotización que se fijan en el artículo 147» —cotizar de menos no se puede acordar, ni con tu firma—, y el artículo 22.3 de la Ley de Infracciones y Sanciones en el Orden Social califica de infracción grave «no ingresar, en la forma y plazos reglamentarios, las cuotas correspondientes […] o no efectuar el ingreso en la cuantía debida».
Constas de alta y la base está vacía. Es el caso intermedio, y el que más se confunde con una laguna. Conviene contar cuántos meses son antes de reclamar, porque la respuesta depende de si ese mes tenías otra alta en otro régimen o en otra empresa.
¿Hasta cuándo? El artículo 24.1 de la LGSS da cuatro años para que la Administración determine las deudas por cuotas «mediante las oportunas liquidaciones» y para exigir el pago, plazo que el 24.3 interrumpe con una reclamación de deuda, un acta de liquidación o el inicio de las actuaciones de la Inspección. Leído con cuidado: esos cuatro años limitan lo que la Tesorería puede reclamarle a tu empresa, que es lo que en la práctica marca hasta dónde se puede rehacer una base. No son un plazo para que tú avises. Y si la cotización no llegó a hacerse, el artículo 167.2 prevé que el incumplimiento «determinará la exigencia de responsabilidad, en cuanto al pago de las prestaciones»: no es automático ni igual en todas, y es el punto en el que conviene un graduado social.
Por qué una base de hace veinte años sigue contando
Porque el periodo de cómputo de la jubilación se está alargando. La disposición transitoria cuadragésima de la LGSS lo dice con números: «desde 1 de enero de 2026, la base reguladora de la pensión de jubilación será el resultado de dividir entre 352,33 la suma de las 302 bases de cotización de mayor importe comprendidas dentro del período de los 304 meses inmediatamente anteriores al mes previo al del hecho causante». Esos 304 meses son veinticinco años y cuatro meses. El artículo 209.1, con sus 348 meses y 324 bases, no se aplica entero hasta el 1 de enero de 2037.
Dos lecturas prácticas. Que se elijan las 302 mejores de 304 significa que los dos peores meses caen solos. Y que el periodo empiece hace veinticinco años significa que una base mal declarada entonces sigue dentro de la cuenta hoy, aunque reclamarla ya no sea posible. Añade el 209.5 que las bases de varias empresas simultáneas «se computarán en su totalidad, sin que la suma […] pueda exceder del límite máximo»: dos altas a la vez no duplican la base, y conviene saber si lo tuyo es pluriempleo o pluriactividad.
Lo que no hemos podido verificar
El documento no tiene norma que lo nombre. Buscamos «informe de bases de cotización» en el texto consolidado de la LGSS descargado hoy (última actualización publicada el 21 de octubre de 2026) y aparece cero veces; «vida laboral» sale seis, siempre como expresión («a lo largo de su vida laboral»), nunca como documento. No hemos localizado la norma que regule qué contiene cada informe ni un plazo para pedir su corrección: lo de arriba sale de las páginas de Import@ss, que son la fuente oficial del servicio, no de un boletín. Tampoco sabemos si la cuota adicional de solidaridad genera derechos de pensión: ni el artículo 19 bis, ni su disposición transitoria, ni el Real Decreto-ley 3/2026 dicen nada.
Sobre el artículo 22.3 de la LISOS, una cautela: a su pie el BOE anota que la Sentencia del Tribunal Constitucional 206/2013 declaró inconstitucional la disposición que dio redacción a ese apartado en 2008. El texto que citamos es el que el consolidado muestra como vigente a 3 de octubre de 2026, pero no hemos leído la sentencia. Y no hemos abierto hoy ningún informe real: el nombre «Informe Integral de Bases de Cotización» lo tomamos de la página de la herramienta, no de un documento que hayamos visto. Esta guía explica documentos; no es asesoramiento jurídico ni laboral.