
Descargar esta infografía (PNG)
La respuesta rápida: ninguna norma lo prohíbe, y ninguna lo promete
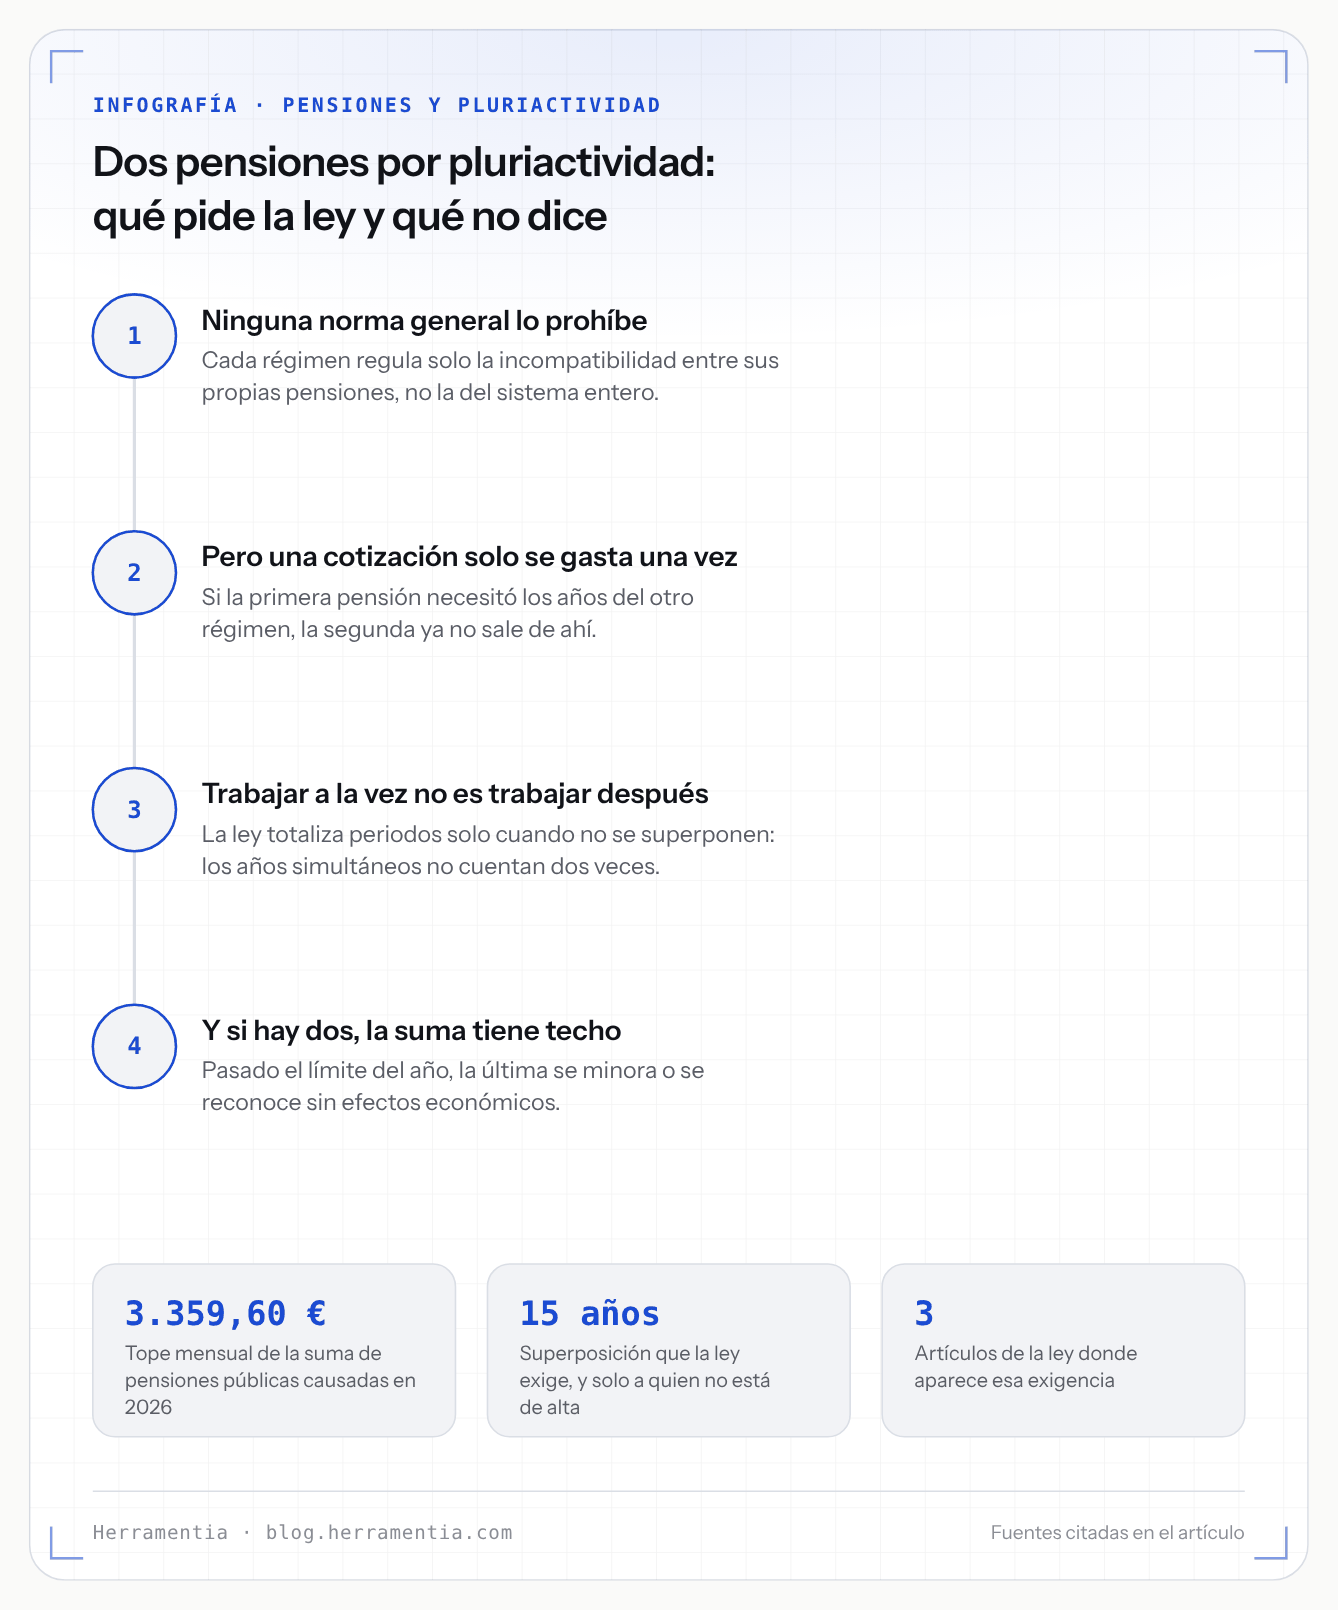
Cobrar dos pensiones por haber cotizado en dos regímenes es posible, pero no por la razón que suele contarse. En el sistema español no hay una regla general de incompatibilidad entre pensiones de regímenes distintos: hay reglas internas de cada régimen y una regla de fondo que casi nunca se cita, la de que unas mismas cotizaciones no pagan dos pensiones. Eso deja la puerta abierta, pero mucho más estrecha de lo que prometen los titulares.
Y hay un dato que cambia la conversación: la frase «quince años en cada régimen», que se repite por todas partes, no está en la ley como requisito de la jubilación ordinaria. Los quince años superpuestos que sí aparecen en la ley están en tres sitios concretos, y ninguno es el caso de quien se jubila trabajando.
El artículo que todo el mundo cita dice menos de lo que parece
El punto de partida es el artículo 163.1 de la Ley General de la Seguridad Social: «Las pensiones de este Régimen General serán incompatibles entre sí cuando coincidan en un mismo beneficiario, a no ser que expresamente se disponga lo contrario, legal o reglamentariamente». Las palabras que importan son «este Régimen General»: el artículo no habla del sistema entero, sino de las pensiones de un régimen frente a las de ese mismo régimen.
El régimen de autónomos tiene su regla equivalente, igual de doméstica: el artículo treinta y cuatro del Decreto 2530/1970 dice que «las pensiones que concede este régimen especial a sus beneficiarios serán incompatibles entre sí», y que quien tenga derecho a dos o más «optará por una de ellas».
La consecuencia la enuncia el Tribunal Supremo así: «El ordenamiento de la Seguridad Social no contiene reglas de incompatibilidad de prestaciones de alcance general para todo el sistema». Lo que hace el artículo 163, añade, es «indicar el mecanismo que rige en el propio régimen general al que se refiere, del mismo modo que lo contempla el artículo 34 del Decreto 2530/1970 para el RETA».
La regla que de verdad decide: unas mismas cotizaciones no pagan dos pensiones
Si no hay prohibición general, ¿qué impide pedir una pensión en cada régimen y sumarlas? Dos preceptos.
El primero es el artículo 9.2 de la ley, que ordena conservar los derechos en curso de adquisición de quien pasa de un régimen a otro «mediante la totalización de los períodos de permanencia en cada uno de dichos regímenes, siempre que no se superpongan». El segundo es el artículo 5.1 del Real Decreto 691/1991, sobre cómputo recíproco de cuotas: si el mínimo de cotización o el porcentaje de una pensión «hubiese dependido de las cotizaciones computadas de otro régimen, tal pensión será incompatible con otra que la misma persona hubiera causado o pudiera causar en este último», y entonces «el interesado podrá optar por una de ambas pensiones».
Ahí está el mecanismo real: la ley no cuenta regímenes, mira si una cotización ya se ha gastado. Si para llegar a la primera pensión hubo que echar mano de los años del otro régimen, esos años están usados y la segunda no sale; si cada una se sostiene sola con lo cotizado en su régimen, nada impide cobrar las dos.
Una cautela que impone el propio texto: su artículo 1.2 dice que el cómputo recíproco entre el Régimen General y los regímenes especiales se rige «sin excepciones, por las normas establecidas al efecto en su legislación propia», así que la norma apunta sobre todo a la frontera con Clases Pasivas. Aun así, el Instituto Nacional de la Seguridad Social invoca su artículo 5 en los pleitos entre Régimen General y autónomos y los tribunales razonan con él: lo decimos tal cual.
Pluriactividad y sucesión de regímenes no son lo mismo
Aquí está la confusión más repetida: la jurisprudencia que se cita para sostener que «se pueden cobrar dos pensiones» no trata de pluriactividad, sino de lo contrario.
El caso más reciente que hemos podido leer es la sentencia del Tribunal Supremo 1303/2024, de 27 de noviembre (recurso 1227/2022, ECLI:ES:TS:2024:6099). Una peluquera autónoma con una incapacidad permanente total en el RETA trabajó después como limpiadora en el Régimen General, y el Supremo admitió las dos pensiones porque la segunda «se sustenta exclusivamente en cotizaciones en dicho régimen que son posteriores, distintas y no coincidentes con las que ya fueron consideradas en la primera», de modo que «no se produce la utilización superpuesta de unas mismas cotizaciones». Apoya además su conclusión en la sentencia del Tribunal de Justicia de la Unión Europea de 30 de junio de 2022 (asunto C-625/20) y en la perspectiva de género, por tratarse de dos profesiones muy feminizadas.
Y la doctrina que la sentencia resume lo dice con todas las letras: «En estas situaciones no se trata de un supuesto de pluriactividad, porque no hay simultaneidad sino sucesión». El escenario resuelto a favor de las dos pensiones es el de quien fue autónomo y después asalariado, no el de quien fue las dos cosas a la vez. En pluriactividad pura los años se solapan, y los solapados son los que el artículo 9.2 excluye de la totalización.
Los tres sitios donde la ley sí exige quince años superpuestos
Hemos contado hoy sus apariciones en el texto consolidado de la ley. Son tres, y ninguna es la jubilación ordinaria desde el alta:
| Precepto | Prestación | ¿A quién se aplica? | Qué exige |
|---|---|---|---|
| Art. 195.5 | Incapacidad permanente absoluta o gran incapacidad | Solo a quien la causa sin estar en alta (apartado 4) | Cotizaciones superpuestas al menos quince años en cada régimen |
| Art. 205.3 | Jubilación | Solo a quien se jubila sin estar en alta ni situación asimilada | Lo mismo, para causar pensión en el Régimen General y en otro u otros |
| Art. 223.1 | Viudedad | A la pensión causada en las condiciones del art. 219.1, párrafo segundo | Es incompatible con otra de viudedad salvo quince años superpuestos |
Los dos primeros son casos de jubilación o incapacidad sin alta, la situación de quien lleva tiempo fuera del sistema; el tercero es de viudedad. Para quien se jubila estando de alta en los dos regímenes, el texto legal no dice nada: ni lo permite expresamente ni exige quince años en cada uno. Ese hueco es real y no lo vamos a rellenar.
Si en un régimen no llegas a pensión, las bases no se tiran
El caso contrario sí tiene regla clara, y poco conocida: has cotizado a dos regímenes y en uno no te da para pensión. El artículo 49 permite que esas bases «podrán ser acumuladas a las del régimen en que se cause la pensión, exclusivamente para la determinación de la base reguladora de la misma, sin que la suma de las bases pueda exceder del límite máximo de cotización vigente en cada momento».
Traducido: no cobras dos pensiones, pero la que cobras se calcula sobre una base mayor. Es la salida habitual de una pluriactividad corta, y se pide con los datos delante, los de tu vida laboral con más de un régimen y los de tus bases de cotización.
El techo que casi nadie menciona: 3.359,60 euros al mes
Supongamos que todo encaja. Entonces aparece el límite: el artículo 57 de la misma ley dice que «en el caso de pensiones concurrentes, la suma de todas ellas no podrá superar el importe de la cuantía máxima vigente en la fecha del hecho causante de la nueva pensión».
¿Y cuál es esa cuantía en 2026? El artículo 57 la remite a la Ley de Presupuestos, y en 2026 no hay. La fija el artículo 1 del Real Decreto-ley 3/2026, de 3 de febrero: «Desde el 1 de enero de 2026 y hasta la aprobación de la correspondiente Ley de Presupuestos Generales del Estado, el límite máximo para la percepción de las pensiones públicas […] causadas en 2026 será de 3.359,60 euros mensuales o 47.034,40 euros anuales».
Y el desarrollo reglamentario explica qué pasa al alcanzarlo. El Real Decreto 241/2026, de 25 de marzo, en su artículo 3.2, dispone que si las pensiones se causaron a la vez «se minorarán proporcionalmente hasta absorber dicho exceso», y que si se causaron en fechas distintas «se minorará la última pensión causada o se reconocerá sin efectos económicos» cuando la anterior ya hubiera alcanzado el límite. Esa última frase es la letra pequeña del titular: la segunda pensión puede existir en el papel y no traer un euro.
Qué puedes comprobar tú antes de discutir nada
Dos datos. En tu vida laboral, cuántos años tienes en cada régimen sin solapamiento. Y en la resolución del INSS, qué periodo de cotización se ha tenido en cuenta para calcular la pensión reconocida: ese es el dato que dice si las cotizaciones del otro régimen ya se han gastado. Si tu pluriactividad es simultánea, lo tuyo seguramente no sea una segunda pensión sino el reintegro del 50 por ciento del exceso del artículo 313, que explicamos en la guía de la regularización de la cuota de autónomo.
Lo que no hemos podido verificar
Uno: el hueco principal sigue abierto. No hemos encontrado precepto alguno que fije qué se exige para cobrar dos pensiones de jubilación a quien se jubila estando de alta en dos regímenes. Que no lo hayamos encontrado no significa que no exista: significa que hoy, 30 de octubre de 2026, no está en los textos que hemos leído.
Dos: la sentencia no la hemos leído en fuente primaria. El buscador del Consejo General del Poder Judicial no nos sirve documentos. La STS 1303/2024 la conocemos por dos fuentes independientes que coinciden palabra por palabra en los pasajes citados: el comentario firmado que publica el BOE en su Revista de Jurisprudencia Laboral y el texto íntegro que publica la editorial Laboral Social.
Tres: es una sentencia de incapacidad permanente, no de jubilación. Su doctrina se formula en términos generales, pero el caso resuelto es de dos incapacidades totales sucesivas y pesa en él un argumento de género que no se traslada a cualquier supuesto. No decimos que valga igual para la jubilación.
Cuatro: no hay cifras. No hemos localizado estadística pública de cuántas personas cobran dos pensiones por haber cotizado en dos regímenes, así que no damos ninguna.
Todas las citas se han releído hoy en los consolidados del BOE: la Ley General de la Seguridad Social, actualizada el 21 de octubre de 2026; el Decreto 2530/1970, el 15 de junio de 2022; el Real Decreto 691/1991 y el Real Decreto-ley 3/2026, en su texto vigente. Ninguno de los artículos citados muestra dobles redacciones ni efectos pendientes de entrada en vigor. Y el Real Decreto 241/2026 derogó al Real Decreto 39/2026, que regulaba lo mismo: la norma que citamos es la vigente.