
Descargar esta infografía (PNG)
Si eres autónomo, antes o después te llega una notificación de la Tesorería que no has pedido. Dentro hay una cifra: a ingresar, a devolver o sin diferencias. Es la regularización anual de cuotas, el cierre del sistema de cotización por rendimientos reales vigente desde 2023. Aquí está de dónde sale cada cifra y qué plazo tienes, con el texto refundido de la Ley General de la Seguridad Social (LGSS) releído hoy en el BOE.
Qué es la regularización y por qué llega sin que la pidas
Durante el año cotizas por una base que eliges tú. Esa base es provisional: la regla 6.ª del artículo 308.1.a) de la LGSS dice que las bases elegidas «tendrán carácter provisional, hasta que se proceda a su regularización».
Al año siguiente, Hacienda comunica telemáticamente a la Tesorería tus rendimientos reales y la Tesorería compara. La propia Seguridad Social lo resume en su página «¿Qué es la regularización anual de cuotas?»: «El proceso de regularización lo realizará la Tesorería de forma automática y recibirás una resolución con el resultado. No es necesario que presentes una solicitud». No es una inspección ni una sanción: es el segundo tiempo de una cotización que siempre fue a cuenta.
Los cuatro pasos de la cuenta
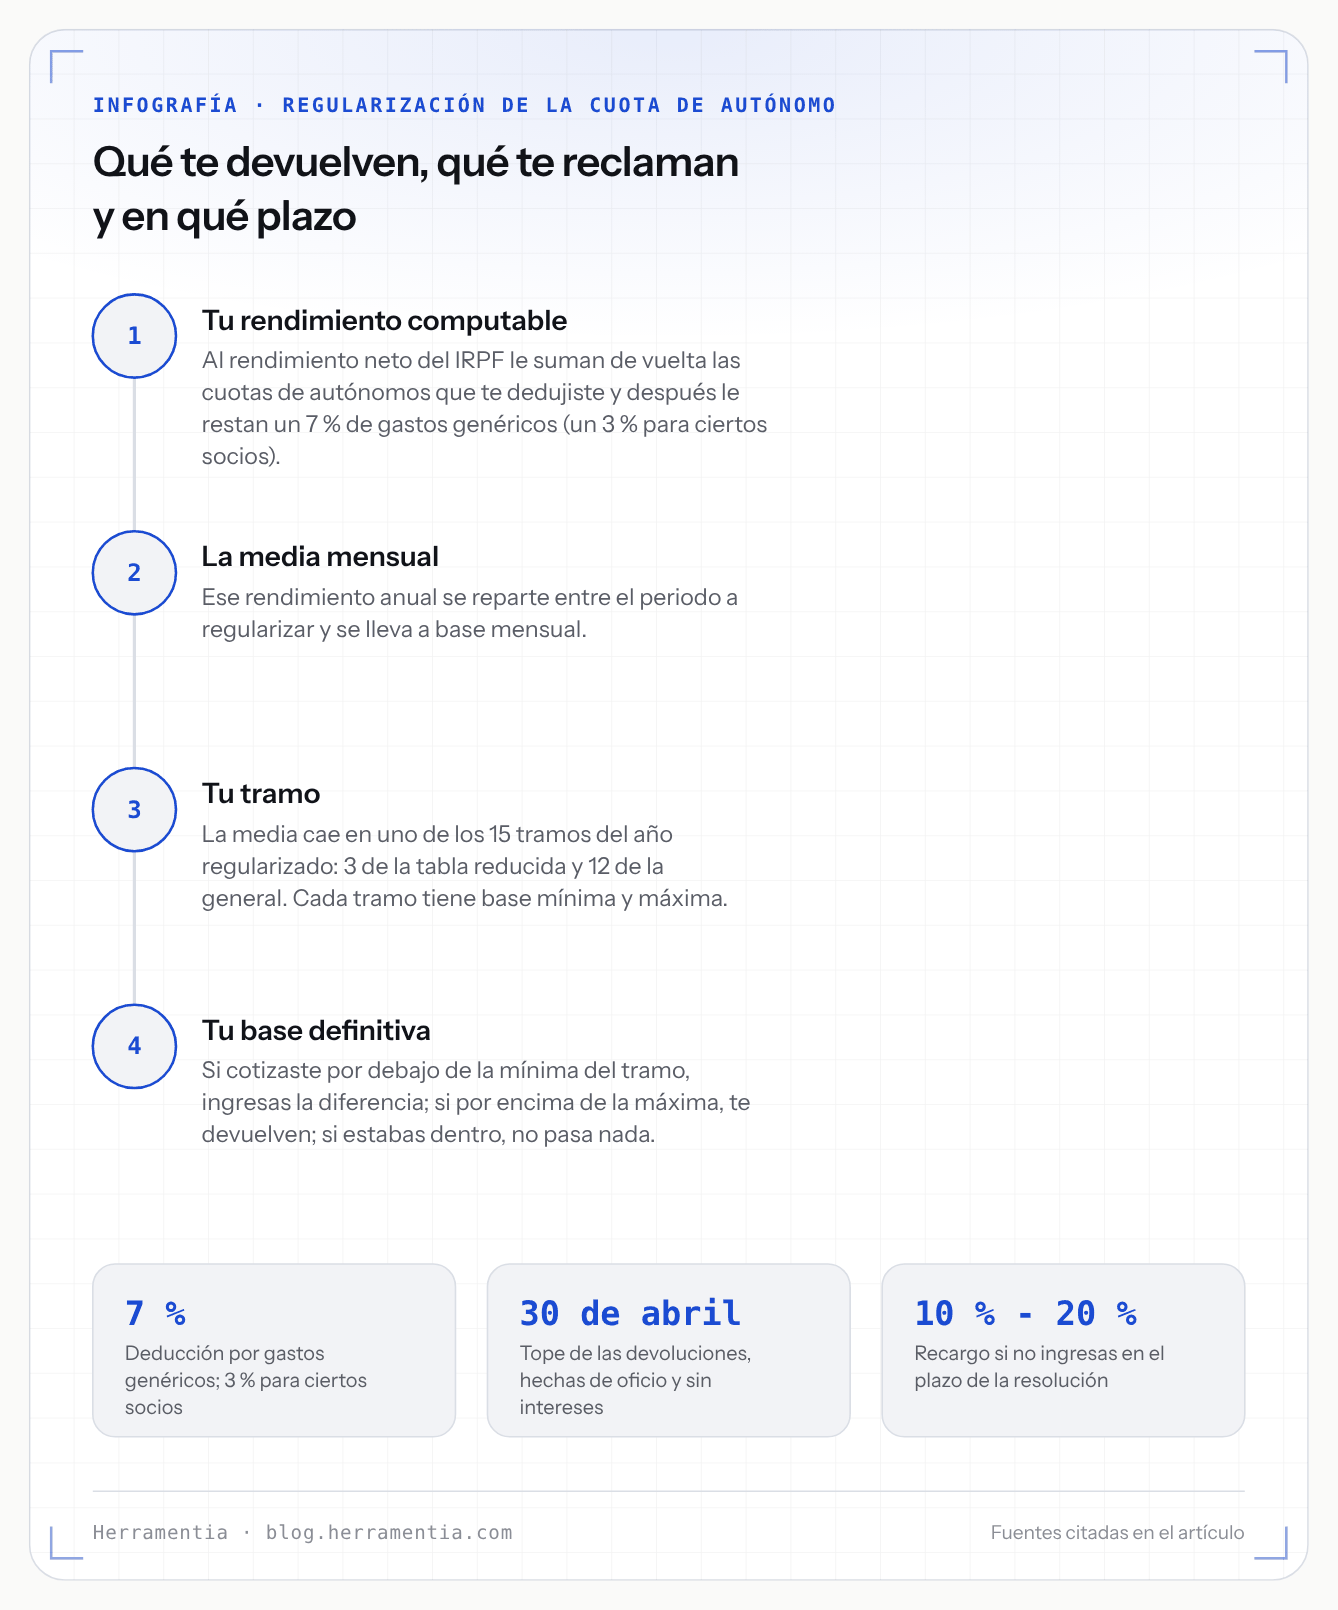
La cuenta que hace la Tesorería tiene cuatro pasos y ninguno es interpretable. Están todos en el artículo 308.1.c) de la LGSS.
Uno: tu rendimiento computable. Se parte del rendimiento neto calculado con las normas del IRPF, pero no se queda ahí. La regla 1.ª dice que en estimación directa el computable es «el rendimiento neto, incrementado en el importe de las cuotas de la Seguridad Social y aportaciones a mutualidades alternativas del titular de la actividad»: las cuotas que te dedujiste vuelven a sumarse.
Dos: la deducción por gastos genéricos. La regla 2.ª aplica «una deducción por gastos genéricos del 7 por ciento», que baja al 3 por ciento para los incluidos por las letras b) y e) del artículo 305.2 —los llamados societarios—, con noventa días de alta en el periodo a regularizar.
Tres: la media mensual y el tramo. Fijado el importe, dice la regla 3.ª, «se distribuirá proporcionalmente en el período a regularizar». Esa media cae en uno de los tramos de la tabla del año regularizado.
Cuatro: la base definitiva. Y aquí está la clave, en la misma regla 3.ª: solo se regulariza «siempre y cuando su base de cotización definitiva no esté comprendida entre la base de cotización mínima y la máxima correspondiente al tramo en el que estén comprendidos sus rendimientos». Si tu base cae dentro de la horquilla de tu tramo, no pasa nada.
La tabla de tramos es la del año que te regularizan
Cada año tiene su tabla, y se aplica la del ejercicio regularizado, no la del año en que recibes la carta. Las de 2025 y 2026 tienen los mismos quince tramos —tres en la tabla reducida y doce en la general— y las mismas bases mínimas; lo que cambia es el techo.
- 2025 (Orden PJC/178/2025, artículo 18): base máxima 4.909,50 euros al mes. Tabla reducida: tramo 1 hasta 670 € de rendimientos (base mínima 653,59), tramo 2 hasta 900 € (718,95) y tramo 3 por debajo de 1.166,70 € (849,67). Tabla general: del tramo 1 (desde 1.166,70 €, mínima 950,98) al tramo 12 (más de 6.000 €, mínima 1.928,10).
- 2026 (Orden PJC/297/2026, artículo 18): mismos tramos y mismas bases mínimas, con base máxima de 5.101,20 euros al mes.
Los tipos de 2026 están en ese mismo artículo y son los que convierten una diferencia de base en una diferencia de euros: 28,30 % por contingencias comunes, 1,30 % por profesionales y 0,90 % del mecanismo de equidad intergeneracional (0,80 % en 2025).
Si te reclaman: un mes desde la notificación, sin intereses
La regla 4.ª del artículo 308.1.c) es tajante: si cotizaste por debajo de la cuota de la base mínima de tu tramo, «deberá ingresar la diferencia entre ambas cotizaciones hasta el último día del mes siguiente a aquel en que se le notifique el resultado de la regularización, sin aplicación de interés de demora ni recargo alguno de abonarse en ese plazo».
Dos consecuencias prácticas: pagar en plazo no cuesta nada de más, y el reloj arranca con tu notificación, así que no hay fecha común para todos. Si no ingresas a tiempo, avisa la Tesorería, «se aplicará un recargo del 10% o 20%, según las circunstancias»: son los del artículo 30 de la LGSS, 10 % dentro del primer mes natural siguiente al vencimiento y 20 % a partir del segundo.
Y un aviso: «en ningún caso serán objeto de devolución los recargos e intereses».
Si te devuelven: de oficio, sin intereses y con tope el 30 de abril
Si cotizaste por encima de la cuota de la base máxima de tu tramo, no tienes que pedir nada. La misma regla 4.ª dice que la Tesorería «procederá a devolver de oficio la diferencia entre ambas cotizaciones, sin aplicación de interés alguno, antes del 30 de abril del ejercicio siguiente a aquel en que la correspondiente Administración tributaria haya comunicado los rendimientos computables».
La página del servicio añade el único requisito que depende de ti: tener los datos bancarios actualizados.
La decisión que casi nadie sabe que tiene
Si te toca devolución, puede no interesarte cobrarla: cotizar por una base más alta significa mejores prestaciones, y la ley permite quedarse arriba en un caso. Lo regula la disposición transitoria sexta del Real Decreto-ley 13/2022: quienes «a 31 de diciembre de 2022 vinieren cotizando por una base de cotización superior a la que les correspondería por razón de sus rendimientos podrán mantener dicha base de cotización, o una inferior a esta». La puerta es estrecha: si te diste de alta después de esa fecha, no te aplica.
El procedimiento lo describe la Tesorería: quien cumple el requisito recibe primero «un trámite de audiencia para que optes por mantener una base superior», y puede ejercerla «hasta el último día del mes siguiente a la notificación», anulándola dentro de ese plazo si cambia de idea. Si no haces nada, la base se ajusta automáticamente. Después llega una segunda notificación con las bases definitivas.
Los meses que no se regularizan
No todo el año entra en la cuenta. El artículo 309 de la LGSS deja fuera las cotizaciones de los meses cuyas bases «hubiesen sido tenidas en cuenta para el cálculo de la base reguladora de cualquier prestación económica del sistema de la Seguridad Social reconocida con anterioridad» a la regularización, y también las posteriores hasta el mes del hecho causante. Esas bases se vuelven definitivas y «no procede la revisión del importe de las prestaciones causadas».
El mismo artículo excluye los periodos en que cobraste incapacidad temporal, riesgo durante el embarazo o la lactancia, nacimiento y cuidado de menor, o cese de actividad, cuando debas seguir de alta. Y la regla 5.ª del artículo 308.1.a) excluye los periodos de alta de oficio: ahí la base es la mínima del tramo 1 de la tabla general y «no resultará de aplicación el procedimiento de regularización». Si al leer la resolución no reconoces tus periodos de alta, el problema puede estar antes, en tu informe de vida laboral: lo contamos en cómo corregir un error en tu vida laboral y en qué cambia en la vida laboral de un autónomo.
Si no presentaste la declaración de la renta
La regla 5.ª del artículo 308.1.c) lo resuelve sin margen: quien no haya presentado la declaración del IRPF, o la presente sin declarar ingresos en estimación directa, tendrá como base definitiva «la base mínima de cotización para contingencias comunes… del grupo de cotización 7» del Régimen General. No es una multa, pero tampoco es la base más baja del sistema.
Pluriactividad: el reintegro del 50 % va por otro camino
Si además de autónomo trabajas por cuenta ajena, hay una devolución distinta que llega después de la regularización. El artículo 313 de la LGSS reconoce el derecho «al reintegro del 50 por ciento del exceso» en que tus cotizaciones por contingencias comunes superen la cuantía que fije cada año la norma de cotización, con el tope del 50 % de lo ingresado por contingencias comunes en el régimen de autónomos. Esa cuantía cambia cada ejercicio:
- Año 2025: 16.672,66 euros (artículo 18.8 de la Orden PJC/178/2025, que remite al artículo 66.4 del Real Decreto-ley 1/2025).
- Año 2026: 17.323,68 euros (artículo 18.8 de la Orden PJC/297/2026, que remite al artículo 3.5 del Real Decreto-ley 3/2026).
El plazo también está en la norma: el reintegro se abona «en un plazo máximo de cuatro meses desde la regularización prevista en el artículo 308.1.c)», salvo especialidades de cotización o que tengas que aportar datos. Si cotizas en dos regímenes, te interesa cómo se lee una vida laboral con más de un régimen.
Si Hacienda corrige tus rendimientos después
La regla 6.ª del artículo 308.1.c) prevé que la Administración tributaria modifique tus rendimientos más tarde. Si la corrección va a tu favor, «podrá, en su caso, solicitar la devolución de lo ingresado indebidamente»; si los rendimientos resultan superiores, el caso pasa al Organismo Estatal Inspección de Trabajo y Seguridad Social, que determina los importes a ingresar. Las prestaciones ya causadas no se tocan.
Cómo te llega todo esto
Por notificación telemática, «a través del servicio de notificaciones telemáticas de la Seguridad Social y el portal DEHú». Con un plazo que conviene no dejar correr: «Dispones de 10 días naturales para leer tu notificación»; pasados esos diez días desde su emisión, leída o no, ya puedes entrar en el servicio. Va dirigido al Régimen Especial de Trabajadores Autónomos y a los autónomos del grupo I del Régimen Especial del Mar.
Lo que no hemos podido verificar
- El calendario de la campaña en curso. La página oficial no publica fecha de inicio ni de fin: sus plazos se cuentan desde tu notificación. No hemos encontrado en fuente oficial un calendario de envíos para el ejercicio 2025, y no lo inventamos.
- Las cuantías de 2027 en adelante. Las fija cada año la norma de cotización. Las de aquí son las de 2025 y 2026, leídas hoy en el BOE.
- Las haciendas forales. La Tesorería dice que los rendimientos los comunican «AEAT y Haciendas Forales», pero no hemos leído la normativa foral.
- Bonificaciones y tarifa plana. Tienen reglas propias que no hemos releído hoy, así que no entramos en cómo interactúan con la regularización.
Esta guía no sustituye a la resolución que recibas. Si la cifra no te cuadra y hay dinero en juego, la vía corta es un asesor que vea tus bases y tu declaración.