
Descargar esta infografía (PNG)
Oferta o respuesta: la aseguradora tiene que darte una de las dos
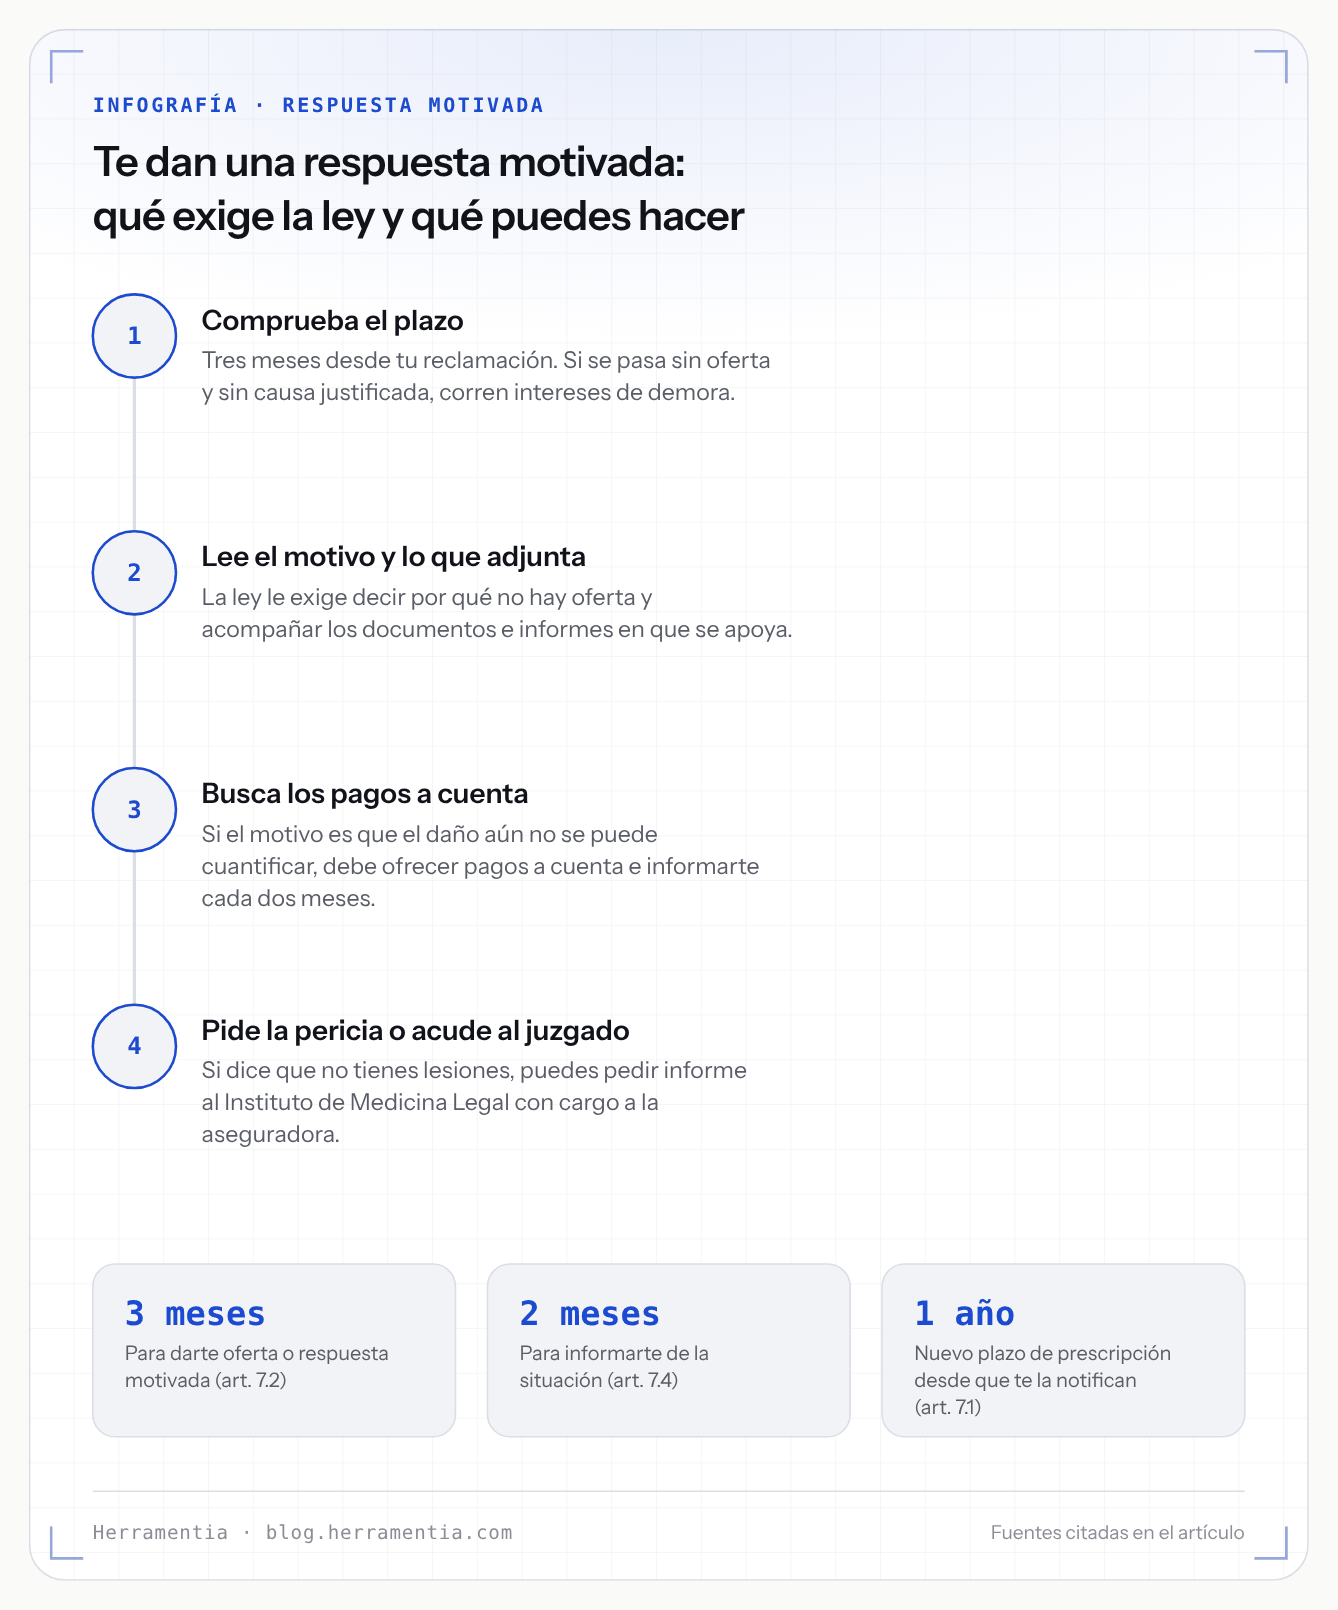
Cuando reclamas a una aseguradora por un accidente de circulación, el silencio no es una opción. El artículo 7.2 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor lo plantea como una disyuntiva: «en el plazo de tres meses desde la recepción de la reclamación» la aseguradora debe presentar una oferta motivada «si entendiera acreditada la responsabilidad y cuantificado el daño», y «en caso contrario, o si la reclamación hubiera sido rechazada, dará una respuesta motivada que cumpla los requisitos del apartado 4».
La respuesta motivada es, entonces, la carta que llega cuando no hay oferta: un «no» rotundo o un «todavía no». Lo que no puede ser es una nota vaga, porque el mismo apartado añade que «el incumplimiento de esta obligación constituirá infracción administrativa».
El artículo 7 está hoy en la redacción que le dio el artículo 1.6 de la Ley 5/2025, de 24 de julio. Importa saber desde cuándo rige, y aquí hay una trampa: la disposición final novena de esa ley aplaza una parte de la reforma —«las modificaciones al título IV […] se aplicarán a los accidentes de circulación ocurridos tras la entrada en vigor de esta ley»—, pero el artículo 7 está en el título I y no entra en ese reparto. La lista de referencias posteriores del texto refundido, consultada hoy, no recoge ninguna modificación posterior del artículo 7.
Los tres requisitos que debe cumplir
El apartado 4 del artículo 7 ordena el contenido en tres letras. La letra a) exige que dé «contestación suficiente a la reclamación formulada, con indicación del motivo que impide efectuar la oferta de indemnización», y acota los motivos: que no esté determinada la responsabilidad, que no se haya podido cuantificar el daño o que exista «alguna otra causa que justifique el rechazo de la reclamación, que deberá ser especificada».
La letra b) es la que la mayoría de las cartas se salta: la respuesta debe contener «de forma desglosada y detallada» los documentos e informes de que se disponga, «incluyendo el informe médico pericial definitivo, que acrediten las razones de la entidad aseguradora para no dar una oferta motivada». La letra c) obliga a avisarte de que la respuesta «no requiere aceptación o rechazo expreso por el perjudicado, ni afecta al ejercicio de cualesquiera acciones»: no tienes que firmarla ni contestarla.
Y hay un caso con reglas propias. Si el motivo es que sigues en tratamiento, la letra a) exige dos cosas más: «la referencia a los pagos a cuenta o pagos parciales anticipados», ajustados «al importe de todos los perjuicios cuya consolidación esté ya constatada», y el compromiso de hacerte la oferta en cuanto se cuantifiquen los daños y, mientras tanto, de «informar motivadamente de la situación del siniestro cada dos meses».
La ley no dice que una respuesta sin informe médico sea nula
Esta es la diferencia que más dinero mueve. El artículo 37.3 dice que «carecerá de validez la oferta motivada que no adjunte dicho informe». Habla de la oferta, y solo de ella. Para la respuesta, la letra b) del apartado 4 impone otra consecuencia, procesal: «el incumplimiento de este deber impedirá la aportación de informes médicos periciales definitivos en el posterior proceso judicial».
Leído junto, una respuesta sin informe no se vuelve inexistente, pero deja a la aseguradora sin poder usar ese informe en el juicio. Es lectura nuestra, no criterio oficial. Un detalle de método: el artículo 37 lleva al pie la nota que lo limita a los accidentes posteriores al 26 de julio de 2025; el artículo 7, no.
Hay un reglamento de 2008 que sigue desarrollando la respuesta
El apartado 9 del artículo 7 remite a desarrollo reglamentario, y ese reglamento existe y está vivo. El artículo 18 del Reglamento del seguro obligatorio, aprobado por el Real Decreto 1507/2008, enumera lo mismo que hoy dice la ley: los pagos a cuenta, el compromiso de presentar oferta y el de informar cada dos meses.
La diferencia está en el supuesto: el reglamento se activa solo «por no haberse podido cuantificar plenamente el daño», mientras que la ley cubre además que el motivo sea «la dilatación en el tiempo del proceso de curación». La ley es más amplia que su reglamento, y un reglamento no puede estrechar lo que la ley concede. Llama la atención, además, que la Ley 5/2025 derogara los artículos 1 y 2 de ese reglamento —lo confirma su ficha del BOE— y dejara intacto el 18.
Una respuesta motivada no para el reloj de los intereses
El artículo 9 remite al artículo 20 de la Ley de Contrato de Seguro con tres singularidades. La primera es la que importa: «no se impondrán intereses por mora cuando el asegurador acredite haber presentado al perjudicado la oferta motivada», siempre que esté en plazo y «se ajusten en cuanto a su contenido a lo previsto en el artículo 7.3». La exención está escrita para la oferta: la respuesta no aparece.
Lo que sí hace la respuesta es documentar el motivo, y eso enlaza con la regla 8.ª del artículo 20 de la Ley 50/1980: no hay mora cuando la falta de pago «esté fundada en una causa justificada o que no le fuere imputable». Quien decide si la causa era justificada es un juez, no la carta. La regla 4.ª fija entre tanto el coste: «un interés anual igual al del interés legal del dinero […] incrementado en el 50 por 100», impuesto «de oficio por el órgano judicial» y contado por días; pasados dos años, «no podrá ser inferior al 20 por 100».
Lo que puedes pedir: una pericia con cargo a la aseguradora
El apartado 5 del artículo 7 abre una vía poco conocida, y su primera línea delimita cuándo se puede usar: procede «en caso de disconformidad del perjudicado con la oferta motivada», o cuando la aseguradora «haya emitido una respuesta motivada indicando que el perjudicado no ha sufrido lesiones a causa del accidente». En esos dos casos, la solicitud al Instituto de Medicina Legal y Ciencias Forenses «podrá realizarse por el lesionado, aunque no tenga el acuerdo de la aseguradora, y con cargo a la misma».
Fuera de ese supuesto —si la respuesta dice, por ejemplo, que no está clara la responsabilidad— el mismo apartado deja otra puerta, pero pagando: puedes pedir informes periciales complementarios sin acuerdo del asegurador, «siendo los mismos, en este caso, a su costa».
Pedirlo tiene efecto inmediato: la solicitud «obligará al asegurador a efectuar una nueva oferta motivada en el plazo de un mes desde la entrega del informe», y la prescripción sigue interrumpida. El apartado 6 da al Instituto tres meses para reconocerte y uno para emitir el informe.
El hueco: el reglamento de la pericia solo habla de la oferta
Aquí aparece la pieza que no encaja. El trámite del Instituto lo regula el Real Decreto 1148/2015, que según su ficha del BOE, consultada hoy, no tiene ninguna modificación posterior: está escrito para la ley anterior a la reforma de 2025, y menciona la oferta en cuatro sitios donde la respuesta no cabe.
Su artículo 2.2 circunscribe el ámbito «en caso de disconformidad con la oferta motivada». Su artículo 4.4 dice que a la solicitud «se tendrá que acompañar, para darle curso, la oferta motivada». Su artículo 7.3 permite tenerla por desistida si el interesado «no aportare la oferta motivada o la documentación preceptiva». Y su artículo 15 hace obligada al pago a «la entidad aseguradora que haya emitido la oferta motivada».
Si lo que tienes es una respuesta motivada que niega las lesiones, la ley te da el derecho y el reglamento te pide un documento que no existe. No hemos encontrado criterio oficial que resuelva esa contradicción, y tampoco hemos medido qué hace en la práctica cada Instituto. Lo que sí dice la norma es que, si la solicitud se inadmite o se tiene por desistida, «podrá interponerse recurso de alzada en el plazo de un mes».
Oferta y respuesta, una al lado de la otra
| Qué mirar | Oferta motivada | Respuesta motivada |
|---|---|---|
| Cuándo llega | Hay responsabilidad y daño cuantificado | No hay oferta, o la reclamación se rechaza |
| Requisitos | Cinco letras del art. 7.3 | Tres letras del art. 7.4 |
| Si falta el informe médico | Carece de validez (art. 37.3) | No podrá aportarlo en el juicio (art. 7.4.b) |
| ¿Hay que aceptarla? | Sí: si aceptas, cinco días para pagarte | No requiere aceptación ni rechazo |
| Intereses de demora | La exime, si está en plazo y cumple el art. 7.3 | No está en la exención del art. 9.a) |
| Pericia del Instituto con cargo a ella | Por disconformidad | Solo si niega que haya lesiones |
Los artículos citados en la tabla son los del texto refundido; su texto literal está en los enlaces de cada apartado.
Si no te convence: acuerdo o juzgado
El apartado 8 del artículo 7 ordena la salida. recibida la oferta o la respuesta, puedes «acudir a uno de los medios adecuados de solución de controversias en vía no jurisdiccional» o «acudir a la vía jurisdiccional». El artículo 14 añade que cualquiera de las partes puede iniciarlos «desde el momento en que el perjudicado hubiera recibido la oferta o la respuesta motivada».
Dos avisos de calendario. La reclamación extrajudicial interrumpe la prescripción, pero «en el momento en el que se notifique fehacientemente la oferta o la respuesta motivada se iniciará un nuevo plazo de prescripción de un año»: recibir la carta vuelve a poner el contador en marcha. Y no se admiten a trámite las demandas sin los documentos que acrediten la oferta o la respuesta, o la reclamación previa si no hubo ninguna.
Si lo que tienes delante es una oferta y no una respuesta, los requisitos son otros cinco: los explica nuestra guía sobre la validez de la oferta motivada.
Lo que esta guía no puede decirte
No puede decirte si el motivo que alega tu aseguradora es cierto: eso depende de la prueba, y ninguna lectura de la norma lo sustituye. Tampoco damos cuantías. Las tablas del baremo no se publican en el BOE: la Resolución de 3 de febrero de 2026 de la Dirección General de Seguros y Fondos de Pensiones fija solo el porcentaje de actualización —el IPC de 2025, que «asciende al 2,9 por ciento»— y remite las cuantías a su portal de internet. Y no traducimos los intereses a euros: dependen del interés legal del dinero de cada año, que no hemos leído hoy en fuente oficial.
Queda abierto el desajuste entre el artículo 7.5 de la ley y el Real Decreto 1148/2015: es una lectura de dos textos que no hemos visto resuelta en ninguna resolución publicada. Si aparece, lo contaremos.