
Descargar esta infografía (PNG)
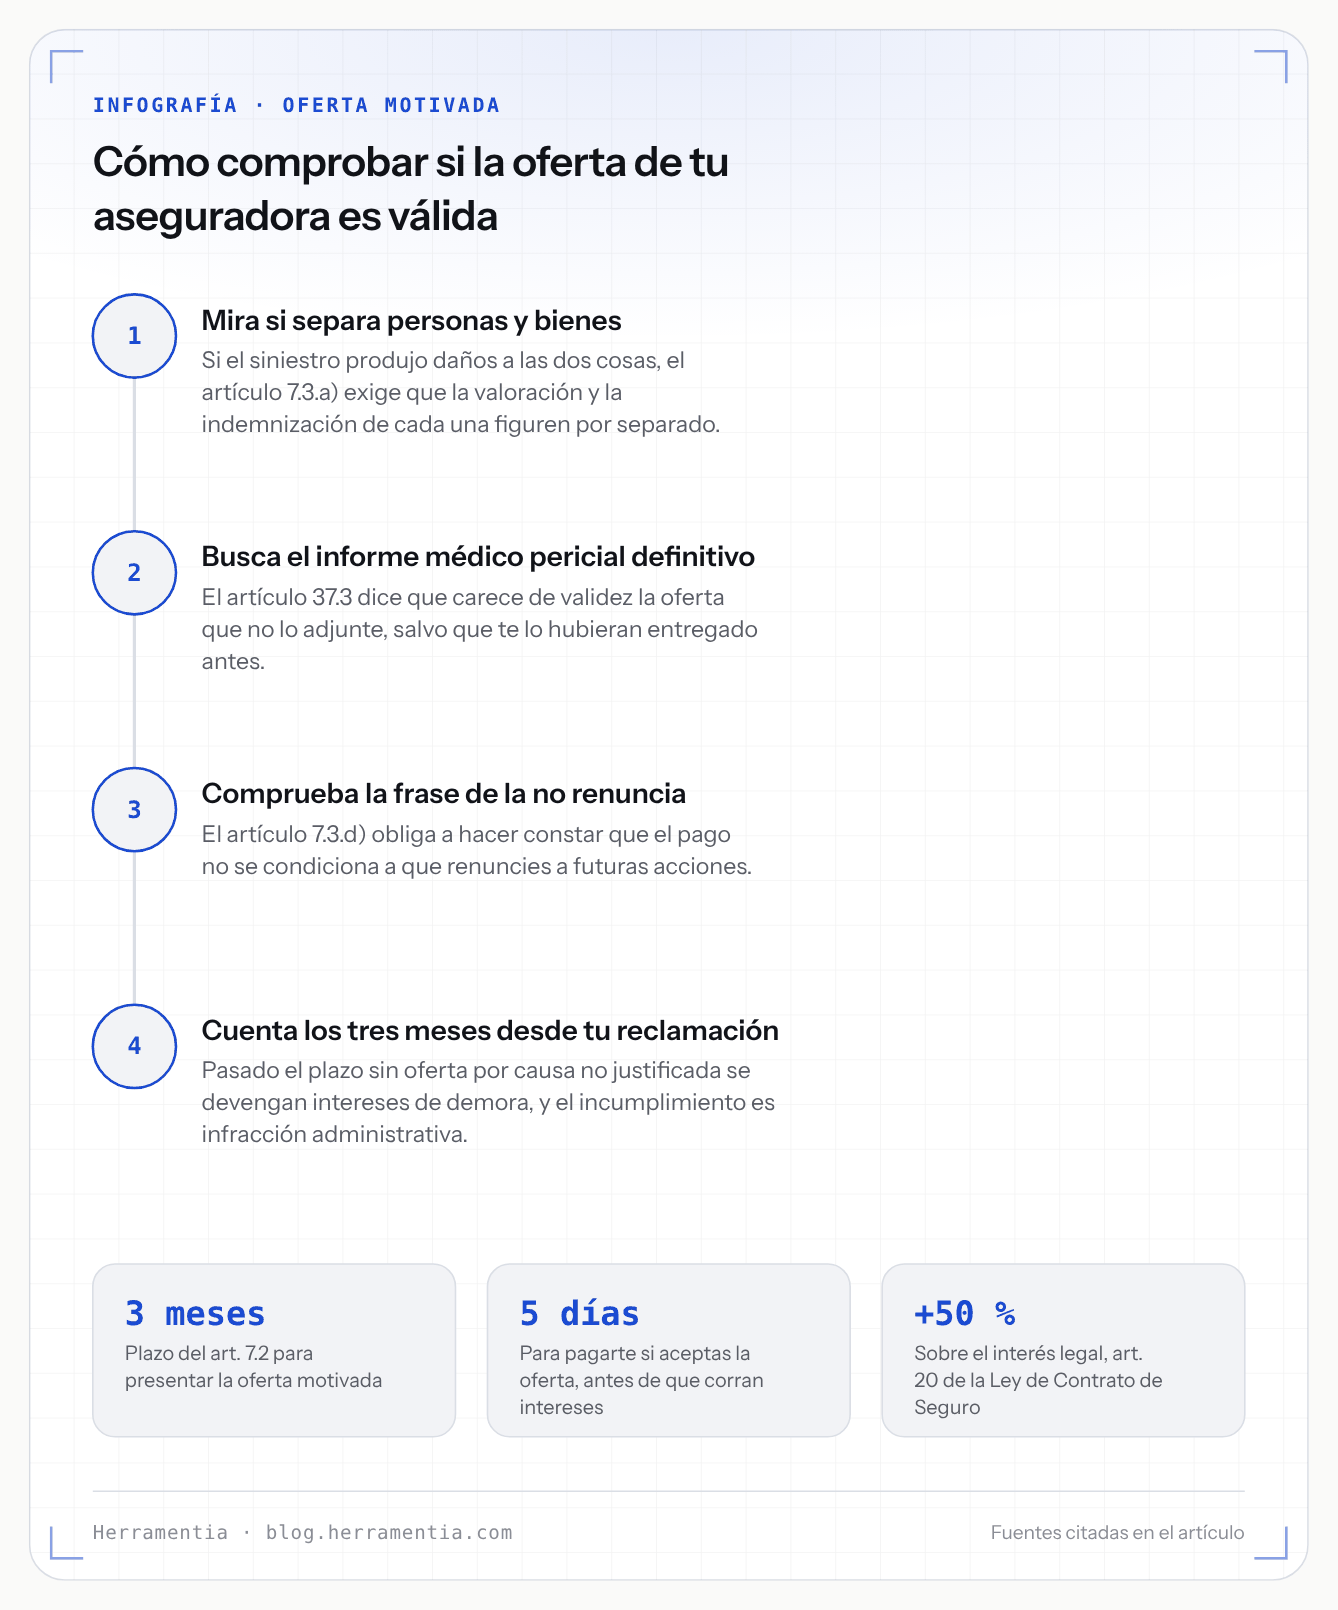
Qué es la oferta motivada y en qué plazo tiene que llegarte
La respuesta corta: es la propuesta de indemnización que tu aseguradora —o la del otro conductor— está obligada a presentarte en el plazo de tres meses desde que recibe tu reclamación, y que solo vale si cumple una lista cerrada de requisitos. Si no cumple esa lista, la ley dice que «carece de validez a los efectos de esta ley», y eso tiene consecuencias de dinero.
El artículo 7.2 del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor (Real Decreto Legislativo 8/2004, BOE-A-2004-18911, texto consolidado con última actualización publicada el 18 de febrero de 2026, releído hoy) lo dice así: «En el plazo de tres meses desde la recepción de la reclamación del perjudicado, tanto si se trata de daños personales como en los bienes, el asegurador deberá presentar una oferta motivada de indemnización si entendiera acreditada la responsabilidad y cuantificado el daño, que cumpla los requisitos del apartado 3. En caso contrario, o si la reclamación hubiera sido rechazada, dará una respuesta motivada que cumpla los requisitos del apartado 4».
Conviene separar dos documentos que se confunden a diario. La oferta motivada propone pagarte una cantidad. La respuesta motivada explica por qué todavía no hay oferta. Sus requisitos son distintos, y el artículo 7.4 añade uno que suele pasar inadvertido: si el motivo es que tu curación se alarga, la respuesta debe referirse a los pagos a cuenta y comprometerse a informarte de la situación del siniestro cada dos meses.
El mismo apartado 2 fija lo que pasa si el plazo se incumple: «Trascurrido el plazo de tres meses sin que se haya presentado una oferta motivada de indemnización por una causa no justificada o que le fuera imputable al asegurador, se devengarán intereses de demora». Y el incumplimiento «constituirá infracción administrativa», sancionable conforme a la Ley 20/2015. Los mismos intereses corren si aceptas la oferta y no te la pagan en cinco días, o no se consigna la cantidad.
Los cinco requisitos que hacen válida una oferta
El artículo 7.3, en la redacción que le dio la Ley 5/2025, de 24 de julio, encabeza la lista con una frase que es la clave de toda esta guía: «Para que sea válida a los efectos de esta ley, la oferta motivada deberá cumplir los siguientes requisitos». Son cinco, y los transcribimos en lo esencial.
a) Propuesta e importes separados. «Contendrá una propuesta de indemnización por los daños en las personas y en los bienes»; y si concurren los dos, «figurará de forma separada la valoración y la indemnización ofertada para unos y otros». Una cifra única que mezcla tu lesión y la chapa del coche no cumple este requisito.
b) Cálculo según el baremo. «Los daños y perjuicios causados a las personas se calcularán según los criterios e importes que se recogen en el título IV y el anexo» de la propia ley.
c) Documentos desglosados, con el informe médico incluido. «Contendrá, de forma desglosada y detallada, los documentos, informes o cualquier otra información de que se disponga para la valoración de los daños, incluyendo el informe médico pericial definitivo, e identificará aquellos en que se ha basado para cuantificar de forma precisa la indemnización ofertada, de manera que el perjudicado tenga los elementos de juicio necesarios para decidir su aceptación o rechazo». Y añade una sanción propia: «El incumplimiento de este deber impedirá la aportación de informes médicos periciales definitivos en el posterior proceso judicial».
d) Sin condicionar el pago a que renuncies. «Se hará constar que el pago del importe que se ofrece no se condiciona a la renuncia por el perjudicado del ejercicio de futuras acciones en el caso de que la indemnización percibida fuera inferior a la que en derecho pueda corresponderle». Es un requisito de contenido: la frase tiene que estar escrita en la carta.
e) Consignación. «Podrá consignarse para pago la cantidad ofrecida», en efectivo, mediante aval solidario o por otro medio que garantice su disponibilidad inmediata. Es el único de los cinco redactado como facultad.
El informe médico es el requisito que tumba la oferta entera
Los otros cuatro requisitos se incumplen y dan argumentos. El del informe médico tiene una regla propia, en el artículo 37.3, también reescrito por la Ley 5/2025: «A los efectos del artículo 7.3.c), carecerá de validez la oferta motivada que no adjunte dicho informe, salvo que este se hubiera entregado con anterioridad».
Hay un detalle de fechas que conviene mirar antes de usar ese artículo. El artículo 37 está en el título IV de la ley, y la disposición final novena, apartado 1.c), de la Ley 5/2025 dice que las modificaciones del título IV «se aplicarán a los accidentes de circulación ocurridos tras la entrada en vigor de esta ley» —que fue el 26 de julio de 2025—. El artículo 7, en cambio, no está en el título IV y no tiene esa regla propia. Esta es una lectura nuestra del texto, no un criterio oficial: si tu accidente es anterior a esa fecha, conviene que un profesional revise qué redacción se aplica a tu caso.
Qué ganas de verdad si la oferta no cumple
Aquí está el motivo práctico para leerse la carta con cuidado. El artículo 9 de la misma ley, que regula la mora del asegurador, remite al artículo 20 de la Ley 50/1980, de Contrato de Seguro, con una singularidad decisiva en su letra a): «No se impondrán intereses por mora cuando el asegurador acredite haber presentado al perjudicado la oferta motivada […] siempre que la oferta se haga dentro del plazo previsto en los citados artículos y se ajusten en cuanto a su contenido a lo previsto en el artículo 7.3 de esta Ley».
Dicho al revés: una oferta que llega a tiempo pero no cumple el contenido del 7.3 no detiene el reloj de los intereses. Y el reloj del artículo 20 de la Ley de Contrato de Seguro, releído hoy en su texto consolidado, no es simbólico: la indemnización por mora «se impondrá de oficio por el órgano judicial» y consiste en «un interés anual igual al del interés legal del dinero vigente en el momento en que se devengue, incrementado en el 50 por 100»; y «transcurridos dos años desde la producción del siniestro, el interés anual no podrá ser inferior al 20 por 100». El término inicial del cómputo es, con carácter general, la fecha del siniestro.
No damos aquí la cifra en euros: el interés legal del dinero lo fija cada año la Ley de Presupuestos, y para 2026 no hemos localizado la norma que lo establece.
Si no estás de acuerdo: el perito del Instituto de Medicina Legal
El artículo 7.5 abre una vía que casi nadie usa. En caso de disconformidad con la oferta, las partes pueden pedir informes periciales complementarios, incluso al Instituto de Medicina Legal y Ciencias Forenses. Y, desde la Ley 5/2025, «esta misma solicitud […] podrá realizarse por el lesionado, aunque no tenga el acuerdo de la aseguradora, y con cargo a la misma». La solicitud obliga al asegurador «a efectuar una nueva oferta motivada en el plazo de un mes desde la entrega del informe pericial complementario», y mientras tanto el plazo de prescripción sigue interrumpido.
El procedimiento está en el Real Decreto 1148/2015, de 18 de diciembre, dictado de conformidad con el artículo 7. Su artículo 15 confirma quién paga: «La entidad aseguradora que haya emitido la oferta motivada será la obligada al pago del precio público». Y su artículo 4.4 añade un requisito que conviene conocer: «A la solicitud se tendrá que acompañar, para darle curso, la oferta motivada que la entidad aseguradora haya emitido».
Ese real decreto es de 2015 y, según su ficha en el BOE consultada hoy, no tiene ninguna referencia posterior: no se ha modificado desde entonces, de modo que es anterior a la reforma de 2025. Nosotros leemos ahí una fricción —la ley permite ahora pedir el informe cuando la aseguradora ha contestado que no hay lesiones, caso en el que no hay oferta motivada que adjuntar—, pero no hemos encontrado criterio oficial que diga cómo se resuelve. Lo dejamos planteado, no resuelto.
Dónde están las cuantías del baremo (y por qué no las ponemos aquí)
El artículo 49.1 de la ley actualiza automáticamente las cuantías cada 1 de enero con el IPC del año anterior, y encarga su publicación a una resolución de la Dirección General de Seguros y Fondos de Pensiones. La Resolución de 3 de febrero de 2026 (BOE núm. 43, de 18 de febrero) ocupa una sola página y no contiene ninguna tabla: se limita a fijar el porcentaje —«el índice general de precios al consumo correspondiente al año 2025 […] asciende al 2,9 por ciento»— y a remitir las cifras al portal de la Dirección General.
Ese portal no nos respondió hoy: cinco intentos, cinco veces el error 503. Sí respondió, a la primera, el PDF oficial con las tablas actualizadas para 2026 que cuelga del mismo dominio. Lo enlazamos para que puedas comprobar tú las cuantías, y no las reproducimos: cambian cada año y la fuente buena es esa. Si quieres ver cuánto multa la norma cuando un documento falla, lo contamos en nuestro informe sobre el mapa sancionador de los documentos.
Lo que no hemos podido verificar
Las cuantías concretas de tu caso. Dependen del informe médico, y esta guía no entra ahí.
El interés legal del dinero para 2026. No hemos localizado la norma que lo fija este año. Afirmamos la regla —interés legal más un 50 %, y un suelo del 20 % pasados dos años— y no la cifra.
El desarrollo reglamentario del artículo 7.9. La ley dice que «reglamentariamente podrá precisarse el contenido de la oferta motivada y de la respuesta motivada». En el listado de referencias posteriores del texto refundido, consultado hoy en el BOE, la única norma dictada de conformidad con el artículo 7 es el Real Decreto 1148/2015, que regula las pericias de los Institutos de Medicina Legal, no el contenido de la oferta. No hemos podido usar el buscador de legislación del BOE desde aquí, así que esta comprobación se hizo sobre los textos descargados: «no lo hemos encontrado» no es «no existe».
Cómo se aplica el artículo 37.3 a accidentes anteriores al 26 de julio de 2025. La regla de aplicación temporal de la disposición final novena de la Ley 5/2025 es la que hemos transcrito; su alcance exacto no lo hemos visto resuelto en ninguna fuente oficial.